编者按:本文来自微信公众号 全天候科技(ID:iawtmt),作者:松壑,创业邦经授权转载。
十年前的2016年4月,扎克伯格在旧金山的F8开发者大会上演示Messenger里的聊天机器人,给花店1-800-Flowers的机器人发消息,订了一束花。
他对台下说:“我从来没见过喜欢给商家打电话的人。”接着补充说以后订花在也不用给1-800-Flowers打电话了。
那一年Messenger月活刚过9亿,合作伙伴超过40家,包括CNN、eBay和沃尔玛。扎克伯格的判断是,没有人愿意为每一家商家都装一个App,对话框可以替代它们。
2026年9月8日,同一家公司发布了个人AI Agent产品Muse。用户在独立App或WhatsApp里给它发消息,它替用户联系商家、完成购买,逻辑与十年前颇为神似。
十年间沧海桑田,技术已有巨大进步。Muse运行在Meta云端为每个用户单独分配的虚拟机里,能操作浏览器、填表、比价下单、处理邮件,用户关掉应用后它仍在后台执行任务。
上线13天,Muse登上美国iOS和Android免费榜双第一,下载量超过250万。
Meta的股价和叙事十年间画了一个圆。
2016年的“对话式商业”没有成为入口,Messenger机器人最终沦为客服工具,依赖人工兜底的助手M在2018年初关停。
2023年,扎克伯格宣布那一年是“效率之年”,裁员、压缩管理层级、降资本开支预期,Meta股价全年涨了近200%。彼时市场奖励的是省钱;
2026年,Meta把全年资本开支指引上收到至少1300亿美元,第二季度自由现金流降至7.84亿美元。9月21日,Muse上线第13天,Meta单日上涨11.4%。这一次市场奖励的是花钱。
投资者一直在等一个能让天量资本开支见到回报的消费端用例,Muse恰好在这个时候出现。
每一次AI技术跃进,科技巨头都会试图用它抢占一个面向消费者的超级入口。这个想象的力量远大于现实。
但决定一样东西能不能成为入口的,从来不只是能不能办成事,还有办成事之后谁来付钱、谁肯放行、用户会不会留下来。
Muse把第一个问题回答得比任何前任都好,后面三个问题,和十年前一样没有答案。
一 第5次入口尝试
每隔2-3年,“AI驱动新入口”的叙事,就会以更高的技术完成度和更大的市场热情回来一次。
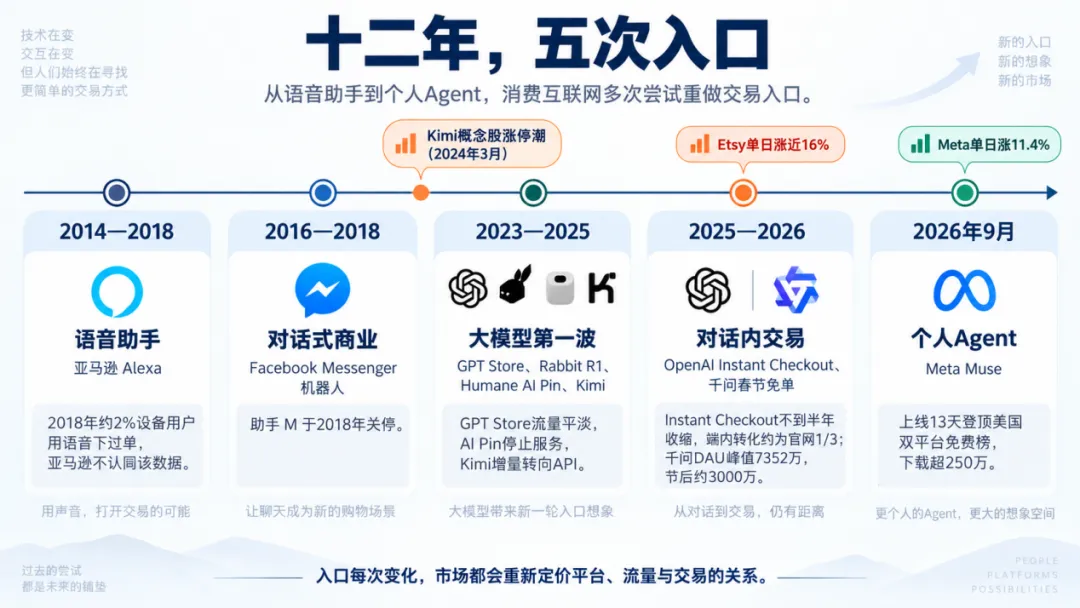
2014年亚马逊发布Echo后,Alexa被寄望于成为家庭消费的中枢,可到了2018年,只有约2%的Alexa设备用户用语音下过单,其中约9成没有再试第二次,亚马逊虽然不认同这组来自Information援引知情人士的数字,但也没给出替代数据。
Messenger机器人在F8发布后的两年里存在感持续走低,脸书也不再将Messenger视为商业平台的主战场推进。
ChatGPT刚出圈的2023年,GPT Store和插件被称为“AI时代的App Store”,同期Rabbit R1和Humane AI Pin带着“替代手机”的叙事发布。A股在2024年3月出现Kimi概念股涨停潮,彼时Kimi的标签除了长文本就是2C。
结局是,GPT Store流量平淡;Humane在2025年初把资产卖给惠普,AI Pin随即停止服务;Kimi后来的主要增量来自海外API调用,化身C端入口的故事一直没有兑现。
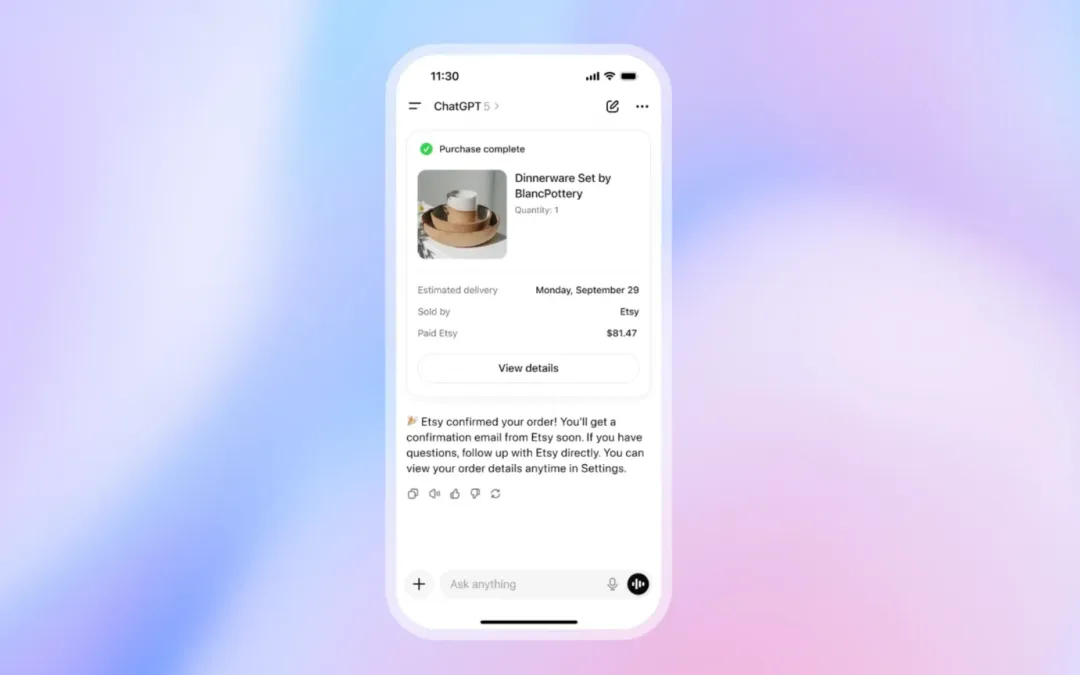
2025年9月29日,ChatGPT上线Instant Checkout,允许用户在对话中直接完成购买,宣布当天Etsy股价涨了近16%。不到半年,OpenAI收缩了这项功能,把结账交还给商家。沃尔玛高管Daniel Danker披露,端内结账的转化率只有把用户导回沃尔玛官网的1/3。
距离这次最近的是今年春节,阿里千问用30亿元免单活动在6天里完成1.2亿笔下单,QuestMobile统计的DAU一度冲到7352万,高峰过后维持在3000万左右。
Muse这回已经是第5次,过去的共同点是,市场几乎每一次都为热闹买了单,而每一次的结局都停在了“功能”,并没有走到“入口”。
失败常被归咎于技术,其实十几年前的音箱就已经听得懂“再买一包纸巾”,然而用户试过一次就不再用。
Muse的体验当然前进了一大步。大摩分析师Greg试用Muse买帽子,从发出需求到收到确认邮件不到两分钟,Muse还主动提醒他航班时间并建议加急配送。小扎十年前承诺的体验终于实现了。
但很多问题的壁垒并不在模型上。Muse上线次日,支付媒体PYMNTS让Muse去亚马逊补货、在Domino's点披萨、在Resy订位,三件事都没办成,卡住它的是账号授权、逐个连接Gmail和日历,以及结账环节。
假如这一次入口故事仍然不成立,原因或许仍然和技术没关系。
二 时间,消磨或是消灭
市场之所以相信个人Agent会成为新入口,很大程度上来自过去十年的感官经验——Feed流推荐重塑了互联网的入口格局。
抖音用算法推荐把用户时间从搜索和社交手里抢走很多,野村援引QuestMobile的数据显示,今年7月抖音日活7.14亿,日活用户人均每天使用约2个小时,总使用时长第一次超过微信。
短视频、直播、信息流广告,本质上都在延长用户的停留时间,在停留中制造需求。
但推荐流的成功的前提,是人们有大量的时间愿意被消磨。
刷抖音、逛拼多多,对许多用户而言本身就是娱乐。黄峥曾在致股东信里,把拼多多描述为Costco与迪士尼的结合体,Costco的一半是效率,迪士尼的一半就是消磨时间。
个人Agent的产品逻辑刚好相反。
它的价值在于消灭时间,用户把一件事交给Agent,Agent在后台把它做完,人可以去做别的。
Muse把这一点做到了极致,用户关掉应用后它继续工作,只在需要审批时才回来找人。
个人Agent或许可以产生需求,Muse会把用户收藏的菜谱Reels变成采购清单,给晚宴提议菜单,记住朋友的忌口,再主动发出邀请;千问向品牌开放的Agent,被设计成会做行程提醒、权益到期提醒和复购推荐。
大摩分析师也发现,Muse会主动告诉用户“我可以替你做这个”;硅基助理的推荐和提醒,有时可以能让人多买一些东西。
它产生的需求有两个特点。
一是高度依附于已有的意图或记录。续订、复购、换货、换一家更便宜的保险,多半是替换性的需求,很少凭空长出来。
二是它不产生停留。推荐流在人没有目的的时候留住人,每多停留一分钟就多一次曝光;Agent的全部努力是让人尽快离开,把事情做完就走。
MBI Deep Dives的一位评测者在Muse上线后很快用掉了免费档周额度的81%,他认为最好的用途是把自己所有的Gmail账户连起来。至于点外卖,他写道:
至少一半时候他并不知道自己想吃什么,是在美国版饿了么的DoorDash上浏览的过程中才决定下来的。
对已经知道自己要什么的人,Agent能提高效率;对还没想好的人,浏览本身就是决策,跳过浏览等于跳过了需求形成的那一段。
正如Muse可以把菜谱Reels变成采购清单,但做饭念头是在Instagram的推荐流里产生的,Agent只是接过了执行。
AI的传教再狂热,也不该因为AI更新鲜有趣,就把Instagram推荐流功劳记在Agent头上。
Agent一旦开始主动推荐,就向推荐系统靠拢,而在电商和本地生活里,推荐位的收入天然来自卖方。
今年6月初有媒体实测,让豆包比较三个平台上同一款耳机的价格,答案底部挂出的却是自家抖音商城的商品卡。
接受谁的钱,就替谁说话,这是Agent面临的根本问题。
三 看不见用户的订单
搜索引擎建立了互联网上最成功的商业模式之一。
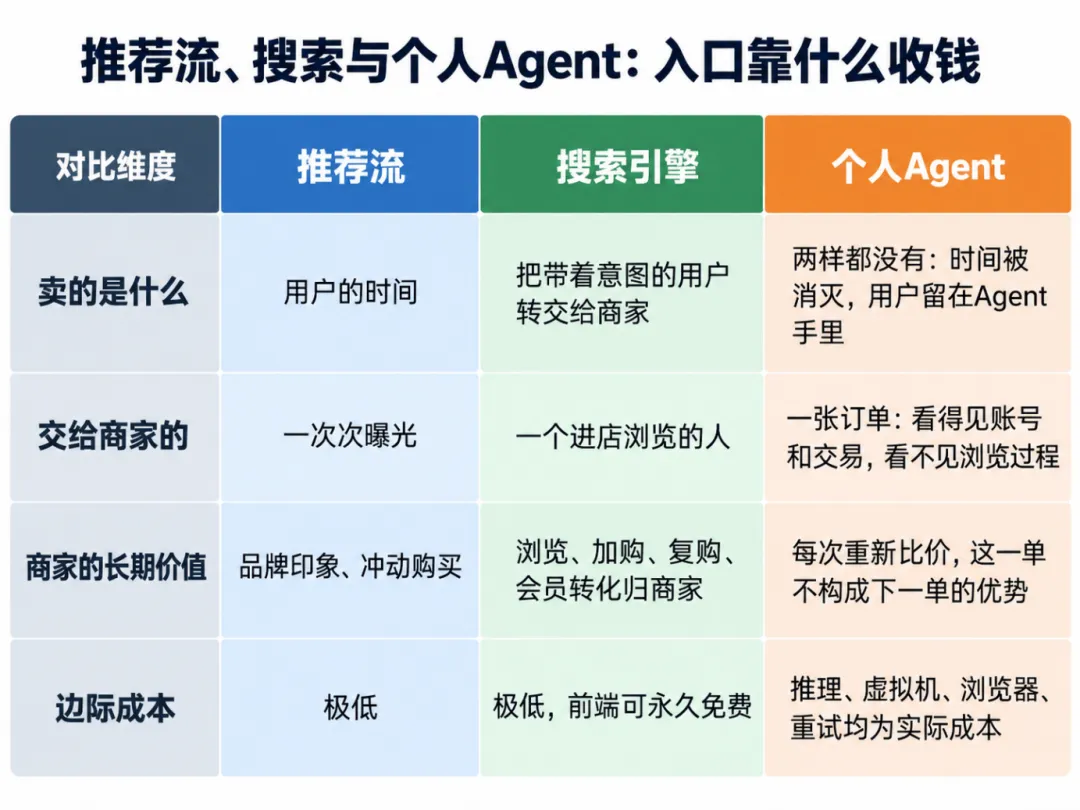
它的核心交换关系是,用户免费获取信息,搜索引擎获取意图,商家为意图付费。
但搜索本身同样是消灭时间的工具,用户越快找到答案越好。它能成为入口,靠的是交付,与停留无关。
搜索引擎把一个带着意图的人送到商家的网站上,这个人进门后的浏览、加购、复购、会员转化和品牌印象都归商家所有;商家为这次转交付费,因为一次点击可以变成一个长期客户。
互联网入口的变现,大体只有这两条路:要么像推荐流一样消磨用户的时间,或者要么像搜索一样把用户直接转交出去,拿得起放得下。
Agent两边都不站,它把时间消灭了,又想把用户留在了自己手里。
它送给商家的是一张订单,商家看得见账号、收货地址和这笔交易,看不见那个在店里逛的人:没有浏览、停留,或者被首页别的商品吸引,没人会记住这个品牌。
下一次比价,Agent会重新比一遍,这一单的胜出不构成下一单的优势。
对商家来说,Agent代理的交易更接近一次性买卖。这个差异必然会左右商家的付费意愿。
搜索可以前端免费、后端向商家收费,因为商家拿到的是人,而服务一次查询的边际成本极低。
Agent前端有真实的边际成本,推理、虚拟机、浏览器渲染、失败重试都要钱;后端交给商家的,又是一份不附带用户关系的订单。
偏偏Meta两头都想沾,现在它一边向用户收订阅,一边打算向商家收佣金。
Muse目前提供三档定价,免费档每周约1亿token,Power档20美元/月,Maximum档100美元/月。Meta首席AI官Alexandr Wang说,绝大多数用户在免费档就够用,订阅档是用来帮助覆盖重度用户算力成本的。
小扎则透露,Meta最终想从Muse促成的交易里抽很小的一部分,这笔费用可能由商家承担,Muse要“帮你赚钱,帮你省钱”。
这三件事放在一起,存在一个根本矛盾。
帮用户省钱,意味着压低商家的利润,或者把份额从一家挪到另一家,商家利润越薄就越不愿意付佣金;
订阅只打算覆盖重度用户的算力,付费用户的规模注定不大。
已经有机构算过这笔账了。
对Meta评级中性的Oppenheimer做过一个推算:约19.1亿Muse用户,按ChatGPT约6%的付费转化率,得到约1.15亿付费用户,每人每月20美元,一年约275亿美元,对应Meta每股收益约20%的提升。
分析师自己都怀疑Muse能不能走到这一步,理由是付费转化、竞争和用户信任;他对ChatGPT付费用户的估计,也只有3300万到8800万。
大摩算的账更加不如人意,如果2028年Muse达到1亿用户,每人每天5次查询,其中10%有商业价值,每次变现0.07美元,全年收入约13亿美元,对Meta当年每股收益的贡献只有1%。
Meta今年第二季度的广告收入是593.6亿美元,年化约2370亿美元。一家机构推算的收入约为存量的12%,另一家不到1%。
哪怕在Meta收入版图中,个人Agent订阅费也只是配角。
四 站队是一门手艺活
所有试图打造个人Agent的商业模式,都要回答一个根本矛盾:
究竟服务于消费者,还是服务于商家?
Muse的演示可以帮助用户比价、砍账单还是退订阅,它的动作都站在付款的一方,对面坐着的都是收款的一方。收款的一方会不会为它开门,决定了它能走多远。
许多定位服务于消费者的平台,在商业逻辑上都曾碰壁,最典型就是导购。
什么值得买是一家声量不大但也做了做了十几年的内容导购平台,算是比较纯粹的买方工具之一,帮用户比价、找优惠、做购物决策。一年的12.88亿元营收中,信息推广约占40%,运营服务费约占33%,效果营销约占24%。

信息推广包括电商导购佣金和广告展示,效果营销按效果向广告主收费,运营服务费是替品牌做店铺代运营。一个替买方说话的平台,需要靠卖方的钱活着,这种商业模式上的矛盾决定了其内在上限。
大厂也做过比价工具。
阿里2010年底推出一淘,聚合全网商品比价,结果很快京东就修改爬虫规则,屏蔽了一淘,当时京东正为上市提升毛利率,一淘的比价对它的定价构成直接压力。显然平台一方不会坐视一个比价工具在自己的货架上帮用户砍价。
谷歌更早在2002年上线过比价索引Froogle,任何商品都可以被收录和比较。几经改名,到2012年变成Google Shopping,商家必须付费才能展示,买方工具又变回了卖方工具。
Agent面对的困境和比价工具一脉相承。
站在用户这边帮用户省钱,靠卖流量和广告赚钱的平台很难和它合作。
9月20日,亚马逊宣布出手封禁Muse不是巧合,它给出的理由是未经授权,浏览时不表明AI身份,似乎会捕获并存储用户凭证。亚马逊表示,替顾客向其他商家下单的第三方应用,应当公开运作,并尊重服务方是否参与的决定。
如果Agent转向替商家引流收费,它就不再是替用户省钱的买方代理,而是另一个广告渠道。
当然,确实可以看到积极拥抱Muse的Shopify。这是因为Shopify主要靠建站工具和支付赚钱,商家的客户关系归商家,Agent带来的每一笔交易对它的中小商家来说大概率是增量。
亚马逊不同在于它自己有前台、有广告业务,用户本来就会直接来下单,Agent站到中间,拿走的正是它首页和搜索结果页上的曝光。
Meta如今是苹果和梨都想要。
小扎说Muse要“帮用户赚钱,帮用户省钱”,收入却指望商家的交易佣金;然后他又还提到,Muse可以连接Meta的广告系统,帮用户经营生意、投放广告,这恰恰因为Meta几乎全部收入来自广告主。
帮用户省钱和向商家收钱,在利益上是对立的,这场游戏迟早要选边站。
五入口的保质期
一个能成为入口的东西至少需要两点:用户离不开它,竞争对手抄不走它,说白了就是要有足够的差异化。
如今MCP等标准协议让Agent接入Gmail、日历、地图、音乐的能力迅速同质化。任何一家Agent都可以帮用户查邮件、看日程、订餐厅。
个人Agent这条路如果真走得通,最先跑出来的理应是手握Gmail、Chrome和安卓的谷歌,或者用户最多的OpenAI或者豆包,轮不到只有社交网络的Meta。
事实上它们早就做了。
OpenAI在2025年7月推出ChatGPT agent,让模型在自己的虚拟电脑上操作网页。
谷歌今年5月19日在I/O大会上发布Gemini Spark,同样是跑在云端、全天候替用户干活的个人Agent,原生接入Gmail和日历,比Muse早了三个多月。每人一台云端虚拟机、一个看得见的浏览器,这套架构Meta并不独有。
Meta超级智能实验室的产品负责人Nat Friedman也承认,Muse在产品上深受开源Agent OpenClaw的启发,他们想做的,是一个安全、好用、能扩展到几十亿人的OpenClaw。
真正拉开差距的是两样东西。
一是价格。Gemini Spark只向每月100美元的AI Ultra订阅用户开放,Muse每周免费送1亿token,再附送一台虚拟机;
在C端场景,用户对价格天然敏感。Muse的免费档很足是优势,但如果其他大厂跟进抢食只会抬高维持这项业务的成本。
然而Muse在美国最受好评的用途,反而因为搭在谷歌的资产上。更多评测者认为它最好的用途是把自己所有的Gmail账户连起来,Meta演示的填学校表格、跟进航空退款,也都要先读用户的邮箱。
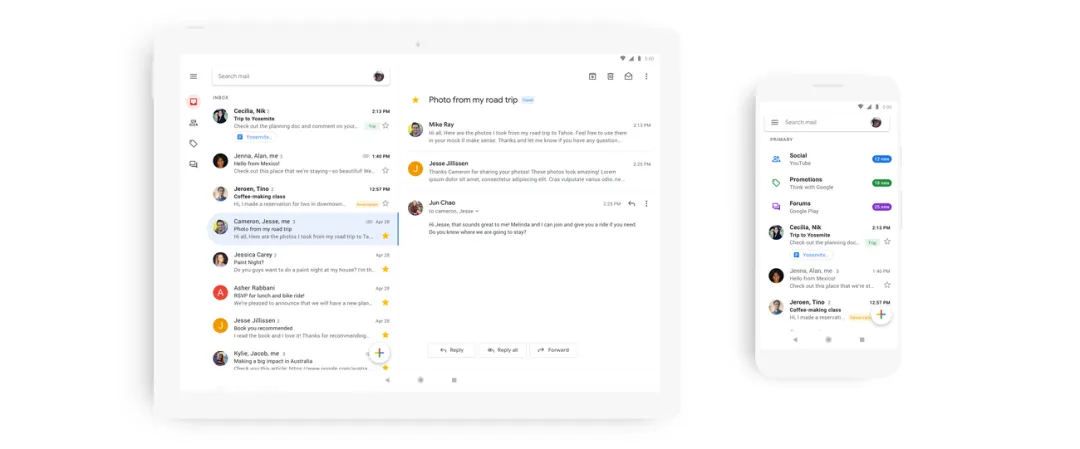
一个靠免费和分发领先的产品,把最有价值的能力搭在竞争对手的邮箱上。谷歌要追,需要改的只是价格表。
二是分发,Muse可以直接在WhatsApp里用,而Meta旗下应用的日活人数有36亿。
无论价格还是渠道,这些都与产品力无关,靠的是其他业务的利润“血条”,这和千问春节的30亿元免单是同一种打法,只是把补贴从奶茶换成了算力。
何况Muse赢下的是新品的起跑,远没有撼动既有格局;CNBC援引的Sensor Tower数据,在Muse上线后的同一段13天里,ChatGPT的下载量约310万次,仍然多于Muse;Claude和Grok分别只有约40万和20万次。
很多在个人agent上前面试过的公司,其实大多早已转身。
OpenAI把结账还给了商家,改做商品发现;豆包把收费押在PPT和数据分析这类生产力场景,豆包手机从破门退到了敲门,它们试错一次,就把收钱的地方挪到了更确定的位置。
还有观点认为个人Agent确实能积累用户的对话记忆和偏好,形成一定迁移成本,但我们通过实测发现,无论是个人数据导出,还是MCP的接入,这些对Muse这类应用来说并不构成迁移成本。
可以这么理解:个人Agent作为一款2C应用其防御力并不高,很难形成类似社交、电商、短视频平台一样的网络效应。
互联网能锁住用户往往是Agent背后的旧资产:Meta的社交图谱、微信的关系链、淘宝的购物记录和支付账号、谷歌的邮箱,Agent不过是寄生在这些旧资产上的一个功能。
对Meta来说,Muse的出现当然有意义,因为可以完善自己的交易生态,Agent让它有机会从谷歌和亚马逊手里截获一部分消费者的购买意图,同样它也需要给1300至1450亿美元的资本开支找一个故事。
Muse登顶后,富国银行分析师Ken Gawrelski认为Meta“现在有故事可讲了”。
但其第2季度自由现金流只有7.84亿美元,上半年股票回购为零,长期债务半年增加约250亿美元。
叙事是叙事,入口是入口,资本市场为叙事定价,产品必须靠入口赚钱。
六复制的阻力
Muse出圈后,国内的讨论迅速转向中国版Muse会是谁。
但解决问题前,需要先看清中美两大市场互联网环境的几个关键差异。
一是两地互联网的基础设施状态截然不同。
美国有Shopify这样中立的电商基础设施,有Stripe这样开放的支付接口,愿意被Agent调用的商家可以轻松接入。
国内电商和本地生活由几家巨头各自经营,淘宝、京东、拼多多、美团、抖音,每一家都有自己的商品库、定价体系和支付工具。
Agent想跨平台帮用户比价下单,首先要过的关就是这些平台愿不愿意开门。
豆包已经两次撞到这扇门。

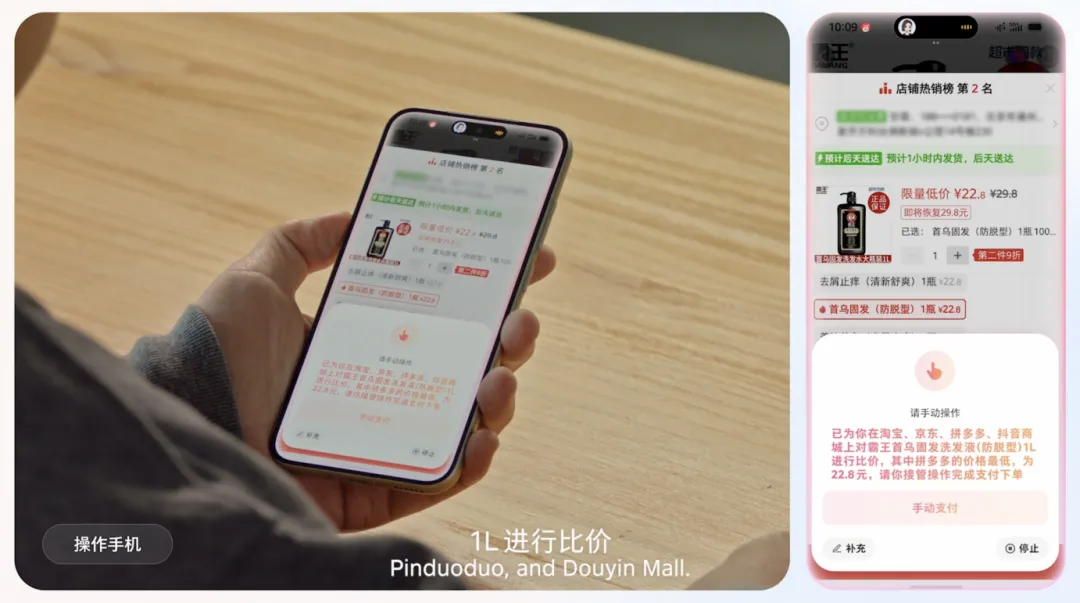
2025年12月,豆包手机助手技术预览版随努比亚手机上市,靠系统级权限和模拟点击操作其他App,很快遭到微信、淘宝等App的限制,用户的微信账号一度被强制下线。
今年9月14日,豆包手机助手消费者版发布,同步推出屏幕自动化操作声明协议SAEP,公示期到10月15日,期间只操作系统应用、字节系应用和明确同意的第三方应用。实测显示微信、淘宝、美团、小红书都还无法实现应用内自动化操作。
二是要考虑价格敏感度的差异。
国内互联网用户习惯了免费产品,愿意为AI工具按月订阅的人比美国少。
千问的基础服务免费;豆包6月底推出了68元起的三档付费订阅,日常对话仍然免费。千问春节30亿元的免单补贴,力度也远超Muse的免费额度。
三是要考虑用户习惯。
美国人的大量正式往来仍然走邮件:机票和酒店确认、账单、银行和保险通知、学校的表格,最后都会落进邮箱,并构成一个人数字生活的总账本。
Agent拿到Gmail授权,就拿到了这本账,上下文聚拢的尤其高效,Muse产品上被称赞的也大多是这里。
国内用户日常沟通在微信,工作在钉钉、飞书,航班变动、快递和账单提醒散落在短信、App推送和服务号里,退票、改签多半在App里点几下,或者找客服。超级App已经把大部分生活服务压进一两个界面,用户自己动手往往只要一两分钟,Agent能替人省下的时间本来就少。
按月为软件付费的习惯也弱得多。视频、音乐会员之外,为工具按月掏钱的用户仍是少数。Agent想用“每月省下的钱比月费多”说服用户订阅,在中国找不到那么多可以省的订阅。这意味着个人Agent在中国的收费空间比美国更窄。
七巨头的几种跟法
但个人Agent作为一种想象空间,仍然在被国内大厂积极尝试。
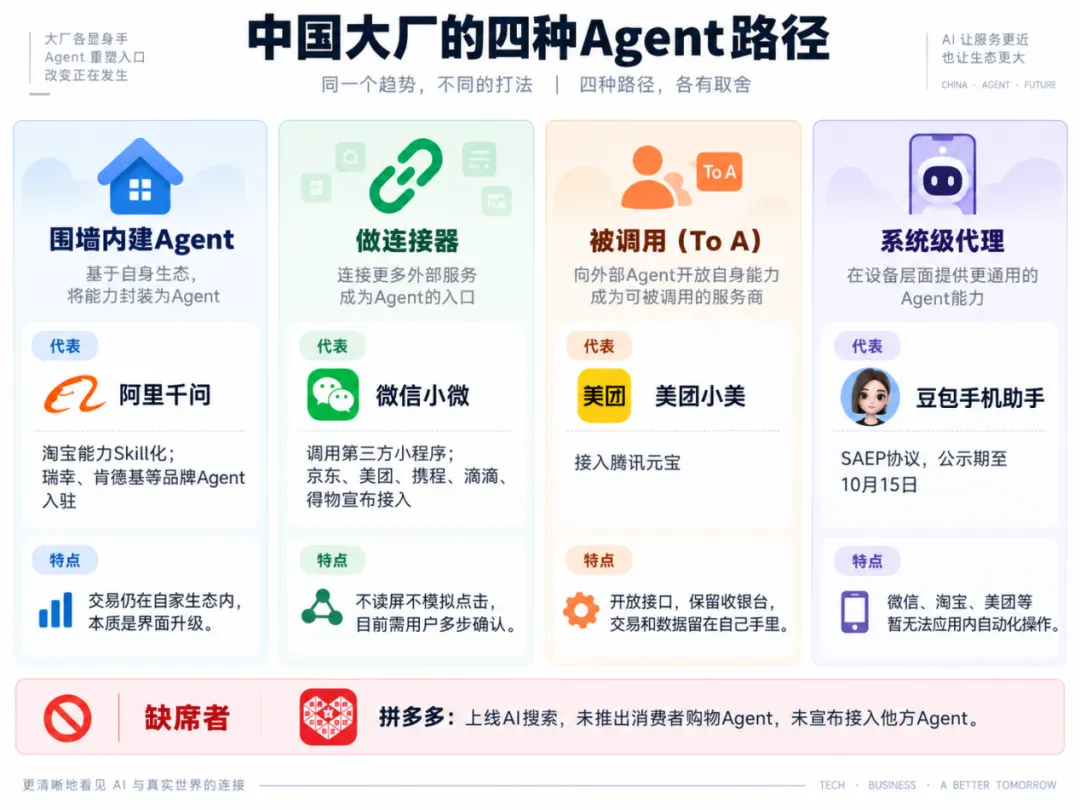
过去半年,大厂们的跟进大致分为以下几种范式。
第一种是在自己的帝国围城里建Agent。
5月11日,阿里宣布千问与淘宝全面打通,淘宝把搜索、订单履约、售后等能力封装成Skill交给千问调用;6月,千问又向第三方Agent和Skill开放,瑞幸、肯德基、蜜雪冰城和东方航空是首批测试的品牌。
但千问能调用的商品和服务,大部分仍在阿里生态之内,第三方品牌则是以自家Agent的身份入驻,带着自己的复购推荐和权益提醒。
对用户来说,这更像把阿里系集成到了一个交互界面,很难说是新入口。
对阿里来说,好处是用户不用离开千问去打开淘宝App;风险是Agent会绕过淘宝首页的推荐流和搜索广告位,用户直接说“帮我买一箱牛奶”,就不会再看到首页上精心排列的推广商品。
阿里截至今年6月的季度财报里,千问所在的"AI实验室与应用"分部首次单独披露,经调整EBITA亏损138.61亿元,上年同期亏损32.24亿元,阿里解释为AI能力投入和千问App推理成本增加。同季自由现金流约为负447亿元。财报发布三天后,阿里宣布配售新股募资800亿港元,全部投向AI。
第二种是做连接器和生态,典型要数微信,这也是有可能最接近Muse叙事的存在。
6月8日,微信发布开发者接入微信AI生态的指引,京东、美团、携程、滴滴、得物等相继宣布接入;6月17日,微信支付推出面向Agent的AI专属卡;6月20日,小微开始灰度。
小微的技术路线是通过微信开放平台调用小程序,不读屏或模拟点击。
小微至今仍在灰度。刘炽平在二季度电话会上表示,小微的原型在技术上可以处理复杂的Agent流程,但目前被设定为需要用户介入和多步确认,作为安全措施。
一种解释是安全考虑,另一种解释更直接——腾讯二季度营销服务收入435.65亿元,同比增长22%,公司把增长归因于AI驱动的广告推荐模型、智能投放产品和微信生态内的闭环营销。
这些收入长在视频号、朋友圈和公众号的注意力上。小微一旦让用户跳过浏览,直接说“帮我在美团订一份外卖”,这部分广告曝光的价值就会打折。电话会上已经有分析师当面问过这个问题:交易路径变短,会不会把高毛利的广告库存一起缩掉。刘炽平的解释是这些风险并不成立,AI会让微信生态变得更有价值。
小微的克制,或许恰恰是因为微信太清楚自己靠什么赚钱。
第三种是被调用,美团或许是代表。
6月1日,王兴在一季度财报电话会上宣布,美团AI助手"小美"将接入腾讯元宝,用户在元宝里提出本地生活需求,由小美完成交易。他还提出"To A"概念:除了服务消费者和商家,服务AI Agent正变得越来越重要。
美团有自己的小美和小团,但没有去做跨平台的通用Agent,而是把外卖、酒旅、到店等能力封装好,等着被各家Agent调用。交易、定价、补贴和用户数据都留在美团手里,态度是开放接口,保留收银台。
第四条路在打开权限上走的最激进的豆包。
作为中国覆盖面最广的个人Agent,其10月起在对话里挂上抖音商城的商品卡,更早就已开始内测App内下单闭环,同时在手机系统层面做通用代理。
但豆包面对的悖论和千问类似,抖音电商的核心竞争力是兴趣推荐,用算法把不知道自己要买什么的人变成买家,用户一旦跳过信息流,直接对豆包说“帮我买一双跑鞋”,信息流的推荐价值就消失了。
还有一个值得注意的缺席者,是拼多多。
拼多多今年5月底悄悄上线了自然语言的“AI搜索”,但截至目前,它没有推出面向消费者的购物Agent,也没有宣布接入其他大厂的Agent平台。
作为国内电商中最依赖推荐流的平台之一,Agent意味着用户带着明确意图跳过推荐流直达商品,这对拼多多的冲击可能比对任何其他平台都大。
最依赖"逛"来赚钱的公司,在Agent这件事上最沉默。
八两种成绩与奖励
大厂做个人Agent,技术和产品体验远远不是挑战,最危险的是做出来之后,发现自己在蚕食自己的收入。
淘宝通过推荐流和搜索广告卖商家的展示位,用户在页面上多停留一秒,就多一次曝光机会;抖音的兴趣电商靠短视频和直播创造冲动购买;微信的广告长在视频号和朋友圈的注意力里。
但个人Agent越好用,这些平台最赚钱的广告曝光就越不值钱。
因此国内对个人Agent叙事最应该谨慎的,恰恰是那些最有能力做它的公司。
它们拥有用户、数据和技术,唯独缺少一个合理的理由,去用Agent削弱自己最赚钱的业务。
Muse对Meta来说更像进攻武器,因为Meta没有自己的电商交易生态,Agent帮它从谷歌和亚马逊手里截获意图,增量大于蚕食。
即便如此,Muse最好用的那部分需求,仍然来自Instagram的推荐流,它补上的是执行,没有取代推荐流。
中国大厂大多同时拥有广告业务和交易业务,Agent的增量和它蚕食的广告收入之间需要仔细算账。
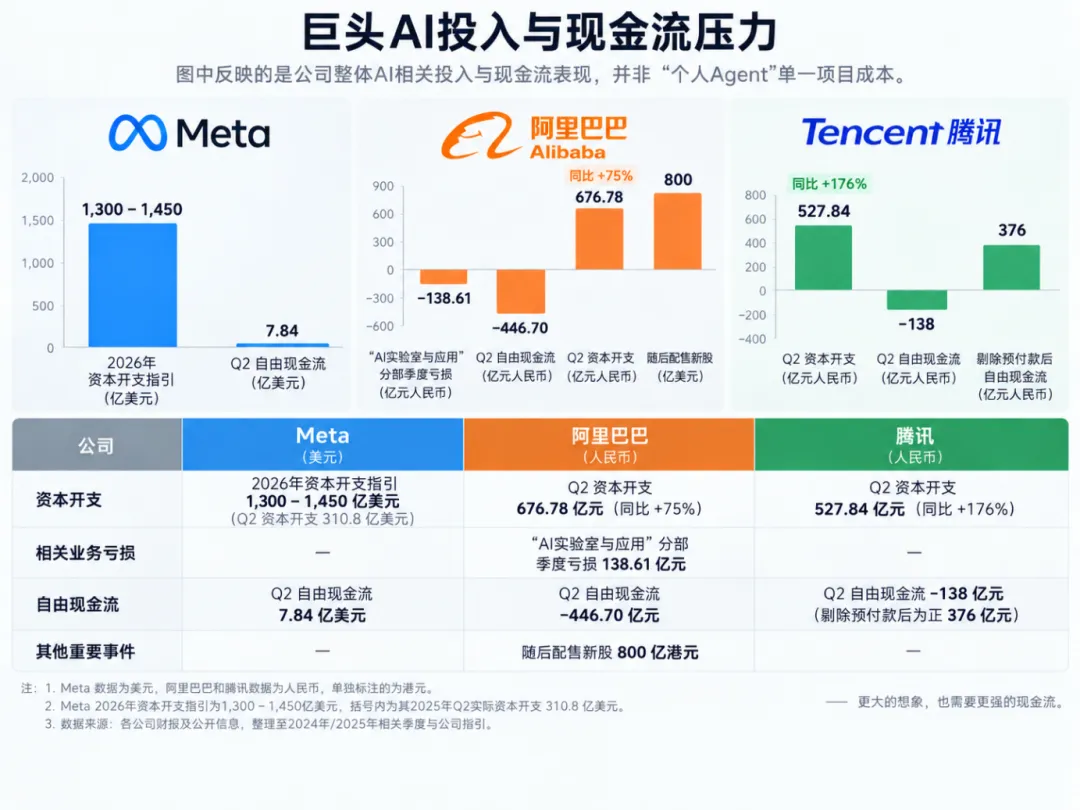
阿里"AI实验室与应用"单季亏损138亿元,腾讯二季度资本开支同比增长176%,这些投入能否产生超过被蚕食收入的新价值,目前没有任何一家公司给出答案。
2023年,扎克伯格砍资本开支、大规模裁员,宣布“效率之年”,Meta涨了近200%。
2026年,他把资本开支推到1300至1450亿美元,第二季度自由现金流不足8亿美元,上半年零回购,半年举债约250亿美元。市场因为Muse又给了11%。
市场不在乎一家公司是花钱还是省钱,它在乎的是故事能不能自圆其说。
“效率之年”的故事是:钱花对了,多余的砍掉。Muse的故事是:钱有去处了,消费端入口好像要来了。
两个故事方向相反,但都在特定时刻满足了市场的需要。
个人Agent是个好功能,可以让已有的App更好用,也会产生一些新的需求,但它短期内很难成为一个新入口,撑不起一轮重新定价。
入口要能生成需求,要握住收钱的能力,要能把用户留在自己这里,而且至少在用户眼里保持中立,目前的个人Agent,四样里最多沾得上1-2样。
它省下来的每一分钟注意力,都是互联网公司本来可以卖钱的资产;它留在自己手里的每一个用户,都是商家本来愿意付钱去接的人。
大摩首席互联网分析师Brian Nowak在一次内部讨论结束时说,接下来最关注的是“用户有没有真的在Muse上面买东西”。
他不关心下载量和日活,只关心成交。一个入口的价值,要看多少人掏了钱、下次还来,走进来的人数说明不了什么。
目前数据远不足以回答这个问题,Meta也还没有披露更多的Muse日活、留存和付费转化。
哪怕这些数字很好看,它面临的限制也不会消失。
商家不愿意为一份看不见用户的订单付高价,平台不愿意被绕过,用户的大部分需求并不在Agent里产生,Agent这一层可以被任何竞争对手复制。
过去几年AI叙事大行其道,市场总是喜欢在以砸钱力度来重估科技公司的价值。
但在许多本不成立的入口叙事里,更稀缺的能力从来都不是花钱的勇气,而是能理解什么钱本不该花的克制。
本文为专栏作者授权创业邦发表,版权归原作者所有。文章系作者个人观点,不代表创业邦立场,转载请联系原作者。如有任何疑问,请联系editor@cyzone.cn。