从短视频到AI视频,一些投资人老友再次低调出手,新一批产业资本和国家级基金也走到台前。
投资人与创业者,往往是彼此成就的。十多年前,快手还是一款从GIF工具成长起来的短视频产品,腾讯、百度、五源资本、红杉中国等机构先后进入它的股东名单。
十多年后,快手旗下的可灵AI独立融资。股东名单中,腾讯和百度再次出现;当年与快手投资有关的一些投资人,也以不同身份站到了可灵背后。
2026年10月30日,快手宣布,北京可灵增资完成交割,投资者实缴资金合计约198.02亿元。这一次,除了互联网巨头,国家人工智能产业投资基金、地方产业基金、市场化投资机构和产业公司也加入其中。
可灵的这个融资名单既有熟面孔,也有与当年快手不同的新朋友,以及对应的资本结构和公司治理结构。
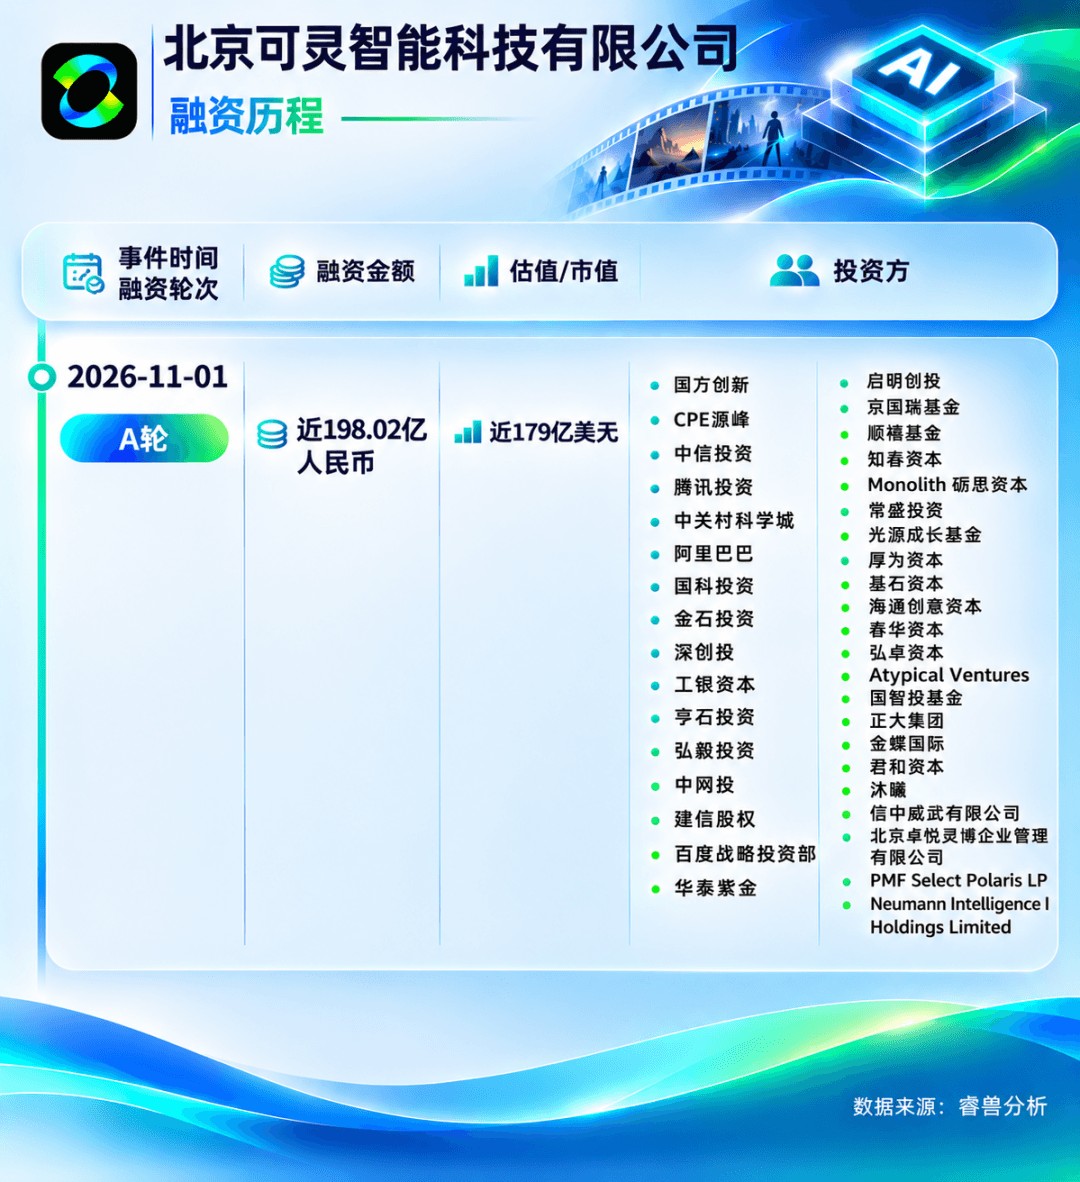
腾讯和百度从快手走到可灵的老股东
在目前能够确认的公开资料中,腾讯和百度是快手与可灵背后最明确的共同投资人。
快手2020年提交的上市申请资料显示,上市前,腾讯持有快手约21.57%股权,百度持有约3.78%。当时的投资人还包括五源资本、DCM、DST、红杉资本、博裕资本和淡马锡等。
数年后,腾讯和百度又出现在可灵的投资者名单中。根据快手交割公告的信息,融资完成后,腾讯通过上海启善和Parallel Mars两家关联主体,合计持有可灵约1.12%的股权;百度持有约0.28%。
对腾讯而言,这是一笔从内容平台延伸到内容生成基础能力的投资。当年投资快手,腾讯获得的是对短视频和内容社区的重要布局;投资可灵,关注点则可能更多落在视频生成模型、创作者工具以及AI时代的新内容生产方式上。
百度的路径也类似。作为快手上市前投资人,百度参与过短视频平台的成长;如今百度自身也在发展大模型和AI应用,同时成为可灵投资人。这显示,面对生成式AI,产业资本与创业公司之间的关系越来越复杂:既可能在某些领域竞争,也可能通过投资与合作保持连接。
DCM与卢蓉,从快手到可灵的投资接力
DCM是快手重要的早期投资人。根据快手上市申请资料,上市前DCM持有快手约9.23%的股权。卢蓉曾在DCM工作,并参与主导对快手的投资。
离开DCM后,卢蓉于2019年创办Atypical Ventures(奇创投)。根据港交所权益披露,Atypical Ventures II旗下的Atypical Holdings Limited认购可灵的投资金额为1.0224亿元人民币,约合1500万美元;按公告披露的增资及股份计划实施后口径,对应约0.08%的股权。
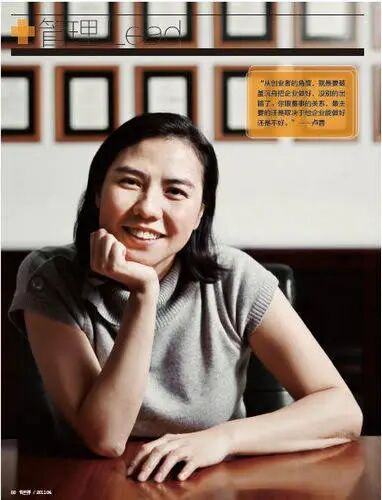
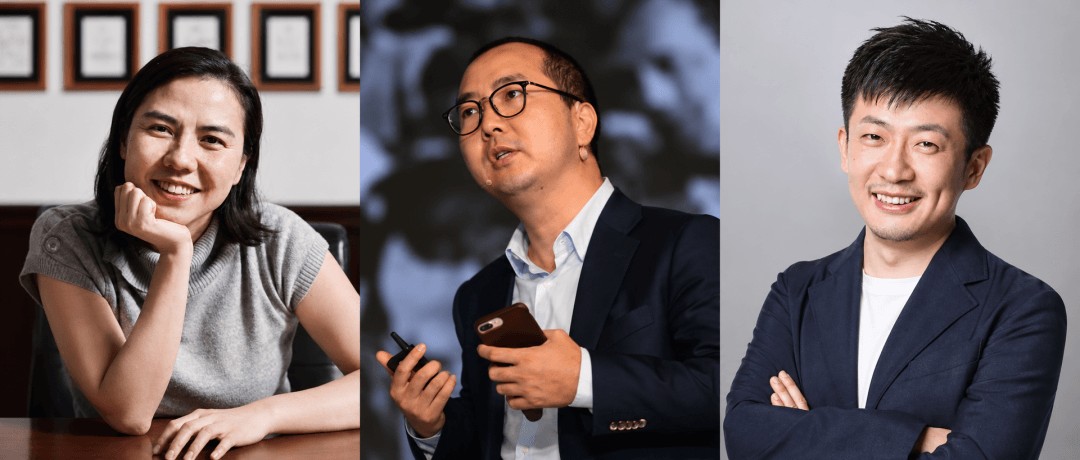
Atypical Ventures创始人卢蓉 图源:《创业邦》杂志 摄影:贾睿
可灵投资者中还有PMF Select Polaris LP。快手2026年8月31日公告披露,其认购金额调整为3900万美元(约人民币2.66亿元)。创始人周韬略此前也曾在DCM供职,并参与快手的投后。
张斐从快手早期投资人到以个人关联主体参与可灵
张斐是中国早期互联网投资领域的重要投资人,也是第一个投资快手的天使投资人。在快手成长过程中,他所在的五源资本持续参与投资;快手上市前,五源资本相关持股约为16.66%。从早期短视频社区到AI视频生成,张斐与快手团队的投资关系仍在延续。
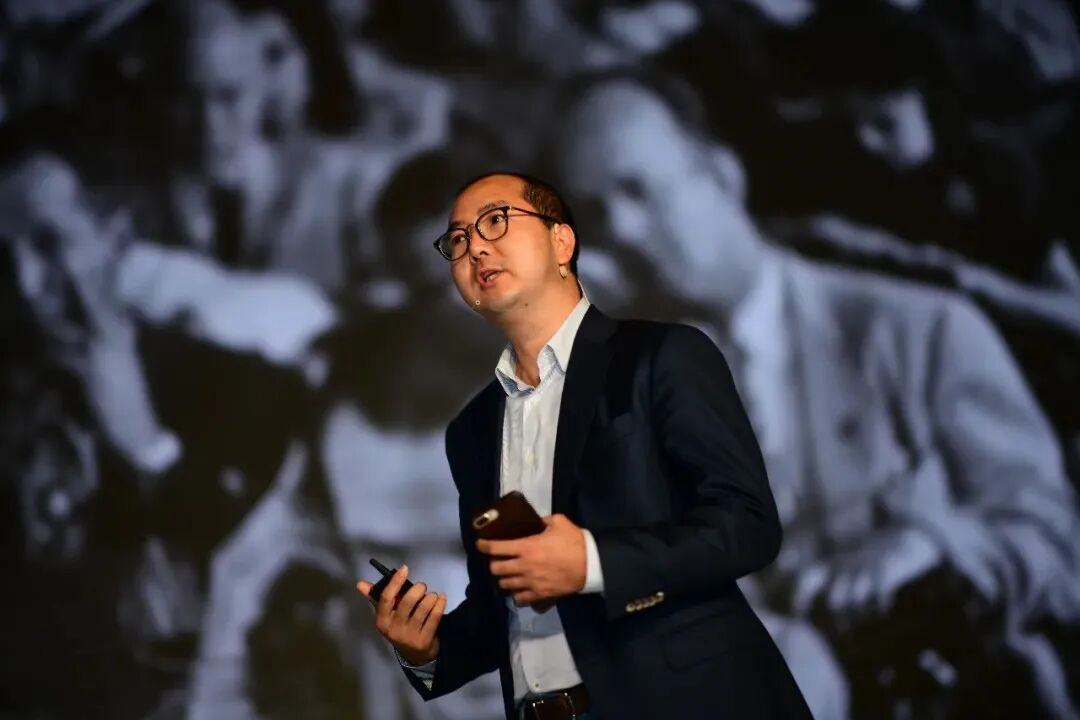
五源资本张斐
在可灵融资中,张斐通过全资拥有的Neumann Intelligence I Holdings Limited参与认购。2026年7月,该主体拟出资1000万美元;8月,认购金额增至1500万美元,约合1.0224亿元人民币,对应北京可灵新增注册资本80,147元。按快手8月公告中认购限额及股份激励计划授权额度全部使用的假设,该主体对应约0.08%的股权和0.07%的表决权。最终交割后的精确比例仍需核对10月交割公告原表。
从红杉到砺思曹曦与快手的另一条线
可灵的投资人名单中,砺思资本值得单独关注。据公开报道,砺思资本创始合伙人曹曦此前曾在红杉中国工作,并参与过快手等项目的投资。离开红杉中国后,曹曦创立砺思资本,后来又参与投资可灵。
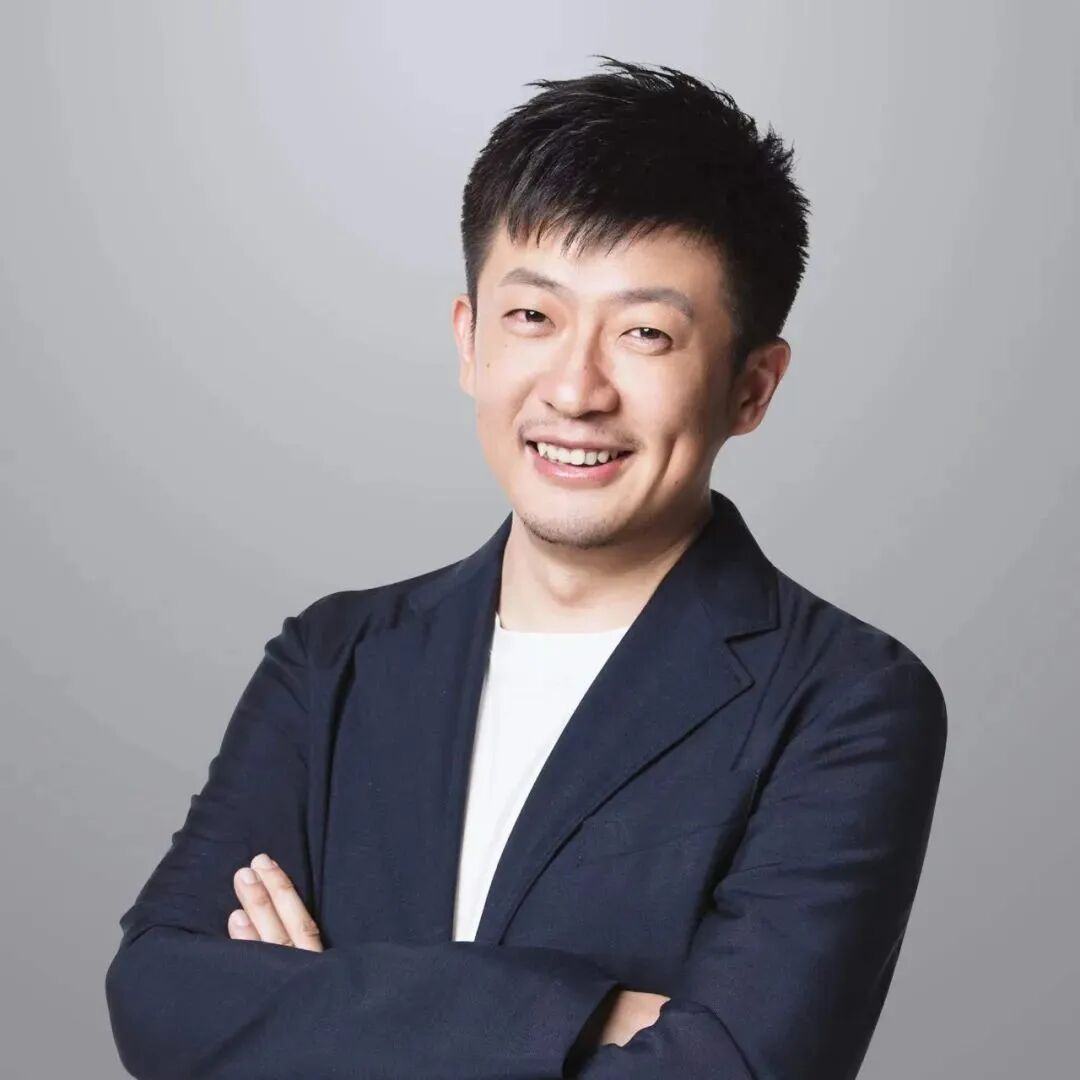
砺思资本创始合伙人曹曦
这是一种很有意思的延续:投资人曾在一家机构参与快手的投资,后来带着新机构进入快手孵化的AI公司。
从金额看,快手2026年8月披露的调整方案显示,天津砺思星雀的认购出资额由7亿元增加至约9.37亿元。此后10月交割前,公告又披露天津砺思星雀承接了海璞壹号对应200万元的部分认购权利。
新朋友国家基金地方国资和产业资本来了
与快手早期融资相比,可灵的一大变化是:投资人覆盖了更广泛的产业和政策资本。这并不意味着快手历史上没有产业资本或国资背景投资人;更准确地说,从本轮已披露名单看,可灵引入了多类明确围绕人工智能、科技产业和内容生产布局的投资主体。
国家人工智能产业投资基金14亿元入局
2026年8月,快手披露国家人工智能产业投资基金作为新增投资者,向北京可灵投资14亿元人民币。
这是可灵融资中最受关注的机构之一。根据《科创板日报》对最终交割结构的报道,该基金交割后持有可灵约1.15%股权。
对于国家级基金而言,视频生成模型不只是一个面向消费者的创意工具,也可能成为多模态模型、数字内容生产及相关产业应用的一部分。当然,国家基金投资可灵的具体内部决策逻辑并未公开。我们可以观察其投资方向,但不能将外界推测当作基金已经披露的投资理由。
上海国方可灵的重要外部股东
在最终交割结构中,上海国方数科出资约16.9亿元,持有可灵约1.38%股权,是公开报道中单一出资规模较大的外部投资者。
除上海国方外,可灵的投资阵容中还包括北京相关产业基金、中国互联网投资基金等机构。地方和国家层面的产业资本共同出现,也反映出AI大模型已经成为多个地区争夺产业布局的重要方向。
阿里云既是投资人也身处竞争赛道
可灵股东名单中,阿里云也是一个醒目的名字。据《科创板日报》报道,杭州阿里云飞天出资约13.63亿元,交割后持有可灵约1.12%股权。
阿里自身在生成式AI、多模态模型和云计算领域均有布局,因此它与可灵之间既存在潜在合作空间,也可能在相关产品和客户市场上形成竞争。
这恰恰是AI时代产业投资的一个特点:模型公司需要算力、开发者和客户入口;云厂商也需要丰富模型生态。投资关系的建立,不代表双方在所有业务上都只有合作。
金蝶沐曦交割前进入的产业新面孔
可灵融资的最终交割名单,与最初宣布时有所变化。10月交割前,达康兰五将部分认购权利转让给金蝶软件(中国)、温州睿达、共青城君可、沐曦上海及宁波知春华燕等主体。其中,金蝶软件(中国)对应出资3亿元,沐曦上海通过该项转让承接对应5500万元的出资权利。
金蝶来自企业软件领域,沐曦则与AI算力产业相关。它们进入可灵的股东名单,至少展示了生成式AI产业链不同环节的资本连接。至于这些投资未来是否形成产品接入、客户拓展或算力采购等具体合作,目前尚不能仅凭投资关系推断。
中东资本原拟领投最终没有完成交割
可灵最初公布的融资阵容中,中东背景投资机构BlueFive Capital曾是联合领投方之一。BlueFive官网显示,其创始人兼首席执行官夏本佳(Hazem Ben-Gacem)曾任中东私募机构Investcorp联席首席执行官;财新英文网曾报道,中国投资银行家方风雷与其共同推出这一投资平台。
据《科创板日报》,达康兰五(广东达康兰五股权投资合伙企业)与BFI MIDCO均为BlueFive相关投资主体。两家主体的完整股权穿透、最终资金来源及方风雷是否为其出资人,尚不能仅凭公开报道确认。
达康兰五原定出资8.8亿元,其中7.8亿元认购份额转让给其他投资人,剩余1亿元未缴付;BFI MIDCO原定出资8000万美元(约5.45亿元人民币),相关认购义务终止。
根据快手披露信息,两家主体未能在约定期限内缴付剩余增资款,相关安排终止,二者不再作为本次投资者及股东协议签约方。快手称,终止系由不可归责于任何订约方的客观原因所致,具体原因未进一步披露。
这也使最终实缴金额从此前披露的融资上限约204.47亿元,调整为约198.02亿元。
从快手到可灵投资人到底在寻找什么
快手和可灵,都与视频有关,但它们所处的产业位置不同。
快手的核心能力,是围绕短视频建立内容社区,并通过广告、电商、直播等方式实现商业化。可灵则更靠近内容生产端:它用模型帮助个人创作者和企业生成视频,同时通过API进入其他平台和客户的工作流。
对投资人来说,这两类资产的回报逻辑也不同。投资快手,需要判断用户增长、社区活跃度、商业化效率,以及平台能否留住创作者和用户。投资可灵,则需要判断模型效果、全球客户需求、算力成本、持续研发能力,以及客户是否愿意长期为生成能力付费。
两者仍然有相通之处:它们都建立在视频需求长期增长的前提之上。但在AI时代,竞争正在从拥有更多内容和用户,延伸到要更高效地生产内容,并让这种能力进入更多工作场景。
这也是为什么,可灵可以同时吸引快手的老投资人、AI产业基金、云厂商、企业软件公司和算力产业资本。
如果说当年投资快手,是押注短视频平台能否建立庞大用户社区;那么投资可灵,投资机构面对的问题已经发生变化:可灵能否持续推出具有全球竞争力的模型?海外收入能否保持增长?视频生成的使用场景能否从尝鲜走向稳定生产?以及,高昂的算力投入最终能否换来可持续利润?
投资对象从内容分发平台转向AI内容生成能力,但投资人依然在判断一个熟悉的问题:新的技术变化,会不会产生新的全球级平台?
快手到可灵,变化的是技术和市场,不变的是投资人与创业者之间长期同行、彼此成就的关系。
本文为创业邦原创,未经授权不得转载,否则创业邦将保留向其追究法律责任的权利。如需转载或有任何疑问,请联系editor@cyzone.cn。