编者按:本文来自微信公众号小饭桌(ID:xfzmedia),作者:李玉鹏,编辑:张丽娟,创业邦经授权发布。
9月的具身赛道,最热闹的是两条朋友圈和一条传闻。
敲钟不到十天,梅卡曼德创始人邵天兰在朋友圈连发两条,把矛头对准行业里一种流行玩法:“攒局型”具身智能创业。他还在评论区直接点了银河通用的名,措辞很重,说“这种做法是不合法、不道德,而且是不聪明的”。
银河通用随即回应,但通篇没提梅卡曼德,“真实”这个词反复出现,真实研发、真实壁垒、真实场景、真实的商业闭环。
几乎同时,另一条消息在投行圈传开。据外媒报道,证监会拟通过窗口指导收紧人形机器人企业IPO,并对其提出经常性收入、亏损收窄和真实创新能力的要求。
一边是刚上市具身企业创始人“炮轰”、一边是IPO收紧闸门,两个事件指向同一个问题,而这也正是过去一年具身智能行业热闹的表象之下最值得追问的事:这些机器人,到底卖给谁了?
数采中心成“大客户”
行业里有句调侃:“现在的机器人‘考编’比‘进厂’容易多了。”
话虽刻薄,却戳中了一个事实:人形机器人出货量的繁荣,某种程度上并不是由终端真实需求拉动的。
2025年,全球人形机器人出货量近1.8万台,其中,国内厂商出货约1.44万台,占据绝对主导。单看数字,行业像是一脚踩进了爆发期。但把镜头拉近,机器人的去向却很微妙。
据IDC统计,2025年人形机器人出货量中,流向数采、科研以及文娱商演场景的合计占比达到78.4%。而2026年上半年,全球人形机器人出货量超2.2万台,应用场景方面,数采、科研和文娱商演合计占比有所下降,但仍在60%以上,智能制造和仓储物流合计占比约18%。
换句话说,每卖出五台机器人里,大约只有一台真正进厂干活,而数采中心是这批人形机器人出货的“大客户”之一。
截至今年4月底,全国已有64个数采中心投入使用,若加上在建数量,超过90个,基本覆盖全国各个省份。其中,浙江、江苏、广东的数采中心数量均超过10个。
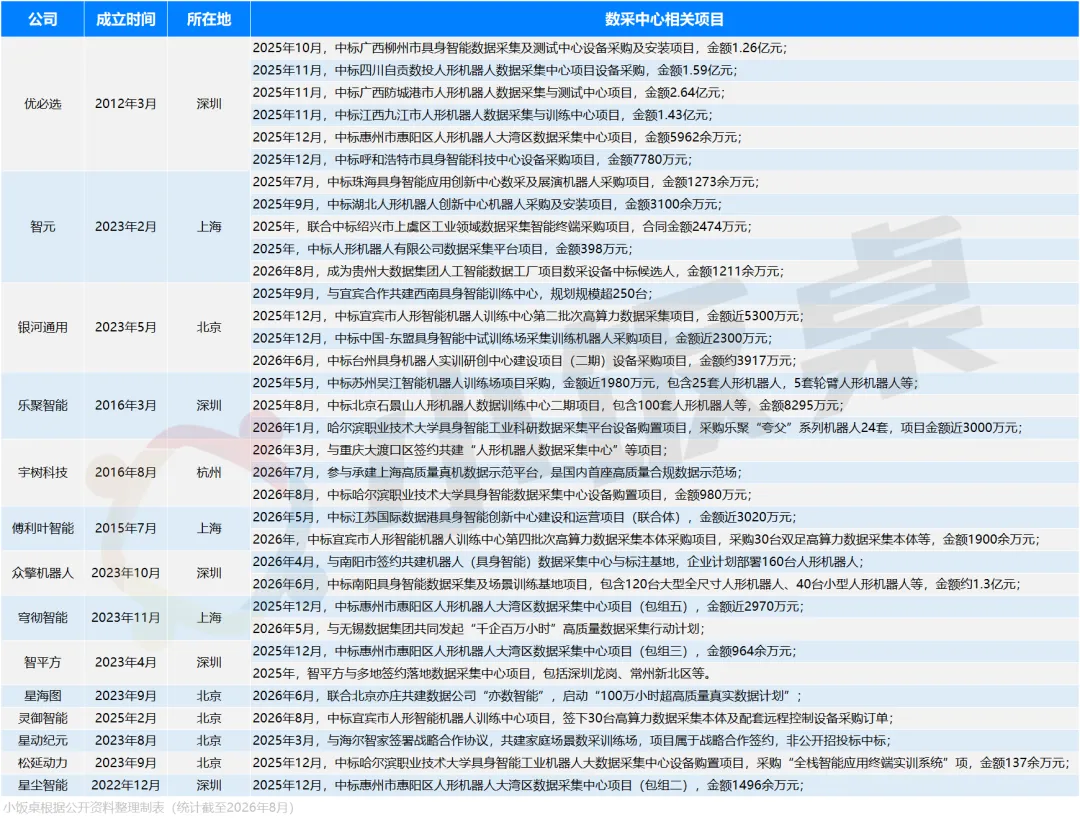
这些数采中心部署了超2500台人形机器人,有13个数采中心部署了百台以上。上海智元以约200台的数量排在第一位,四川自贡、广东惠州、江苏等地的几个数采中心也超过150台。参与供货的具身企业有30多家,智元、优必选、银河通用、宇树科技、乐聚智能等是出场率比较高的几家。
于是出现这样的画面,具身企业建产线、提产能,生产出的机器人相当一部分进了全国各地的“训练场”。
在那里,这些机器人每天的工作,就是在搭建好的仿真厨房里练习端茶杯,在特制家居场景里叠衣物,在模拟产线拧螺丝。摄像头记录下每一次关节的角度变化、力控微调,采集到的数据被打包、标注,然后进入下一环节交易。
打个不太严谨的比方,这就类似于车企生产出来的车辆,相当一部分并没卖给消费者,而是直接拿去做碰撞实验。碰撞测试本身无可厚非,但如果车企大部分出货量都来源于碰撞实验室的采购,那商业化前景就得打个问号。
拆开几家头部具身公司的订单结构,答案比想象中更复杂。
以优必选为例,这家公司2025年公开的11笔千万元级大单里,7笔流向数采中心,3笔来自工厂端客户,还有1笔未披露。
2025年10-12月,三个月内优必选签下6笔数采中心订单,总额约8.29亿元,约占全年近14亿元签约额的六成。其中,广西防城港项目2.64亿元、四川自贡项目1.59亿元、江西九江项目1.43亿元、广西柳州项目1.26亿元。
再比如,智元2025年中标珠海具身智能应用创新中心数采及展演机器人采购项目、湖北人形机器人创新中心机器人采购及安装项目,以及联合中标绍兴市上虞区工业领域数据采集智能终端采购项目。
2025年12月,银河通用中标宜宾市人形智能机器人训练中心项目;同月又拿下中国—东盟具身智能中试训练场采集训练机器人采购项目。2026年6月,银河通用中标台州具身机器人实训研创中心建设项目(二期)设备采购项目。
乐聚智能2025年5月中标苏州吴江智能机器人训练场项目采购,包含25套人形机器人和5套轮臂人形机器人等;8月,中标北京石景山人形机器人数据训练中心二期项目,包含100套人形机器人等;2026年1月,哈尔滨职业技术大学“具身智能工业科研数据采集平台设备购置”项目发布中标公告,采购乐聚“夸父”系列机器人24套。
其他公司,还有傅利叶智能中标宜宾市人形智能机器人训练中心第四批次高算力数据采集本体采购项目;众擎机器人中标南阳具身智能数据采集及场景训练基地项目;智平方与多地签约落地数据采集中心项目,包括深圳龙岗、常州新北区等等。
然而,事情还不止于“把机器人卖到数采中心”这一步:数采中心用这些机器人采集的数据,往往又会卖给同一批具身公司。
钱从数采中心流向具身公司,再从具身公司流回数采中心。具身公司有了订单和营收,数采中心有了数据和交易额。一圈转下来,每个环节都显得很合理。但跳出这个圈子看,整个体系里似乎没有真正为机器人买单的终端用户。
至此,这表面上给人的感觉像是一场靠补贴撑起来的虚假繁荣,一场“左手倒右手”的账面内循环。
“别把‘攒局’当闭环”
邵天兰那条朋友圈之所以在行业内炸开,是因为他把很多人心照不宣但不愿公开说的事摆到了台面上。
按常规的商业闭环,应该是终端客户先有真实痛点,然后愿意付费采购,使用后认可价值,进而形成复购。这里头最关键的一环是一个和企业没有关联、却主动愿意掏钱的买家。
可“攒局型”的打法不是这个逻辑:具身公司要做出营收,地方要拿到产业招商的落地成绩,投资机构要让自己投资组合的估值更漂亮,供应链厂商要拿到订单。四方的诉求彼此咬合,就拼出了一个局。
问题在于,这四方里没有谁是真的出于“我需要机器人替我干活”而掏钱。
前面提到的数采中心,就是这种模式最典型的承载形式。
地方掏钱搭建场地,公司卖出机器人,采集服务再由公司拿下,收入最后落到财报里。这笔钱从起点走到终点,始终在关联方之间循环,从未脱离利益相关方的圈子。
更进一步,数据表面被卖了出去,紧接着公司又用高价将其买回,资金实现闭环,账面上却完成了两笔真实交易的走账。
不过,话说回来,数采中心的存在并非没有道理,底层原因是机器人太缺数据了。
大语言模型依靠互联网海量文本语料就能“喂大”,但机器人面对的是物理世界,抓握用多大力、关节转多少度、物体表面有什么摩擦反馈,这些信息只会在真实操作中产生,也必须靠专门采集才能获得。
让机器人在真实环境里一遍遍练习,把动作数据录下来,再喂给模型去学,这就是数采中心的核心价值。
具身智能行业普遍共识是,要让机器人具备初步商业可用性至少需要数千万小时有效操作数据,而现在全球可用的高质量物理交互数据不过几十万小时,中间隔着一两百倍的缺口。
地方建数采中心、采购机器人、补贴数据交易,本质上是在给整个具身智能行业搭建“数据底座”。某种程度上,若没有这些订单“托底”,一些初创公司可能撑不到技术跑通的那一天。
其实,这种带有公共投入性质的“虚掷”在技术商业化混沌期并不罕见。互联网早期建基础设施、电动汽车早期铺充电桩,逻辑上是相通的。
可问题在于,托底归托底,但不能变成温室。数采中心里的模拟厨房再逼真也模拟不了餐厅后厨高峰期的混乱,训练场里的仿真产线再精密也很难复现工厂里设备老化、物料差异、作业流程随时调整的复杂现实。
数据是燃料,但燃料本身不能上路行驶。真实客户掏钱时的那种挑剔,是任何补贴和关联交易都替代不了的。
邵天兰炮轰“攒局型”公司,戳中的痛点也在这里:收入可以在一圈关联方之间流转,数据可以在买卖双方之间走两遍账,但产品有没有人自愿买单,骗不了市场。
当工厂愿意为机器人的效率提升持续付费,当复购不再依赖补贴和国资撮合,具身智能这场热闹才算从“内循环”跨入“正循环”。
本文为专栏作者授权创业邦发表,版权归原作者所有。文章系作者个人观点,不代表创业邦立场,转载请联系原作者。如有任何疑问,请联系editor@cyzone.cn。