绿色船舶正在从示范项目走向订单竞争。近期,沿海地区在新能源船型、清洁燃料动力、岸电设施和智能航运系统上的动作明显增多,低碳要求不再只停留在运营端,而是前移到设计、建造、检验和后期维保。
船舶产业的长周期属性,决定了低碳转型不是简单更换动力系统。船体材料、储能安全、燃料供应、港口补能和航线调度都要重新匹配。对船厂而言,绿色订单带来新增长;对传统配套企业而言,产品认证、交付周期和技术适配则成为新门槛。
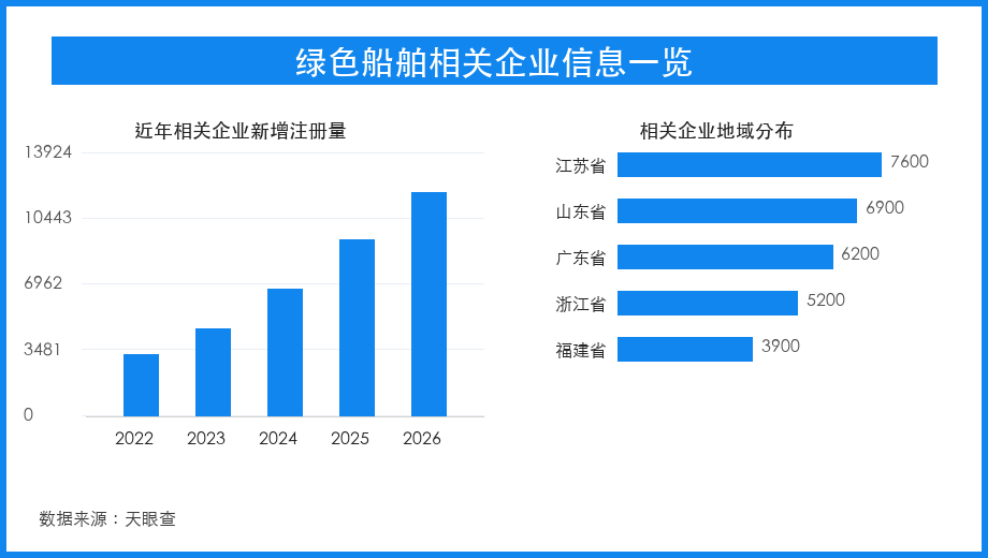
商业查询平台天眼查显示,我国现存船舶制造相关企业超过18.5万家,2026年以来新增注册相关企业约1.18万家。其中江苏、山东、广东、浙江、福建等地企业数量靠前,体现出沿海制造基础与港口需求的联动。
绿色船舶的受益者不只在整船制造。动力电池、燃料电池、船用电控、环保涂层、港口岸电和检验检测服务都有机会获得订单外溢。与此同时,低端修造和同质化配套企业将面对更严格的排放、能效和安全要求,价格优势可能被认证能力和交付可靠性抵消。
从长期看,绿色船舶竞争会把海工装备推向系统集成阶段。谁能在技术验证、供应链协同和后市场服务上形成闭环,谁就更可能在新一轮船舶更新周期中占据稳定位置。
这类转型还会改变港口侧的投资逻辑。岸电接口、充换电设备、燃料补给、船岸通信和能耗监测系统需要同步升级,否则绿色船舶即便完成交付,也难以在日常航运中释放效率。对地方产业集群而言,绿色船舶不是单一制造订单,而是装备制造、能源补给和航运服务协同更新。