编者按:本文来自外部作者,创业邦经授权转载。
2025年,俄罗斯人工智能市场增长近三分之一,达到3160亿卢布。按俄罗斯央行2026年9月8日的汇率折算,约合37亿美元。其中四分之三的钱来自企业,而不是政府。生成式人工智能单独统计,一年内增长到原来的4.5倍,达到580亿卢布,约合6.7亿美元。而这部分里超过一半是试点项目,并没有真正进入生产运行。第一个数字由AIANA机构统计,第二个数字连同试点占比出自Onside与Just AI。
中国的工具在价格上很有优势,但在俄罗斯围绕它们很难搭出一套真正能运转的架构。而俄罗斯市场要的,根本不是一个更聪明的模型。
它要的是两样东西:一整套交付,和确定性。确定模型不会因为制裁、支付受阻或与供应商关系转冷而被切断;确定客户自己就能用、也能维护;确定人工智能处理的数据留在自己的基础设施里,掌握在自己手中;确定换上更强的模型时,旧的能被迅速替换,不必推倒重来。
它要的是落地:能把模型部署在自己这边,能用在具体业务上,并且清楚边界在哪里——什么能做,什么不能做。
下面讲的是这个市场的规则和边界:法律上哪些门是关着的,要和谁竞争,这里买的到底是什么。
关于市场规模与限制
商业化落地的中位价格在俄罗斯没有人公布,但可以去看公开招标的数据。2025年,含人工智能的软件政府合同均价,按第44号联邦法(政府采购)为1400万卢布,按第223号联邦法(国有企业采购)为930万卢布,约合16万美元和11万美元(ATK咨询公司为《导报》(Vedomosti)统计,2026年5月)。招标均价被大额标的拉高:它能给出数量级,给不出精度。
先说政府这一块。面向政府客户的软件必须进入俄罗斯国产软件登记册。条件是:软件权利人须为俄罗斯主体,且俄方控股超过50%;技术支持在境内提供;向外国权利人的付款不超过营业收入的30%。而对于关键信息基础设施的重点设施,外国软件自2022年起不得采购,自2025年起不得使用。
落到实处就是:政府客户部署的是国家模型或主权模型。国家模型指在俄罗斯完成微调的模型——由俄罗斯法人主体做适配,并在境内部署。主权模型指从零研发的模型,它的定义来自一份政府令草案,下文会讲到。两条路都要求经过俄罗斯的公司主体,都要落在俄罗斯境内:绕不开。
剩下的是私营部门,也就是那四分之三的钱。但它同样不是铁板一块。大型企业本身往往就是关键信息基础设施的重点设施:冶金、能源、交通、港口。这意味着政府采购的那套要求同样落到它们头上。中小企业要容易一些:它们要的是面向具体业务场景、开箱即用的方案,一到两天完成部署,月客单价在5万到10万卢布以内——但同样要在境内跑,数据存储和模型运行都在境内。而在任何一个层级上,都需要有一方按合同担责——说客户的语言,落在客户的司法辖区里:在俄罗斯落地、有一个俄罗斯司法辖区内的实体,这件事绕不过去。
从校园里看到的
“我们试过了,没成”这句话,每两个班里就会听到一次。原因也相当典型:数据有没有、就绪不就绪,流程有没有被描述清楚,信息安全要求,运维支持,或者干脆没有责任人。几乎没有人把问题归到模型上;即便说到,也是“跑得慢、老出错、什么都干不了”——而这些都是上面那些原因的结果。而当我问数据放在哪里、谁对它负责,最常见的回答是“不知道”。这不是没人负责,是压根就没有这个岗位。
岗位空着,对应的能力自然也不存在。数据没人准备,管理流程没有搭起来。为私有化部署挑选硬件和模型是一门单独的专业,把它们调好又是另一门。也没有那样一批人:既能去找落地场景,又会用人工智能——他们得先被教育体系培养出来。
问题不在模型
模型的能力要变成结果,靠的是围在它周围的一整套配套工程。这套东西有个共同点,交易往往就卡在这里:它不随货交付。指令与提示、工具、硬件、开发方的反馈与开放程度、运行环境、状态管理。模型由厂商卖出,这套配套体系却要客户自己搭,而客户既缺能力也缺专家。

模型之外、且不随货交付的那一套
由此得出一条对双方都很昂贵的规律:升级模型,并不能解决没搭好的配套体系带来的问题,只会让它的影响来得更快。客户为模型付钱,钱却花在配套上:自己的时间、自己的工程师、自己的风险。他们比较供应商,比的正是这第二笔账,哪怕招标文件里从来没有写过它。而当模型厂商把配套的一块交出来时——比如DeepSeek在2026年8月放出的Harness框架——客户这边暂时什么也没变。还是在本地自己搭,还是算进自己的成本。
归根到底,客户需要的是一整套: - 模型本身的供应 - 硬件的供应 - 私有化部署的协助 - 面向具体场景的模型调优 - 运维与支持,包括既有模型升级时的支持 - 咨询,以及业务场景的筛选 - 人员培训:技术人员、业务需求方和最终用户
边界与竞争者
人工智能项目的经济账不是崩在模型上,而是崩在边界上。俄罗斯安全部门的立场很简单:要么禁掉,要么全部搬进内网。而一个隔离环境意味着自己的服务器、自己的加速卡、自己的运维团队。项目成本成倍上升,而且这已经不是一次性的钱,是长期的开支。
合理的答案是这样的。不敏感的任务交给外部模型,敏感的放进封闭内网。把它们赶进内网的,是机密数据、合规要求,以及不愿意受制于某一家供应商。开放权重(开源权重)的用武之地,正是这里。而对内网环境来说,还要有小模型面向特定任务类型的专门化、访问边界的搭建和安全保障。
俄罗斯的法律切掉的不是人工智能模型的外国出身,而是失控。拿一个开源模型,用自己的数据做微调,部署在俄罗斯境内的数据中心里,关键特性处于掌控之中——形式上就没有问题。
而这块地方已经有人先到了:本地供应商先一步进了封闭内网。俄罗斯联邦储蓄银行Sber在2026年3月展示了可私有化部署的GigaChat Enterprise,其中也包括面向关键信息基础设施的版本。Yandex以容器方式提供AI Studio的私有化部署,并在同一套交付里把DeepSeek和Qwen一并给到客户。电信运营商MTS的私有化部署平台上有四十多个模型。
接着出现了一件改变坐标系的事。2026年9月8日,《生意人报》报道了一份正在讨论的政府令草案。在若干领域——关键信息基础设施、医疗、教育、政务服务、税务与预算——只要主权模型的价格不超过替代方案的1.5倍,客户就必须选择主权模型。所谓主权模型,草案的说法是:各个环节均由俄罗斯法人主体研发,并运行在境内基础设施之上。目前符合这一定义的只有一个模型。文件仍在讨论,尚无定论,但市场已经先绷紧了。
这里重要的不是文件的状态,而是它的构造。1.5倍是在两个俄罗斯模型之间算的,不是从中国厂商的价格算起。据同一篇报道,GigaChat Max的价格是每千token 0.65卢布,开放权重模型是同样一千token 0.2到0.3卢布。
而这并不是俄罗斯独有的现象。2026年6月,欧盟委员会提出了《云与人工智能发展法案》。里面设了四级云主权:从数据在欧盟境内处理,一直到对第三国干预的豁免。在美国,为国防部提供服务的云厂商必须把政府数据留在境内,而2025年4月美国行政管理和预算局(OMB)的备忘录把政策说得很直白:买美国的。沙特阿拉伯自2020年起不允许政府数据离开王国境内。印度、越南、印度尼西亚各有自己的数据存放规则。而Gartner在2026年1月给出预测:到2027年,将有35%的国家被锁在区域性人工智能平台里,而今天这个比例是5%。
由此得出的结论比俄罗斯市场更大。中国模型出海要适应的东西,不是俄罗斯的特例,而是大多数市场上迟早要面对的那一套的预演:私有化部署、面向具体任务而非通用的模型、针对他人数据的适配、对他人员工的培训,以及一份由中国厂商提供支持的合同。
这里还得说一句不太好听的。在这个市场上,开放权重已经不再是中国厂商的护城河。Yandex在自己的交付里给出DeepSeek和Qwen,MTS和Cloud.ru把中国模型分发给自己的企业客户。中国的权重已经在俄罗斯跑起来了,用的是别人的手——上面没有你们的服务,也没有你们的收入。
进入俄罗斯时会被问到什么
没有人关心模型本身有多独特。人们关心的是:它在哪里已经稳定运行了不止一年,带来的可测量效果是多少。出故障的时候谁来负责。在当地司法辖区内,有没有当地语言的支持。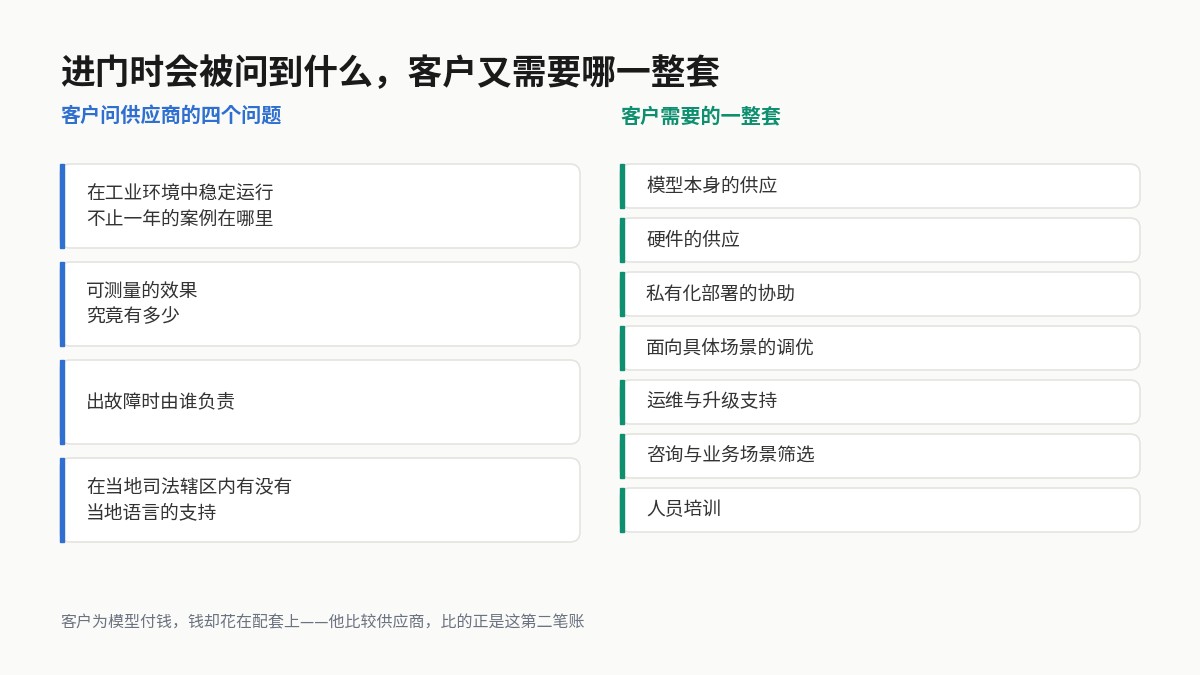
进门时会被问到什么,客户又需要哪一整套
这里买的是什么
还剩一个问题:在这样的格局下,厂商的收入从哪来。“卖的不是模型,而是全周期”这个答案听上去很有说服力,直到人们发现:围绕开放权重的这一整套,本地系统集成商同样搭得起来。厂商和集成商到底差在哪里,是要单独拆开来讲的事。
但这里买的是什么,现在已经看得出来,而且不是模型。是搭建工具、针对自有数据与流程的适配、在内网环境中的部署、对人的培训,以及一份“一年之后它照样能用”的承诺。据Gartner估算,2026年全球围绕人工智能的服务支出将达到5850亿美元,而模型本身是330亿美元。这是整个市场,不是单笔交易的结构,但量级看得很清楚:钱不在权重里。
模型进入企业内部之后会发生什么、哪里真正需要机器人、以及为什么培训要在交付之前就开始——这些放在后面的文章里。
这里买的是什么
还剩一个问题:在这样的格局下,厂商的收入从哪来。“卖的不是模型,而是全周期”这个答案听上去很有说服力,直到人们发现:围绕开放权重的这一整套,本地系统集成商同样搭得起来。厂商和集成商到底差在哪里,是要单独拆开来讲的事。
但这里买的是什么,现在已经看得出来,而且不是模型。是搭建工具、针对自有数据与流程的适配、在内网环境中的部署、对人的培训,以及一份“一年之后它照样能用”的承诺。据Gartner估算,2026年全球围绕人工智能的服务支出将达到5850亿美元,而模型本身是330亿美元。这是整个市场,不是单笔交易的结构,但量级看得很清楚:钱不在权重里。
本文为专栏作者授权创业邦发表,版权归原作者所有。文章系作者个人观点,不代表创业邦立场,转载请联系原作者。如有任何疑问,请联系editor@cyzone.cn。