作者丨吴岩
编辑丨子钺
理想汽车的芯片业务,正在从内部研发项目转向独立融资平台。
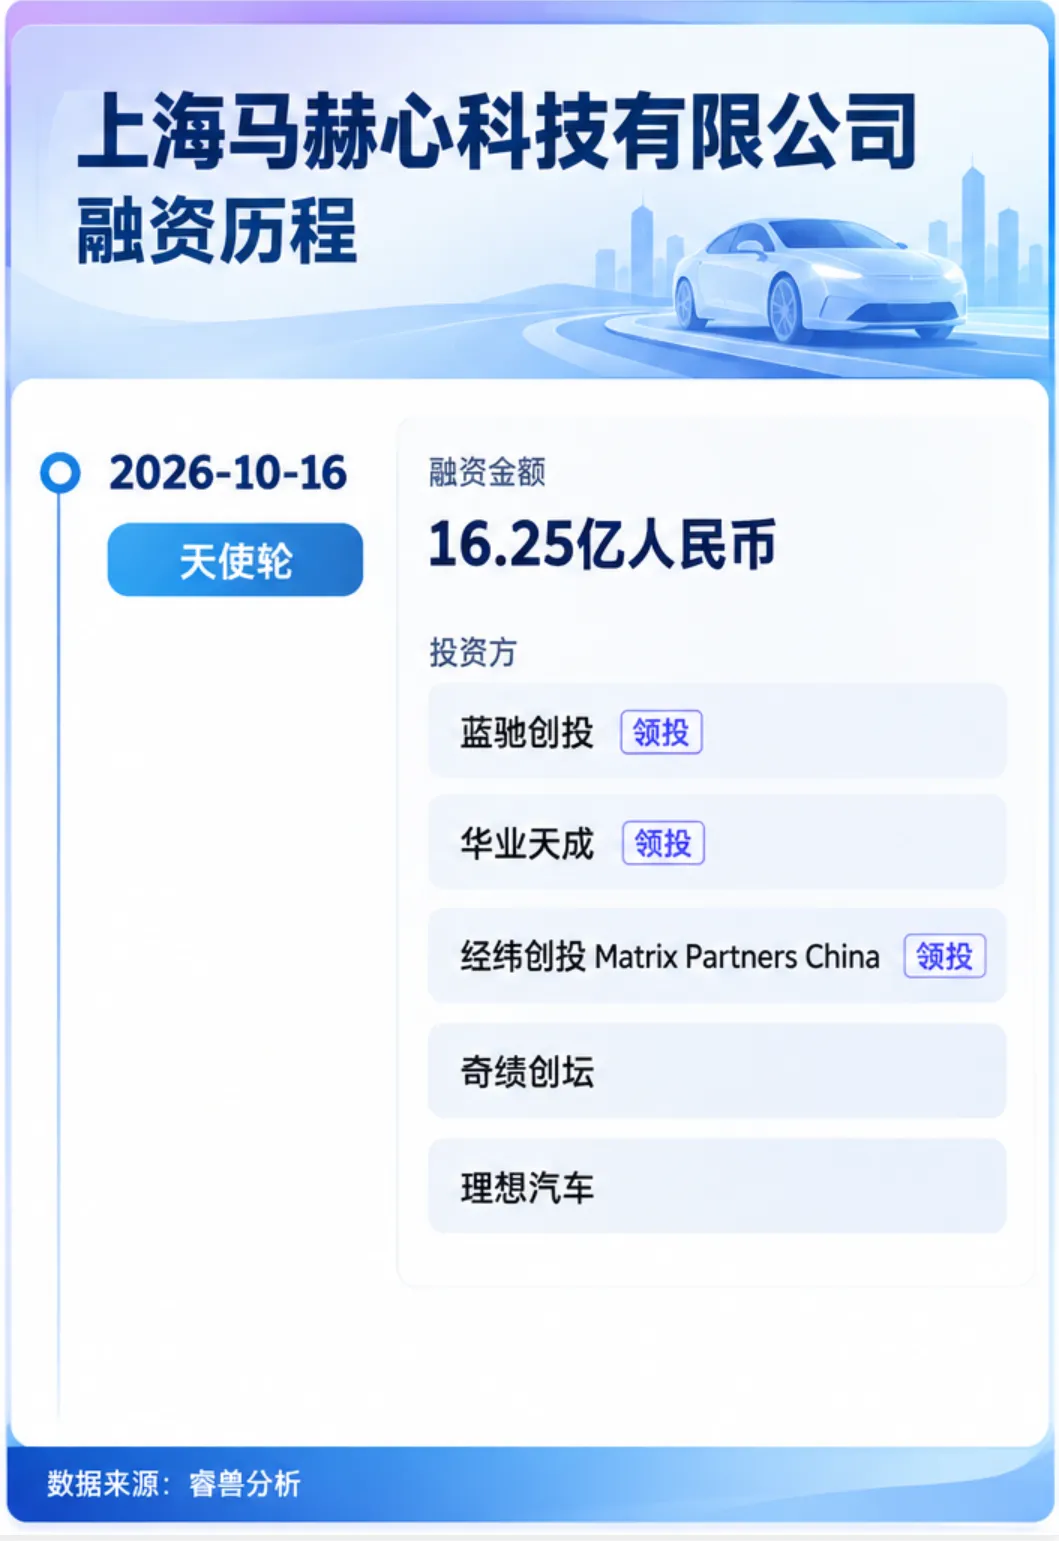
10月16日,理想披露,上海马赫心科技有限公司(以下简称马赫心科技)签署首轮股权融资协议,拟获得16.25亿元认购资金,其中10亿元来自理想体系,6.25亿元来自外部投资者。曾投资理想整车业务的经纬创投和蓝驰创投再次出手:经纬创投通过关联投资载体参与,蓝驰创投则成为本轮领投方之一。
此前,蔚来芯片子公司安徽神玑也已引入外部资本。两家车企都保留芯片业务控制权,并将对外销售列为发展方向。理想此次特别提及非汽车市场,机器人等端侧AI应用成为观察其商业化的重要线索。
这笔交易的意义,在于车企多年投入形成的技术和团队,开始接受独立公司的估值与经营检验。母公司需求能提供初始业务基础;外部客户能否形成持续采购,则决定它能否发展为一家面向市场的芯片供应商。
16.25亿元背后的出资与激励安排
按照10月16日披露的融资安排,理想汽车通过全资附属公司认购10亿元;外部机构中,杭州经韬、蓝驰创投和华业天成分别认购2亿元,奇绩创坛认购2500万元,合计6.25亿元。因此,本轮16.25亿元是母公司与外部投资者的认购总额,不能全部理解为新引入的外部资金。
杭州经韬相关投资方还获授最高5亿元的追加认购权,可在2026年12月31日前按本轮相同价格一次性行使。本轮对应投前估值150亿元,完成初始认购后的投后估值约166.3亿元;若追加认购权全部行使,最高投后估值约171亿元。
据《科创板日报》报道,杭州经韬背后连接经纬创投旗下新基金。杭州经韬约82.33%的合伙权益由杭州创奕未来股权投资合伙企业(有限合伙)持有。后者是经纬创投旗下新设立的基金。
经纬创投、蓝驰创投均曾参与理想汽车前身车和家的融资。它们此次投资的是理想汽车旗下芯片平台的股权,收益将取决于该平台未来的经营及资本价值,不能直接以理想整车业务的增长替代。
融资同时配套员工和高管两项激励计划,授权限额为15%和5%。在认购完成、两项激励额度悉数动用且追加认购权未行使的假设下,理想持股约76.24%;若追加认购权悉数行使,理想持股则降至约74.01%。
这些安排表明,理想希望在保持控制权和研发协同的同时,引入外部资金,并以子公司股权激励技术及管理人员。控制权不变,马赫心科技的财务业绩仍将并入理想集团,业务独立融资也不意味着相关研发费用从集团报表中移出。
量产项目与新设公司需要分开看
马赫M100已经量产上车,但承担融资的马赫心科技是一家新设主体。根据公告相关报道,马赫心科技成立于2026年8月12日,截至10月16日尚未开展实质性商业运营,没有录得收入或利润,也没有资产;其后将逐步招聘人才并收购相关资产。
这不意味着马赫芯片项目没有产品和研发积累,而是说明项目成果与新公司财务记录之间,仍有资产、人员和业务承接的过程。融资所得款项拟用于业务扩张、营运资金、收购转入资产、研发及采购等。
理想造芯早于融资平台成立。按理想CTO谢炎公开采访的时间线,公司2021年开始酝酿,2022年11月正式立项,2024年完成流片,经过回片验证,于2026年量产上车,正式研发周期约三年半。
公司将M100定位为车端AI推理芯片,采用5nm车规工艺及数据流架构;其核心开发方式是让算法、编译器、操作系统与芯片协同设计。
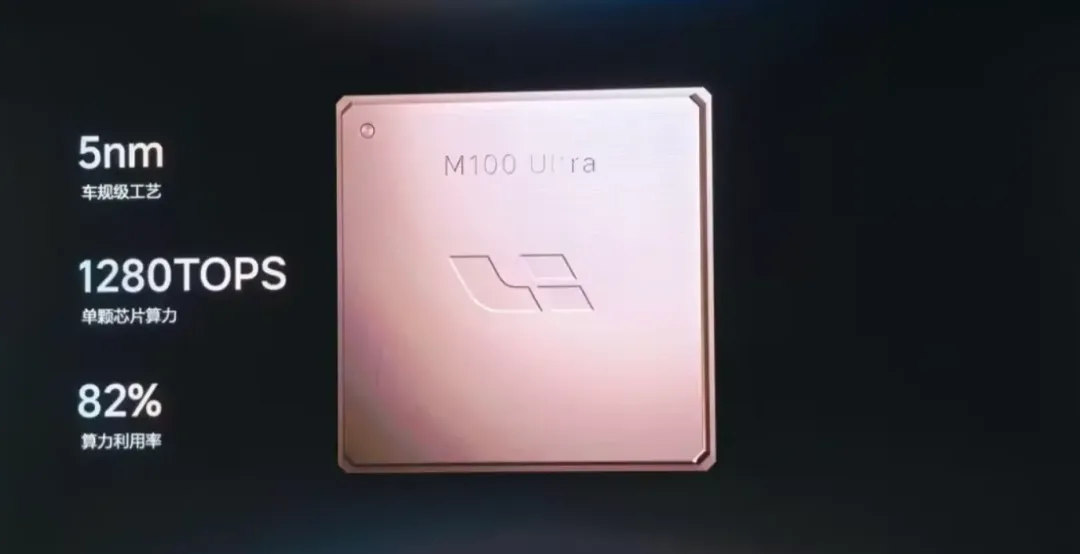
马赫M100
但它的历史研发支出仍缺少可直接引用的专项财务口径。理想2022年至2025年集团研发费用分别约67.80亿元、105.86亿元、110.71亿元和113.15亿元,按原始报表复算合计397.52亿元,覆盖整车、动力、智驾、座舱、操作系统等业务。媒体曾报道芯片累计投入数十亿元,但谢炎未公开具体金额。
需要注意的是,芯片自用与外供的成本账并不相同。自用主要衡量同等功能下减少的外部采购成本,是否覆盖自研、制造及后续维护投入;外供还需要承担模型迁移、工具链、客户支持和销售费用。这次马赫心科技独立融资改善的是资金来源,外部客户的出货规模与贡献利润,才关系到它未来的持续研发能否被覆盖。
团队的价值在于持续迭代与交付
公开采访与报道显示,谢炎作为理想CTO及芯片项目负责人,推动技术路线与软硬协同;算力单元负责人罗旻承担相关研发管理,原SoC负责人秦东曾向罗旻汇报。这些是公开报道中的组织关系,尚不能视作马赫心科技目前的完整管理架构。

理想汽车CTO 谢炎
谢炎在2026年5月表示,芯片团队当时约200人,并与模型、操作系统等团队协作。这意味着,对团队能力的评价不能只计算芯片部门人数,还应识别母公司其他团队及外部供应商提供的支持。
人员也在流动。秦东已于2026年3 月从理想汽车离职,加入AI芯片公司亿铸科技。亿铸科技主要面向数据中心等场景开发AI大算力芯片。
对新投资者更有实质意义的,是关键岗位的接续、工程经验的沉淀,以及下一代产品和工具链的开发能力。员工及高管激励计划提供了制度安排,其实施效果仍需在后续研发和客户交付中观察。
但目前尚缺公开细目说明,哪些人员、知识产权和软件资源进入马赫心,哪些继续由理想提供。相关服务的定价和费用分摊,将影响子公司的独立成本。虽然马赫心科技第一颗芯片已经走到量产阶段,持续迭代和同时服务多家客户,则需要更完整的产品与交付体系。
外部汽车客户的订单,并非普通零部件采购
理想并非第一家尝试输出自研芯片的车企。2026年2月,安徽神玑披露签署首轮超22亿元股权融资协议,投后估值接近百亿元,投资方包括合肥国投、合肥海恒、IDG资本、中芯聚源和元禾璞华。其投资方构成兼有国有资本、半导体产业资本与市场化投资机构。
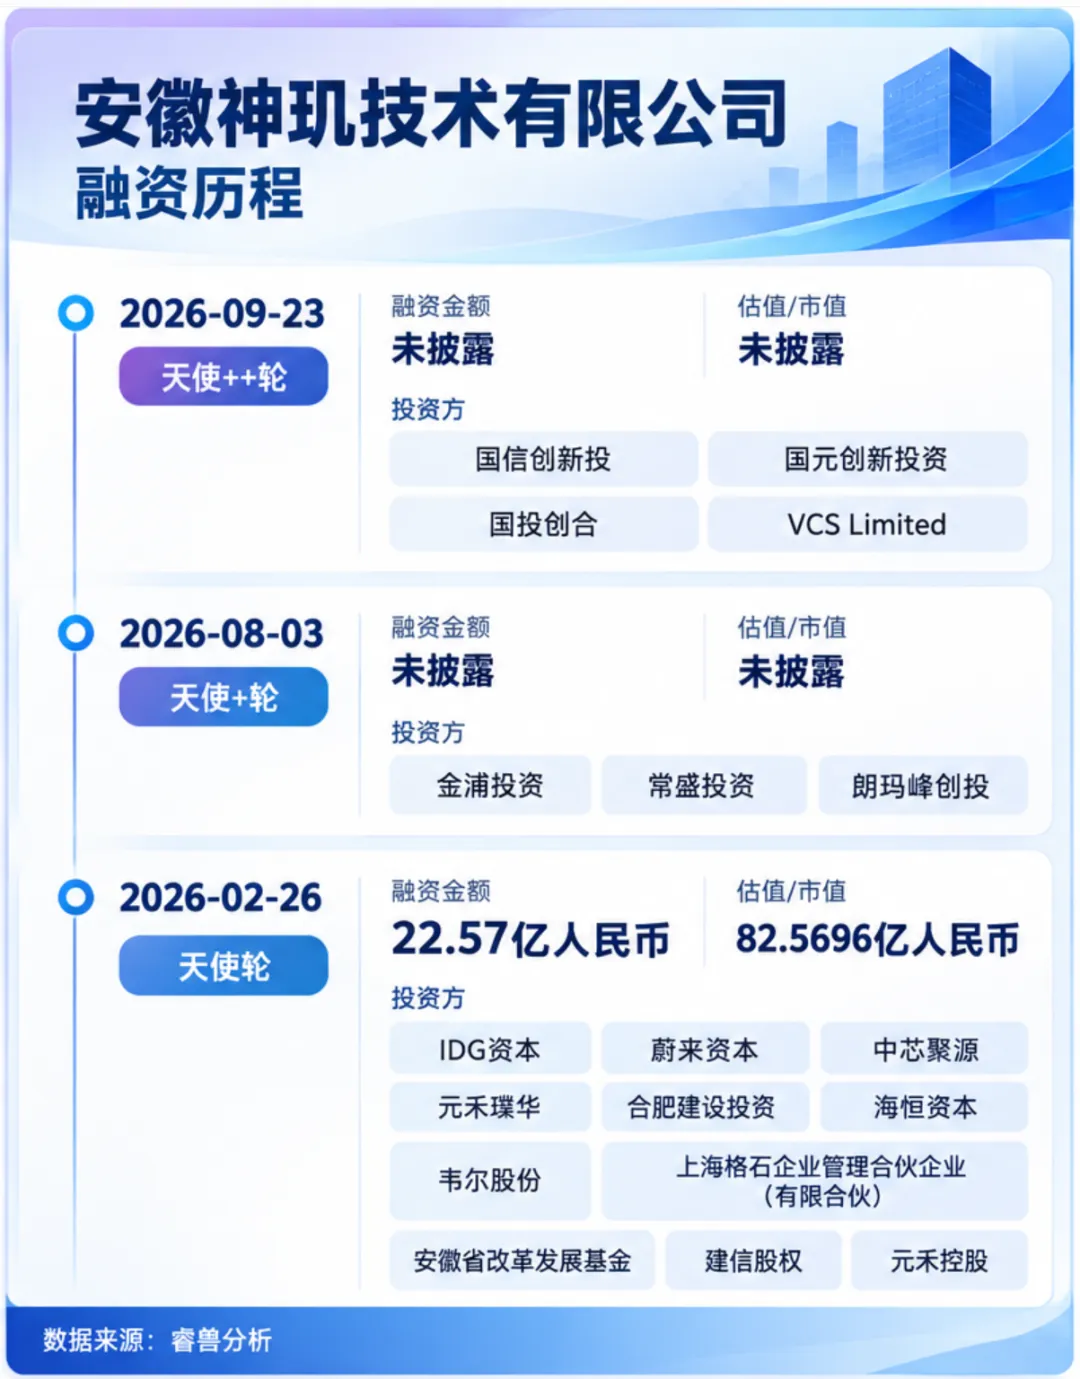
蔚来明确表示,神玑前期订单主要来自自身,并在拓展具身机器人、Agent推理等业务。
马赫心科技和安徽神玑都是车企孵化的芯片公司。它们的共同课题是:依托母公司完成产品验证后,能否获得外部市场的持续认可。其他汽车客户选择计算平台,除了性能和价格,还要考虑模型适配、软件迭代、长期供货及信息隔离。供应方由直接竞争的车企控制时,客户还需评估产品路线和供应优先级。
小鹏与大众提供了技术外供的样本,但其合作基础超出芯片采购。大众2023年完成对小鹏的投资,取得交易时4.99%的股权,双方随后围绕车型、平台、软件及电子电气架构合作。小鹏披露,2026年3月投产的联合开发车型与众08搭载图灵AI芯片。这个案例证明汽车客户有可能形成,但不能简单复制为一般性的第三方采购。
通过汽车零部件供应商集成芯片,也可能降低直接拓展车企的难度。不过,客户归属、适配责任及利润分配将随之变化。无论马赫心科技采取哪种方式,定点、量产、确认收入和收到回款,都应分别衡量。
汽车与机器人市场存在交叉竞争
汽车智驾芯片市场已经形成多种供应方案。英伟达以DRIVE平台参与竞争,地平线提供征程系列,黑芝麻智能和爱芯元智也拥有不同定位的车载产品。车企自研芯片进入外部市场,需要面对已有供应商的产品、工具链与客户支持体系。
转向机器人并不会消除这些竞争。英伟达在机器人领域布局Jetson Orin、Jetson Thor及Isaac开发工具,将计算硬件与模型部署、仿真和开发软件结合。客户更换平台时,既有软件能否迁移、开发流程需要怎样调整,都是采购成本的一部分。
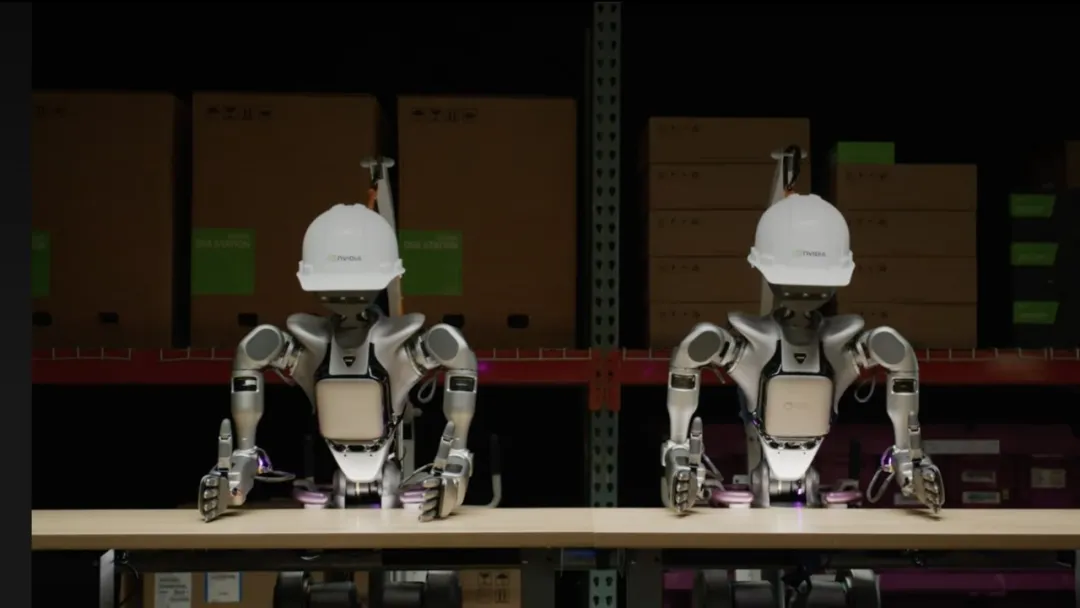
Jetson Thor
地平线的机器人业务则分拆形成地瓜机器人,后者提供机器人软硬件通用底座,产品包括旭日芯片和RDK开发套件。它与地平线面向汽车的征程系列分别服务不同需求,也为芯片技术跨场景商业化提供了参照。
黑芝麻智能在华山、武当等汽车产品之外推出SesameX具身智能计算平台;爱芯元智也布局具身大脑控制器、机器人视觉和边缘计算。
各家覆盖的产品档位及商业化阶段不同,不能仅因同时涉及汽车和机器人,就将其视为完全可替换的产品。
对马赫心科技而言,汽车量产实践是已有基础,外部市场竞争则要求进一步证明开发效率、总成本和持续支持能力。机器人市场增长与单家供应商能够取得的份额,应分开判断。
机器人机会仍需量产订单验证
机器人是理想芯片外供的重要观察方向,但机会要由量产订单验证。有媒体曾报道,有具身智能公司与理想洽谈,理想推介了马赫芯片,是否采用仍取决于算法迁移难度等因素。
机器人企业的软硬件架构尚在演进,这给新计算平台留下了机会。但模型、传感器和任务不同,会改变工作负载。马赫心科技在理想内部通过联合设计形成的性能和成本优势,能否在其他客户系统中复现,需要具体测试。
能否算得过账,关键看复用。如果每个客户都需要大规模定制,新增收入可能伴随较高工程服务成本;如果模型适配、软件工具和硬件方案能够复用,扩大客户范围才更可能带来规模效益。
投资方同样要承担下一代研发与外部商业化的不确定性。判断这笔投资,更值得看的是马赫心科技承接后的资产和团队、母公司采购及定价安排、外部客户的量产出货和回款。这些才决定,它能否从车企内部的研发项目,变成一家有独立经营能力的芯片公司。
本文为创业邦原创,未经授权不得转载,否则创业邦将保留向其追究法律责任的权利。如需转载或有任何疑问,请联系editor@cyzone.cn。