「IPO全观察」栏目聚焦首次公开募股公司,报道企业家创业经历与成功故事,剖析公司商业模式和经营业绩,并揭秘VC、CVC等各方资本力量对公司的投资加持。
作者丨吴岩
编辑丨关雎
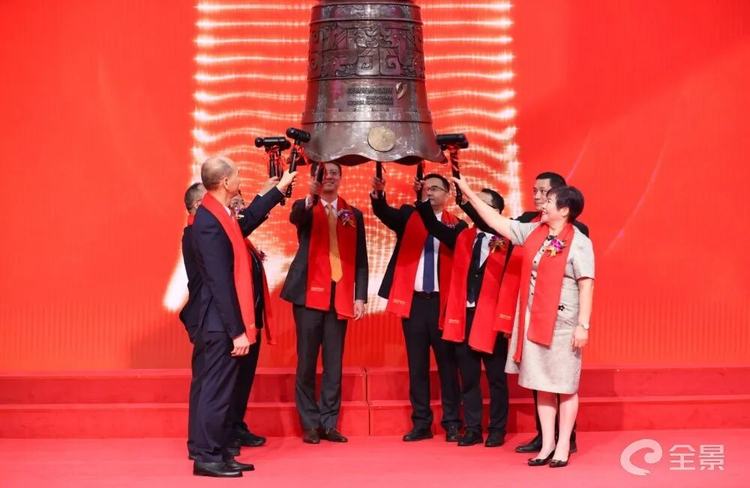
图源丨全景网
一家胶粘材料公司的IPO,聚齐了显示、芯片设计、半导体封测和汽车电子领域的产业资本。
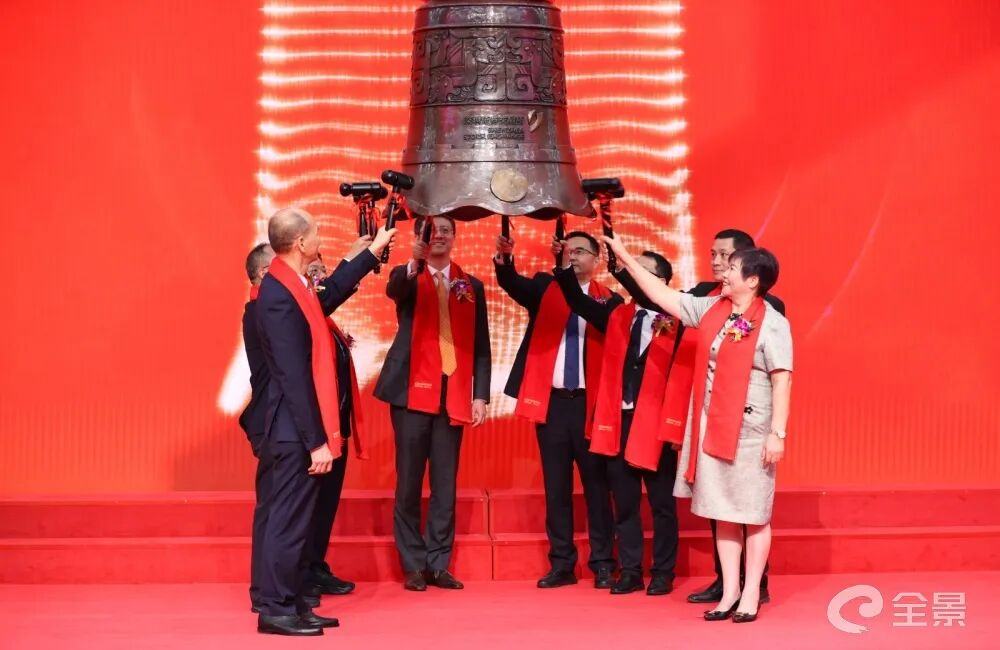
今天(11月3日),皇冠新材登陆深交所。发行价格16.98元/股,对应发行后市值约79.63亿元。开盘价56元/股,开盘市值263亿元。
京东方旗下天津京东方创新投资、通富微电、兆易创新,以及领益智造、德赛西威旗下德赛产投,均出现在此次战略配售名单中。其中领益智造是2023年至2025年公司第一大客户,收入占比2.78%。
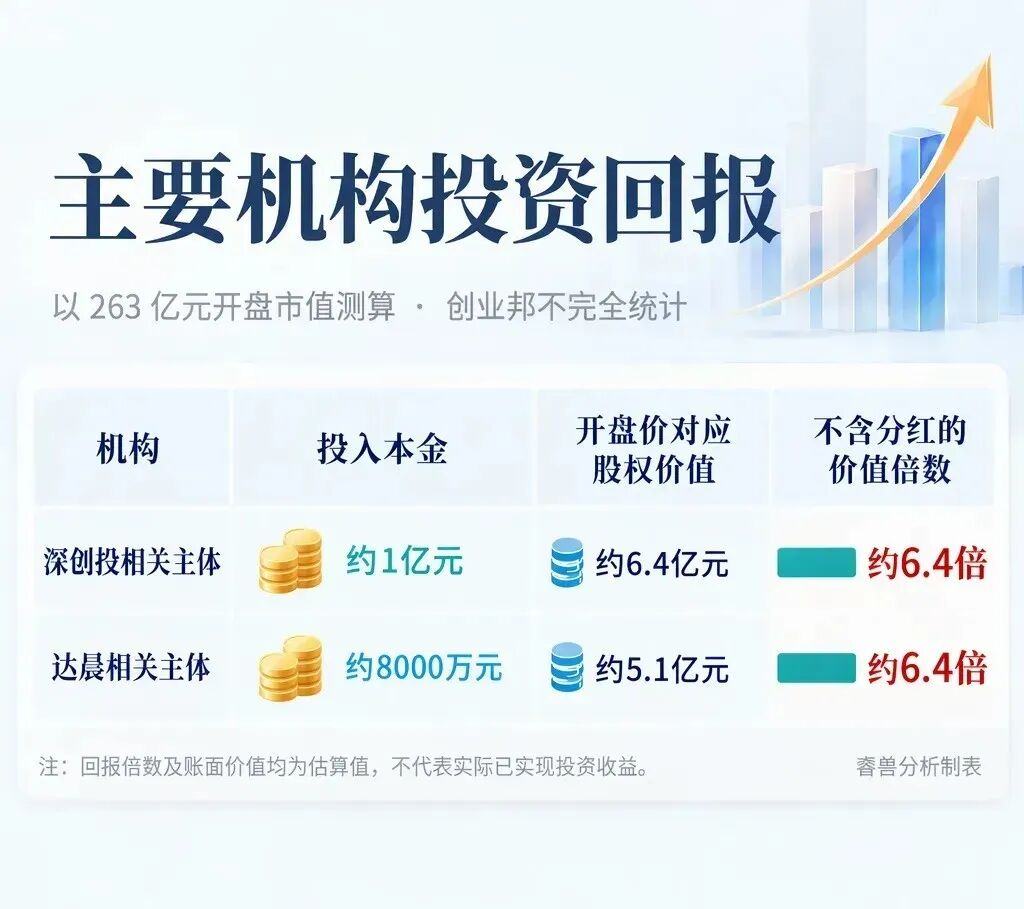
在此之前,深创投、达晨等财务投资者已经进入。按开盘价测算,两家相关持股主体所持股权的账面价值,均已达到投入本金的6.4倍。
从财务资本到产业资本,这家来自广东中山的企业,正在获得不同类型投资者的关注。
一门看似普通的胶粘材料生意,如何逐步延伸到电子制造与半导体制程?
从小学教师到材料企业创始人
麦惠权的职业生涯,开始于学校。
招股书显示,1981年至1984年,他曾在中山市小榄镇永康小学担任教师。1985年,他进入中山市永大胶粘制品厂,先后担任主任、经理和副总经理,此后又在热收缩膜、胶粘制品企业任职。
姐姐麦惠霞则做过业务员、出纳员,后来进入热收缩膜和胶粘制品行业。2000年,姐弟二人参与设立皇冠有限,即皇冠新材的前身。
按照公司披露的发展历程,皇冠新材早期产品以热收缩膜、双面胶粘带等为主;此后逐步丰富工业胶带产品,并进入电子级胶粘材料和功能性薄膜领域。
其中工业级胶粘材料主要应用于现代包装、服装纺织、家用电器、汽车制造、新能源电池等领域,电子级胶粘材料主要应用于智能手机等电子产品,功能性薄膜材料则在数码电子、半导体等领域有应用。
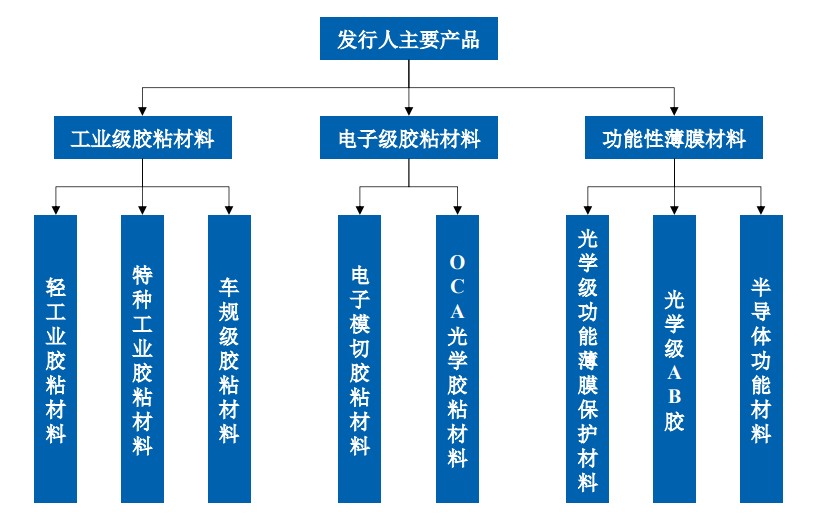 皇冠新材产品结构,图源:招股书
不同终端应用,对材料提出了不同要求。能够完成一般粘接,并不意味着能够适配电子产品结构、光学组件或者半导体加工过程。企业需要持续调整配方、工艺和制造条件,也需要理解下游客户究竟在解决什么问题。
皇冠新材的成长,就是围绕材料与制造能力,逐步扩大产品和应用范围的过程。这种能力积累的过程。意味着每向一个要求更高的应用领域延伸,企业都需要重新证明自己。
上市后,麦惠权持有公司42.75%的股份,麦惠霞持有33.96%的股份。姐弟二人合计持有76.71%的股份,为共同实际控制人。
深创投、达晨先入场
产业资本随后加入
2023年5月,皇冠新材引入12名股东,完成3亿元融资。同年12月,拓鸿投资再增资2000万元。
其中,深创投通过深圳创新资本、红土一号和红土君晟三个主体参与,合计投入1亿元,持有上市后2.44%股份;达晨则通过深圳达晨创程、杭州达晨创程、赣江财投、财智创赢及达晨财智参与,合计投入8000万元,持有上市后1.94%股份。
以263亿元开盘市值衡量,深创投和达晨所持股权账面价值分别约为6.4亿元、5.1亿元,回报倍数都为6.4倍。
这批投资者进入时,皇冠新材已经拥有多年经营积累。它们参与的是一家制造企业进一步发展和走向资本市场的过程。
此次IPO阶段加入的产业资本,则带来了另一层观察维度:这些企业能否帮助皇冠新材更接近高端应用的实际需求?
根据相关合作文件,京东方相关合作涉及材料测试、验证与导入;通富微电与皇冠新材拟围绕半导体功能性胶带推进开发和验证;兆易创新则拟利用产业合作资源,协助对接晶圆制造、封测环节的材料认证。
对于材料供应商,这些资源的意义在于:获得真实需求反馈,并争取在客户工艺中验证产品的机会。
但合作安排仍需兑现。资本联系能够增加接触和协同的机会,最终能否形成采购,仍然取决于材料性能、价格、稳定性与交付能力。
从工业材料基本盘
走向更高门槛的市场
皇冠新材业务结构仍以工业材料为主。
2025年,公司营业收入34.08亿元,归母净利润约3.09亿元。主营收入中,工业级胶粘材料占65.69%,电子级胶粘材料占22.12%,功能性薄膜材料占12.18%。
因此,对公司的判断需要兼顾两端:既看工业级产品能否保持竞争力,也看更高端应用能够形成多大规模。
在行业比较中,皇冠新材将3M、日东、德莎等国际企业作为对标对象,国内同行则包括斯迪克、晶华新材、永冠新材等。这里需要区分:进入部分相同应用领域,与具备相当的产品覆盖、全球服务能力和盈利水平,仍是不同阶段。
皇冠新材下一步的机会,在于能否利用既有材料与制造能力,提高产品在客户工艺中的参与程度。
以半导体材料为例,一款产品从完成开发到进入产线,要经历测试、验证和试产。客户关注的不只是单项指标,还包括材料与设备、工艺参数的适配,以及不同批次的稳定性。
这意味着,材料企业需要持续投入,也需要耐心。通过验证后能否扩大使用、持续供货,同样需要时间检验。
产业股东的潜在作用,正是在这些环节体现:提出需求,提供验证条件,帮助供应商理解产业变化。由此形成的合作深度,可能比一次股权投资本身更重要。
不过,业务升级的最终结果,仍需由利润回答。
2025年皇冠新材收入同比增长约7.89%,扣非归母净利润同比增长约0.15%。2026年上半年,收入同比增长12.35%,扣非归母净利润同比增长1.74%。公司将上半年的盈利压力与原材料价格波动、浙江基地产能爬坡带来的折旧增加等因素联系起来。
这意味着,高端化仍处在需要检验投入产出的过程中。
新产品能否形成收入,新增产能能否得到消化,规模扩大后能否改善成本,都会影响这家企业未来的盈利质量。
对创业企业而言,皇冠新材的IPO展示了一条渐进的成长路径:从具体产品起步,在制造和客户服务中积累能力,再争取进入门槛更高的应用市场。
深创投、达晨等投资者已经获得可测算的账面增值,产业资本则为公司打开了更多合作的可能。
上市之后,更值得跟踪的将是:这些合作中,有多少产品完成验证、进入量产,并最终留下利润。那才是皇冠新材从一家有规模的材料供应商,向更有竞争力的材料企业迈进的证据。
人类最大IPO来了:Anthropic七位创始人身家或均超1800亿,员工一夜暴富
本末科技上市,北京国资账面浮盈超11亿元,李泽湘系净回报120倍
本文为创业邦原创,未经授权不得转载,否则创业邦将保留向其追究法律责任的权利。如需转载或有任何疑问,请联系editor@cyzone.cn。