11 月 4 日公开的《实施全面节约战略行动方案》提出,构建新能源汽车动力电池全生命周期管理体系,推动汽车、家电、日化行业再生材料应用升级。政策重心从废弃物处置,转向推动再生资源回流生产线,对电池产业链提出三项核心要求:溯源清晰、处理适配、材料可再利用。
退役电池原料规格差异较大,材料体系、使用履历、退役状态各不相同,直接影响运输、拆解与回收产出。全生命周期管理旨在打通电池生产、使用到退役的全流程信息,让回收处理环节提前掌握来料特征,把物料差异纳入工艺管控,避免拆解后再被动识别物料。
从回收到再生制造,需要收集、运输、检测、加工多方协同。物料交接环节极易发生信息断档,如果只流转实物、不同步数据,下游只能凭经验处置。只有物料与信息同步传递,才能保障资源化效果,并非所有市场主体都具备全链条作业能力。
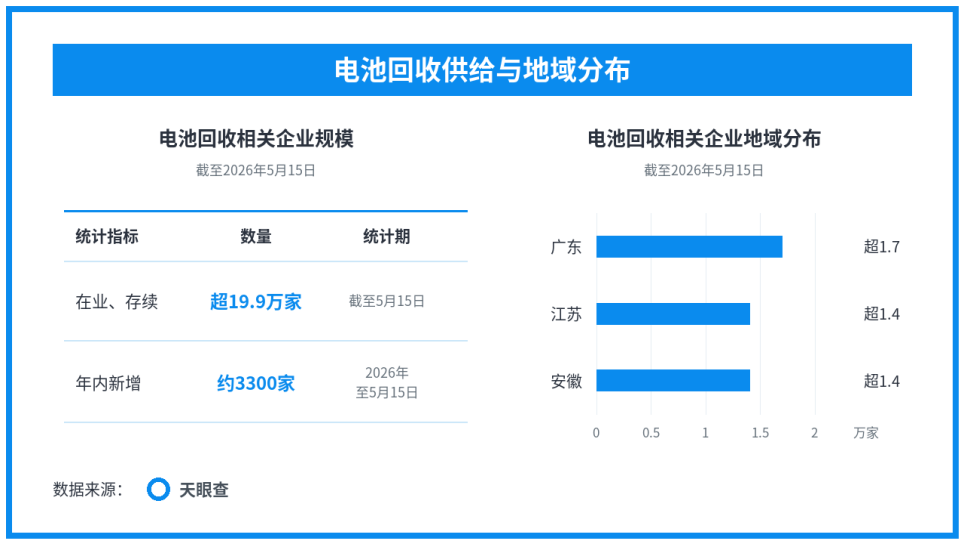
天眼查数据显示,截至 2026 年 5 月 15 日,国内在业、存续电池回收相关企业超 19.9 万家,年内新增约 3300 家;广东、江苏、安徽存量分别超 1.7 万家、1.4 万家、1.4 万家。该数据仅反映市场参与主体规模,不等于实际回收处理能力;合作需核验企业接收品类与处理条件,入局企业数量多,并不代表行业整体能力均衡。
再生材料能否投入制造,除回收技术外,更要看纯度、批次一致性、供应稳定性等下游标准。若片面追求回收重量而忽视材料质量,容易造成供需错配,带来产线波动、重复检测等额外成本。汽车等高可靠性领域,回收完成不等于直接可用,还需要经过适配验证。只有供需条件相互匹配,电池循环才能形成可持续的商业交易。