编者按:本文来自微信公众号20社(ID:quancaijing_20she),作者:贾阳 罗立璇 王晓玲,创业邦经授权转载。
瑞幸今年一直在消化外卖大战的结果,从几天前发布的第三季度财报来看,这个努力有了成果。
财报显示,瑞幸咖啡(OTC:LKNCY)本季度总净收入179亿元,同比增长17%;non-GAAP净利润21.4亿元,同比增长50.9%,创单季历史新高。
今年以来大多数餐饮公司财报,都受到了不同程度影响,一样的同店销售下滑,财报会上的解释也大同小异。
瑞幸是一家自驱力一向很强的公司,正在通过疯狂开店和品牌营销,宁愿牺牲同店销售,也要努力把外卖大战带进来的流量,转化成自己的规模扩张。
这跟行业缓开店、保单店的大趋势,逆向而行。瑞幸在打一场什么新战争?
01
利润新高,背后的3笔账
今年所有餐饮公司Q3数据最无法忽视的因素就是去年外卖大战带来的“干扰”,具体来看,外卖补贴退潮的影响有正有负。
瑞幸这个季度省下了约11亿元配送费。不干外卖,利润飞升。
财报显示,第三季度瑞幸外卖配送费用为17.9亿元,较上年同期的28.9亿元大幅下降38.1%,一年少花了约11亿元。
背后的原因是订单结构发生显著变化,外卖订单占比下降,自提订单占比上升。这带来了门店利润率的改善。三季度,瑞幸自营门店层面营业利润率为23.3%,同比提高5.8%。
郭谨一表示,随着外卖占比及配送成本大幅下降,自营门店盈利能力持续改善,门店层面利润率不仅显著高于去年同期,也已基本恢复到外卖大战前的水平。
但利润改善的另一面,是同店销售承压。同店销售额增长-11.1%。
同店销售额这一关键指标,瑞幸今年前三个季度增长全部为负,其中Q1为-0.1%,Q2 为 -5.3%,Q3突破了两位数,而上年同期为14.3%。
财报会上,瑞幸首席执行官郭谨一表示,由于去年7、8月份是外卖大战高峰期,高基数对今年三季度同店销售额影响更明显。今年外卖平台补贴退潮后,Q3数据受到的影响当然也非常大。
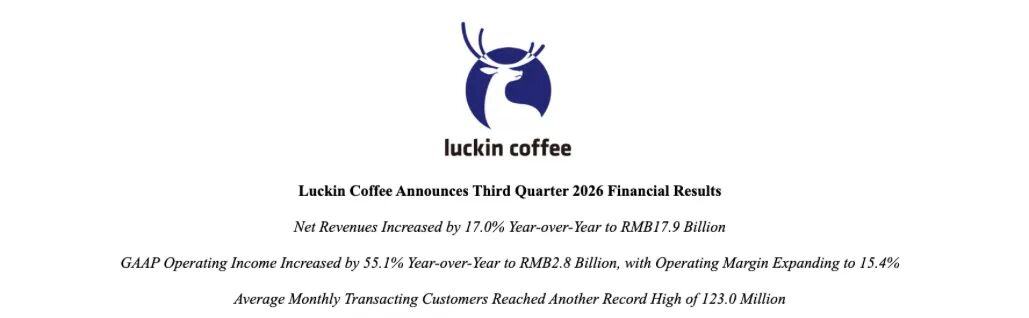
月均交易客户数突破1.123亿。
同比增长9.6%,创单季历史新高。这估计也是瑞幸非常重视的一个数据,被写进了财报原文标题。
9.6%的增长确实不容易,这是在用户数去年外卖大战期间已有极高增长的基础上实现的。去年三季度,瑞幸的月均交易客户数突破1.123亿,同比增长40.6%,新增交易客户超4200万,两个指标均创历史新高。
一个不能忽视的因素,是瑞幸一直在疯狂开店,新的门店也会带来新的用户。2025年Q3,瑞幸在中国市场净增门店2979家,门店总数达29096家,同比增长约36%。
今年,瑞幸中国市场门店总数已经达到38630家,同比增长约33%。
对比一下,不难发现去年瑞幸的客户增长,高于门店增长速度;而今年则正好相反。其中的关键因素是,外卖大战实际上相当于平台为瑞幸导流,许多新用户被补贴刺激下单。
整体来看,就是去年靠补贴拉来的用户,很大一部分留下了。同时,还靠着比同行更大的门店规模、更高的门店密度,让用户回到自提这个高毛利渠道。
但量在增长,单杯价格或许并没有明显回升。瑞幸Q3没有单独披露精确客单价,不过,可从财报数据推算。
首先,GMV增速低于收入增速。Q3的GMV为207.34亿元,同比+19.7%;总净收入178.91亿元,同比+17.0%。两者差值收窄,说明补贴后实收价格或结构,对收入有拖累,客单价大概率同比小幅走弱。
其次,自营同店销售同比-11.1%,管理层明确提到去年外卖大战推高了“外送杯量和整体单杯价格”,今年补贴退坡后,量价两端都承压。
外卖大战永久地重塑了咖啡价格带心智,重新修复,或许要很长时间。
02
瑞幸核心战略,仍是“开店就是一切”
瑞幸Q3继续疯狂开店。
门店数同比增长了33%,全球门店达到38,909家,其中中国内地及香港约38,630家。
但同期月均交易客户只增长9.6%,门店增速明显快于用户增速。这说明新店仍在摊薄老店客流。更关键的是,自营同店销售连续三个季度下滑:Q1 -0.1%、Q2 -5.3%、Q3 -11.1%。
按常理,同店持续恶化应该减速,但瑞幸反而仍在高速开店。去年Q3外卖大战高峰期一次性开了3,000多家。今年Q3净增2,599家,较Q2的2,700多家略有回落。
要知道曾经猛开店的同行,基本都在放缓拓店步伐。
蜜雪冰城CEO张渊说“放弃数量增速、全面转向高质量运营与存量优化”。古茗管理层直言“大量质量较差门店开业会稀释存量加盟商生意”。霸王茶姬把2026年定位为“调整与企稳之年”,上半年加盟店反而净减少82家,直营店增加268家。
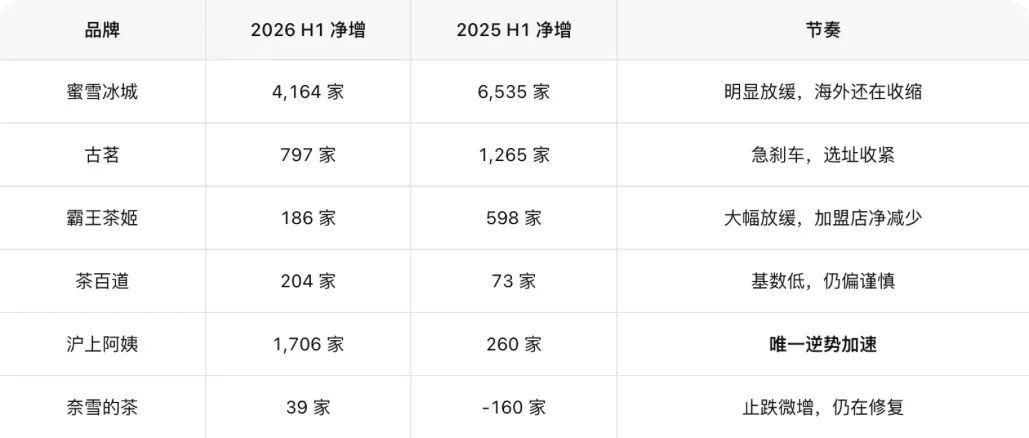 数据来自公开报道
但瑞幸几乎没有减速。这意味着,瑞幸当下的选择不是“先修复同店,再扩张”,而是“先占住点位,再修复效率”。
抢占一切点位,才是首要目标。管理层很坦白:为满足不断增长的市场需求,瑞幸保持行业领先的开店速度,“以长期市场份额为最核心任务”。
支持瑞幸这一判断的逻辑是什么?
当外卖退潮之后,自提正在确定性地成为主流方式。而自提履约几乎0成本。那么尽可能接近用户开到地铁口、写字楼楼下、社区入口,门店越密,越能承接碎片化需求。配送费用率有望继续下滑,摊薄到同店,只要门店层面利润率还在提升,这个加密策略就是理性的。
而且,瑞幸高速拓店的指标不再是同店销售,而是月均交易客户持续刷新纪录、持续吸引大量新客户的同时,“整体人均杯量仍然稳步提升”。
瑞幸看起来非常乐观地表示,咖啡渗透率还很低。
但实际上已经进入存量厮杀。华源证券曾以2024年城镇居民人均可支配收入为基准测算,瑞幸国内理论开店上限约3.9万家。目前瑞幸中国内地及香港门店38,630家,已接近这个水平,单纯靠自然增量继续扩张的空间已经很窄。
竞争结构也构成约束。腾讯研究院相关研究曾指出,咖啡消费增长主要集中在一线和新一线城市,低线城市增量有限。
它要扩张,唯一的显著增量,将来自同行竞对。
瑞幸赌的是“先占位,后修复”,但时间窗口并不是无限的。规模无法保证单店健康。幸运咖就已经在为类似的问题填窟窿。
它曾靠低价和快速铺店在2025年11月宣布突破1万家,但随后加盟商出现亏损、闭店和求援,门店规模回落到约8000家左右。2026年7月,幸运咖明确全年新增门店控制在2000家以内,并把重心转向地级市及以上高潜力商圈,提升客单价,以确保单店盈利。
在相当同质化的咖啡奶茶平价连锁行业,很多能力都是没有壁垒的,也不存在像可口可乐这样做对一次就永远赢的商业模型。所有玩家都要不断打磨上游供应链,提高店效、人效,并且不断研发新口味。
而这个体系效率体现在终端,就是能让单店有健康销量、利润,也能让加盟商跟着一起赚钱。而后品牌才有实力穿越周期,站稳市场份额。
03
卷王
面对如此激烈的竞争,要实现更多的差异化,瑞幸还在努力提高自己品牌的吸引力。
消费者体感最明显的,就是数量和脑洞都堪称疯狂的联名活动。2025年,瑞幸联名已经高达23次,位列行业第一;而到了今年,目前已经联名了26次。
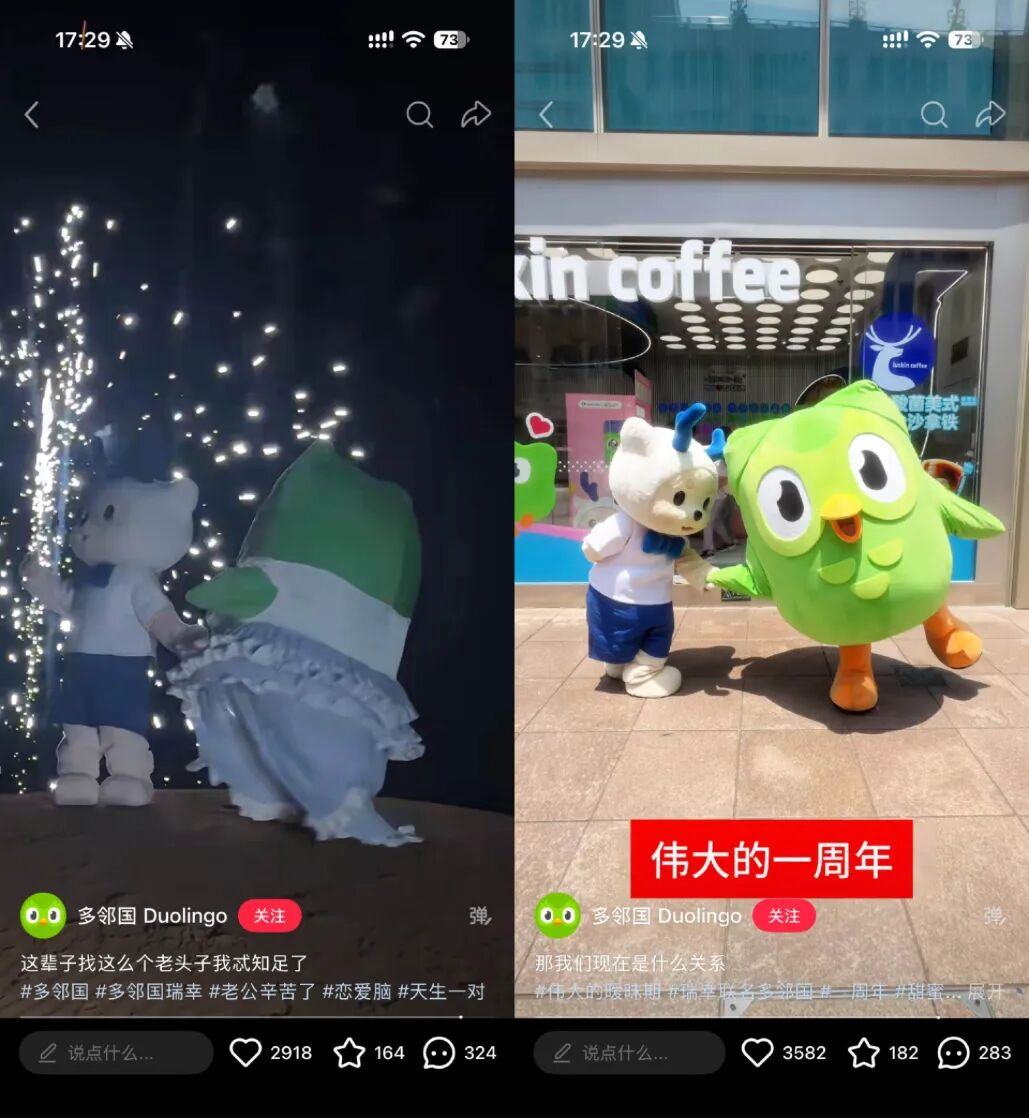
其中的成功案例和争议案例都不少。成功的案例里,有《黑神话:悟空》的联名,还有去年多邻国的联名甚至策划了瑞幸吉祥物小鹿和多邻国吉祥物多儿的婚礼,今年和迪士尼反派系列的联名。
而争议性极大的案例,就有现在骂声很大的《王者荣耀》职业联赛KPL的联名,杯子上印了“官方十大年度记忆人物”。但因为圈外人根本不知道这些选手是谁,吐槽“为什么杯子上印了个不认识的胖子”、“影响食欲”,要求换普通杯还被店员拒绝。
其中很重要的原因,就是每月联名两次的瑞幸,已经把它变成了一条内容流水线,是常规上新的必选操作,更是平稳营收的重要手段。但瑞幸的需求量如此之大,以至于有分量、有辨识度的IP,已经完全不够用了。就算有争议,也无所谓,毕竟两周后可能又换了。
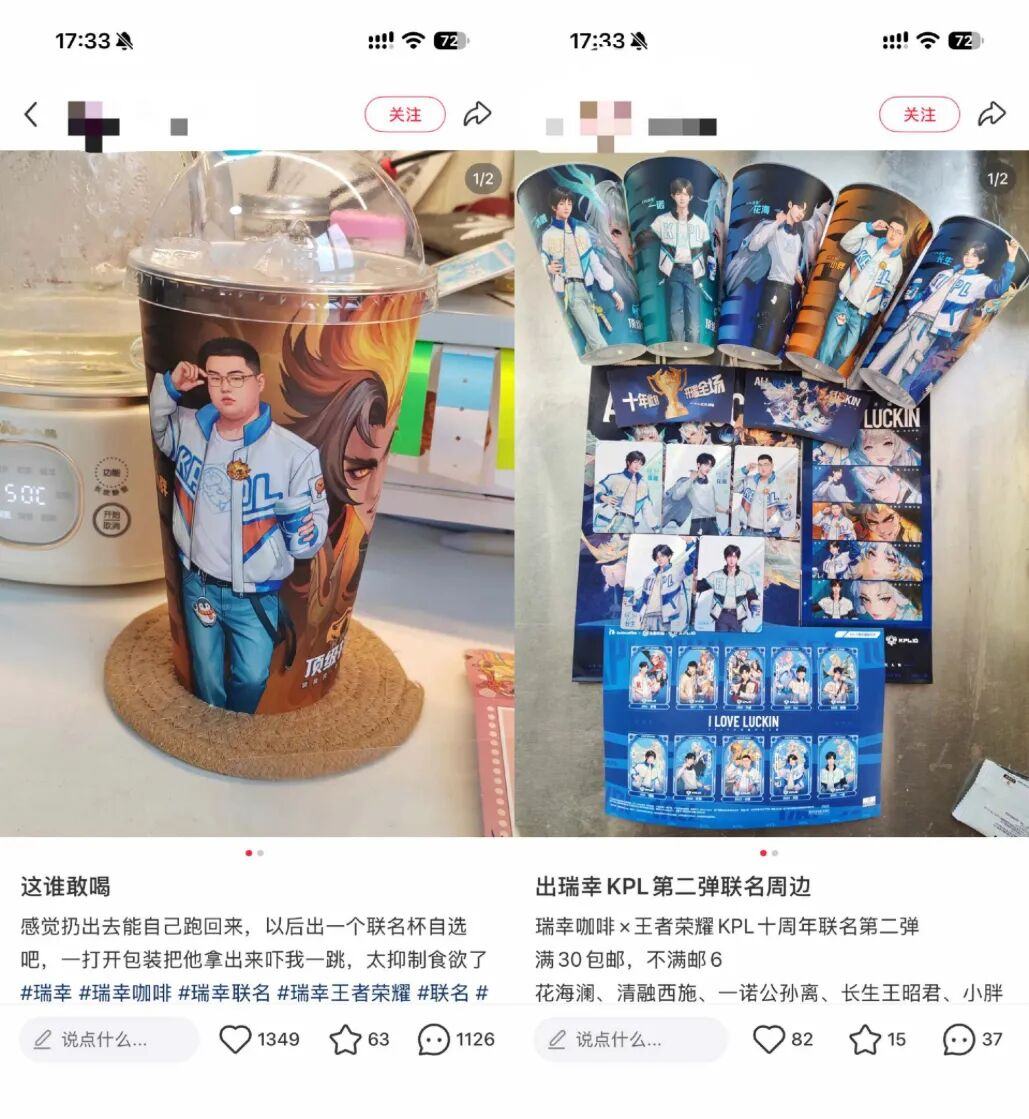
小众IP强行破圈,就会产生让消费者莫名其妙的感觉,很容易招致反感。
另一个明显的改变,就是饮品产品本身也在改变。首先是全面往健康化发展;同时它也在覆盖更多品类,比如酸奶昔、冰奶系列,现捣鲜果饮品,高端特调等。
瑞幸CGO杨飞在今年7月对《第一财经》总结,瑞幸健康化转型第一枪是“4个0”——全线饮品0反式脂肪酸、0氢化植物油、0植脂末、0阿斯巴甜。同时,瑞幸内部也提出了一个新概念,“百卡俱乐部”,要求把尽可能多的饮品热量控制在100大卡以内。
到今天,曾被吐槽为“热量刺客”的橙C美式,“大概只是一个苹果的热量”。
杨飞说,“今天消费者能喝到的100款产品,背后可能有1000款在内部就被pass掉了——要么热量太高,要么配方不够干净。”
他还提到,过去通过把咖啡饮料化才完成大众化的瑞幸,选择这样的转变,是因为越来越多的顾客,尤其是“喝瑞幸三年以上的顾客”,转向低负担饮品。
饮品以外,为了提高客单价,也是为了在早晚高峰的时间段吸引更多客流,瑞幸的轻食烘焙产品也卷起来了。
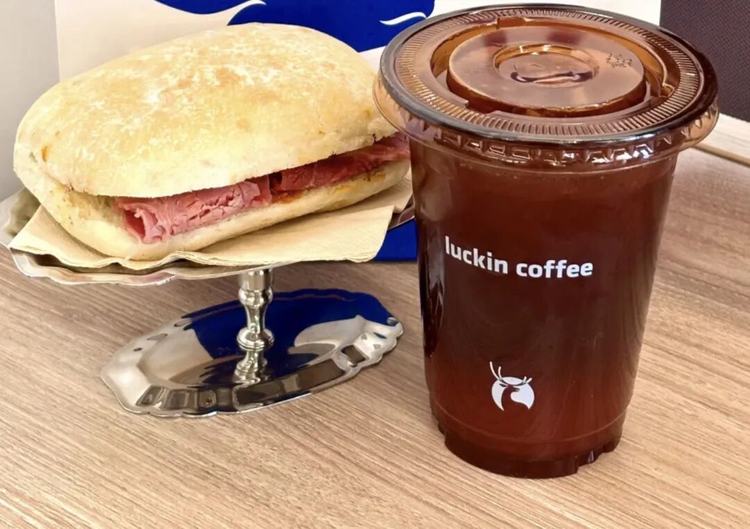
在2026年Q3,瑞幸上线了41款限制饮品的同时,也上线了20多款轻食,数量创新高,定价堪称良心。上个月推出的新疆皮辣子牛肉恰巴塔只要8.9元,远低于很多面包店的恰巴塔价格。
门店业务以外,瑞幸在Q2也上线了自己的瓶装饮料产品,委托统一集团的代工厂生产。首批是3款瑞幸在门店卖出超过12亿杯的爆款:经典美式、柚C美式和生椰拿铁。单瓶定价6-7元,覆盖便利店、商超、零食量贩、夫妻店多个渠道。
凤凰网提到,很明显瑞幸瓶装即饮是用低毛利来换铺货速度,尽快覆盖市场。同规格的产品,星巴克的经销商毛利空间约为瑞幸的2倍。
但是,现场制作、现场加热品类的扩张,收入或许增长了,但是实际执行的压力是压在员工身上的。很多门店员工工序更加复杂,压力倍增。
根据全天候科技,一名瑞幸门店员工表示,此前刚入职时,只需要准备两种茶汤及抹茶、可可预调液;现在则要准备四种茶汤、两种奶盖,处理两种水果,还需完成运冰、配置消毒水等工作。而烘焙虽然只需要用到烤箱复热,但每晚的清洗要求,在原就很繁重的打烊流程里又增加一个负担。
这里危险的一点是,不断提升经营效率,确实能通过规模化的门店、供应链挤出利润,但不能都期待无限挤压劳动力来获得。去年霸王茶姬店员徒手操作事件、更早的manner店员顾客爆发冲突事件,都警示极限压榨的反噬。
本文为专栏作者授权创业邦发表,版权归原作者所有。文章系作者个人观点,不代表创业邦立场,转载请联系原作者。如有任何疑问,请联系editor@cyzone.cn。