作者丨流光
编辑丨关雎
图源丨宏芯宇
11月12日,深圳宏芯宇电子股份有限公司(02681.HK,下称“宏芯宇”)登陆港交所主板,成为又一家登陆港股的存储企业。
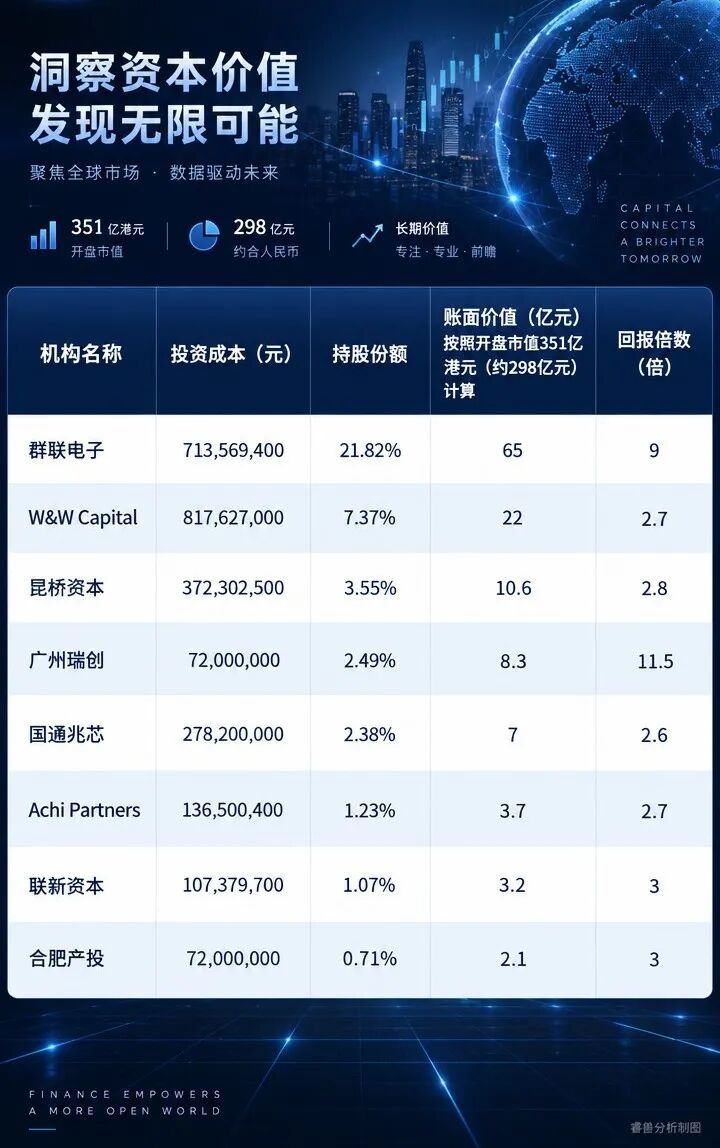
本次发行价为72.83港元/股,募资净额近10亿港元。开盘价为72.8港元/股,开盘市值351亿港元(约298亿元)。
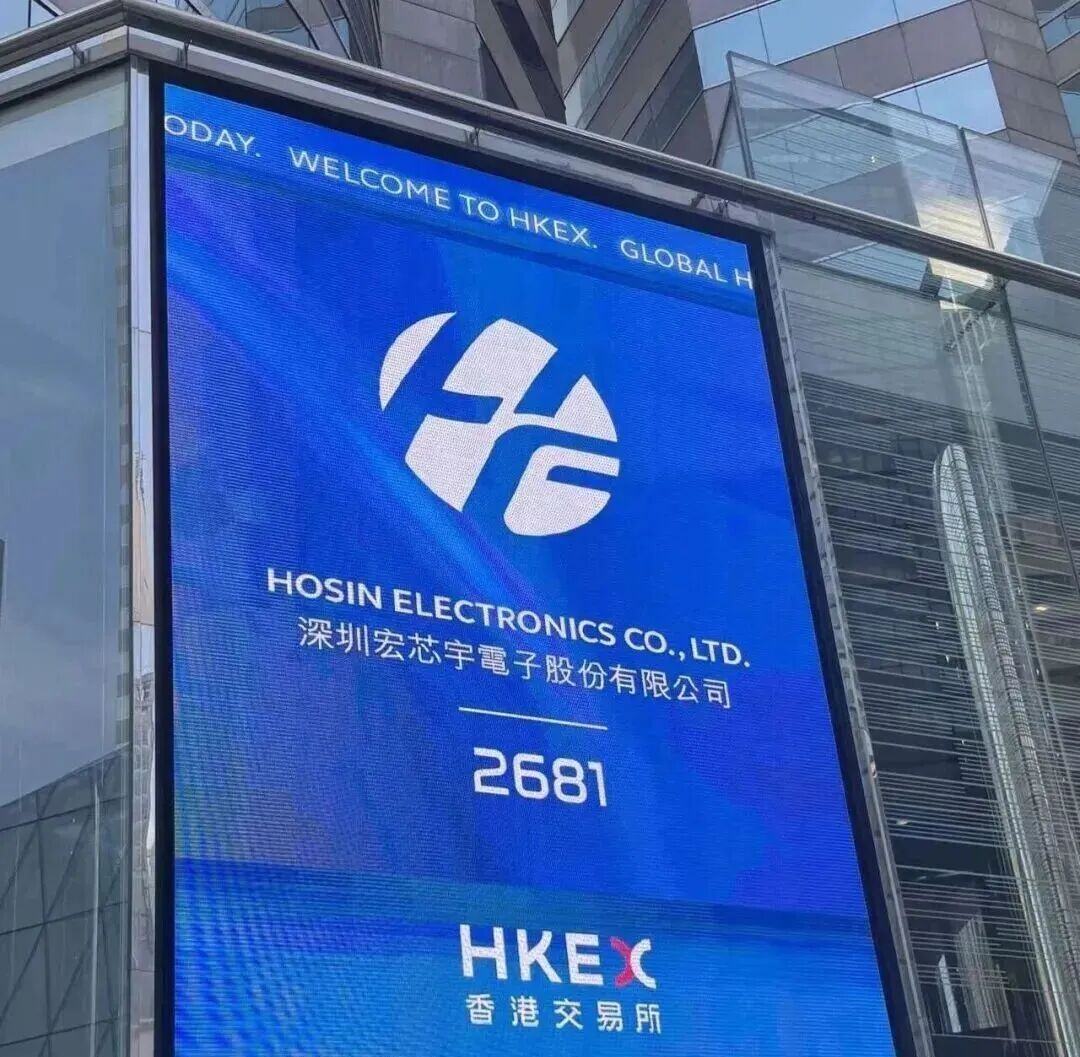
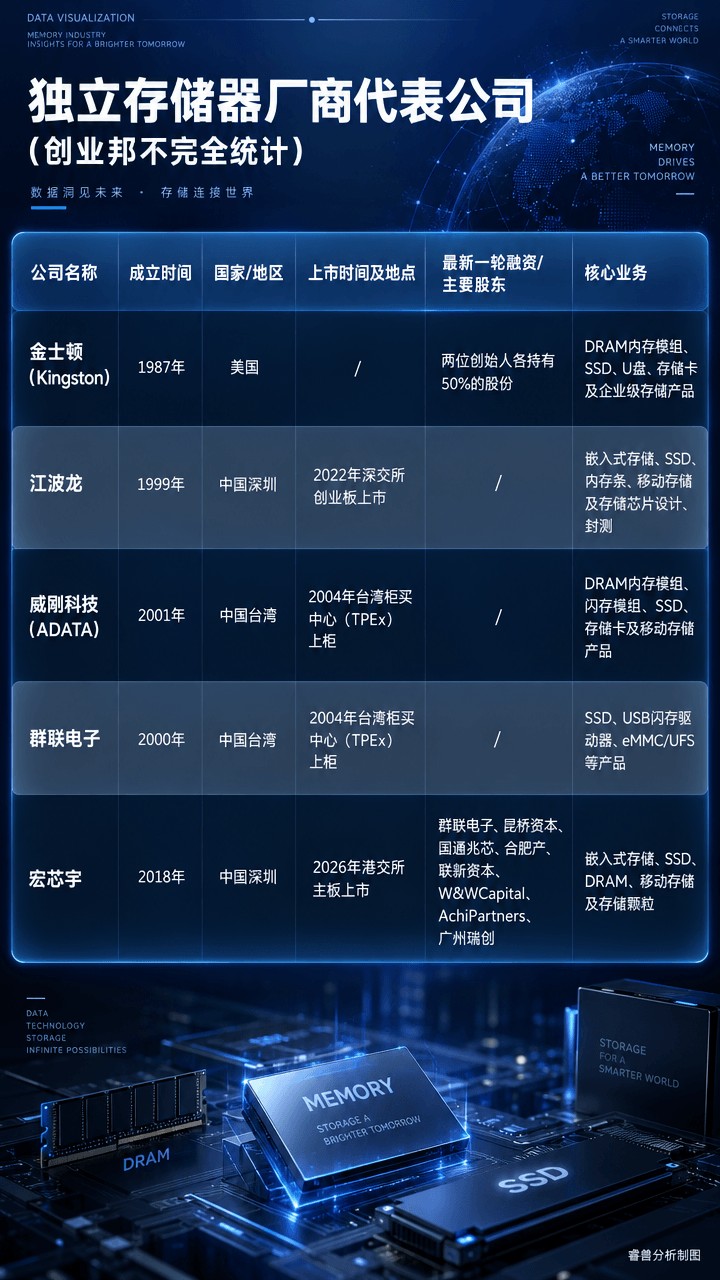
2018年12月,吴奕盛联合中国台湾存储主控芯片厂商群联电子(TPEX:8299)创立宏芯宇,主要提供嵌入式存储、固态硬盘、DRAM模组及移动存储等模组产品。
作为一家采用Fabless模式的独立存储器厂商,宏芯宇的业务模式是向上游原厂采购存储晶圆及颗粒、外包生产、封装和测试流程,自己提供设计生产资料、固件、测试程序和测试治具。
与主要依靠外购主控芯片进行模组生产的厂商不同,它具备自主主控芯片设计能力,是国内少数实现主控芯片商业化应用的独立存储器厂商之一。
宏芯宇2025年实现营收112.38亿元、净利润13.64亿元。2026年前四个月,公司营收达到80.12亿元,净利润达到38.41亿元,毛利率升至62%。
按2025年收入计,宏芯宇是全球第五大、中国内地第二大独立存储器厂商,在全球所有存储器厂商中排名第12位,市场份额为0.6%。
上市后,董事长、执行董事兼总经理吴奕盛通过芯瑞来、深圳聚邦以及多家持股平台,合计控制35.56%的投票权,是宏芯宇的实控人。其女儿吴嘉敏任执行董事,通过深圳聚邦持有约22.22%的有限合伙人权益,协助吴奕盛参与公司运营。
外部股东中,群联电子持股21.82%,是第一大外部股东。W&W Capital持股7.37%、昆桥资本持股3.55%、广州瑞创持股2.49%、国通兆芯持股2.38%、联新资本持股1.07%、合肥产投持股0.71%。
按照298亿元开盘市值计算,群联电子股账面价值为65亿元,对应回报倍数为9倍。
芯片老兵
联手群联电子做存储
吴奕盛出生于1969年,拥有新加坡应用电脑专门学院及深圳大学联合开办课程的计算机专业文凭。他在芯片行业拥有超过25年工作经验,曾在深圳鸿科信、格拉威信、百瑞莱等公司担任总经理,2016年至2019年初还曾担任存储芯片上市公司佰维存储(688525.SH)的董事,长期从事电子元器件分销、芯片设计及销售等工作。
多年的经历让吴奕盛清楚:独立存储器厂商的出路,要么向上握住主控芯片,要么向下抓住核心客户。两头都不占,就只能赚搬运的钱。
2018年前后,美国对华半导体制裁升级,半导体国产替代和产业链本土化的需求变得迫切。存储模组不涉及最先进的晶圆制造,但在主控、固件和客户验证环节有明确的本地化空间。
于是,吴奕盛找到长期合作的群联电子出资,共同创立宏芯宇。群联是全球主要的NAND闪存主控芯片供应商之一,公司不做晶圆制造,核心能力集中在主控芯片与固件开发。这与吴奕盛的需求刚好互补:群联拥有底层技术,吴奕盛则有客户资源和业务落地能力。
宏芯宇成立后,群联通过瑞元投资持有40%的初始股权,吴奕盛控制的芯瑞来持股51%,吴奕盛的配偶和女儿参与的深圳聚邦持股9%。随后,吴嘉敏也加入公司,担任采购经理。
宏芯宇采用Fabless模式,向上游采购NAND Flash和DRAM晶圆,将加工、封测交由第三方,自身则把资源集中在产品定义、固件适配和客户交付上。
值得关注的是,群联不仅是股东,也是宏芯宇早期的核心供应商与技术支持方。招股书显示,2023年至2025年,宏芯宇向群联的采购金额从5.32亿元增至12.17亿元。为了获得底层主控技术和专利许可,公司同期还向群联支付了约3180万元的许可费。
借助群联成熟的技术方案,宏芯宇在成立第二年就推出了嵌入式存储、固态硬盘和移动存储三大产品线,2020年收入便突破1亿美元。
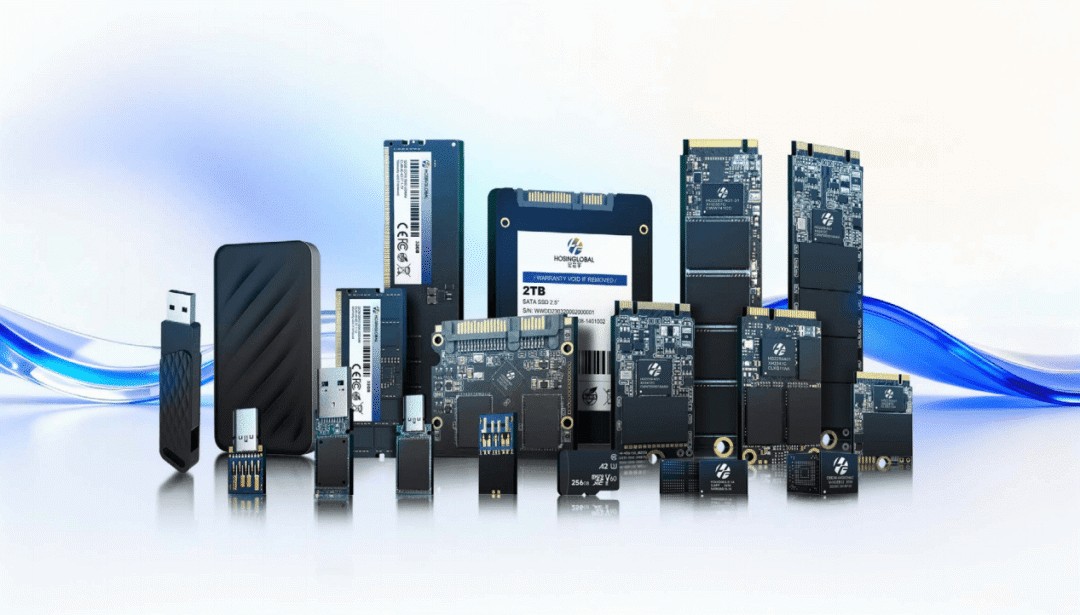
宏芯宇产品组合示例
但只用别人的主控,意味着产品差异化和成本空间始终掌握在别人手里。2020年,宏芯宇通过股权置换收购合肥兆芯,群联以其持有的合肥兆芯约24.41%股权作价约3.25亿元,认购宏芯宇新股。合肥兆芯原是群联在中国大陆布局的研发与运营总部,专注于闪存控制芯片设计。
交易完成后,合肥兆芯成为宏芯宇全资子公司和研发总部,公司由此获得了成建制的主控芯片研发团队及技术积累。招股书显示,除已量产的主控外,公司另有8款自主设计的主控芯片处于送样、流片或前后端设计阶段,覆盖闪存存储、嵌入式闪存存储、USB及PCIeSSD等方向。
投资者多元
上市前,宏芯宇累计完成了6轮融资,股东名单多达70余位,涵盖了从VC、地方产业基金、产业链上市公司到个人投资者的多元资本。
2018年公司设立时,初始股本为1亿元。芯瑞来、瑞元投资、深圳聚邦分别按51%、40%、9%的比例出资。2019年11月,合肥亿超(群联系)、宏芯创、宏芯泰以2.2元/股的单价认购新股,将股本扩大至1.3亿股,募资6600万元。
2020年3月,宏芯宇完成A轮融资,由广州皓翰、深圳中圣投资、安吉椿煜、安义灵龙共同出资3600万元。本轮公司投后估值约8.16亿元。
A轮之后,公司发生了一轮密集的老股转让,瑞元投资受让了合肥亿超的老股,美格智投、广州瑞智、广州瑞创、昆冈舒扬及江燕君、王卫萍等个人投资者受让了早期股东的部分份额,合计金额约4.25亿元。
2021年8月,宏芯宇B轮融资1.20亿元,深圳高新投、安徽AI创业投资、杭州菲快等机构进入。
2022年到2023年,C轮、C1轮、C2轮密集完成。中芯聚源(聚源芯创)出资1亿元,海峡富国、深圳昆宏、广州智维也分别投入了数千万至1亿元,合肥国耀和合肥产投两家合肥国资体系平台同步入局。
2025年3月,D轮融资完成,公司投后估值达到107.60亿元。此轮投资人包括燕帅、泰以和、华创共赢八号、国通兆芯、丰章庆誉等。
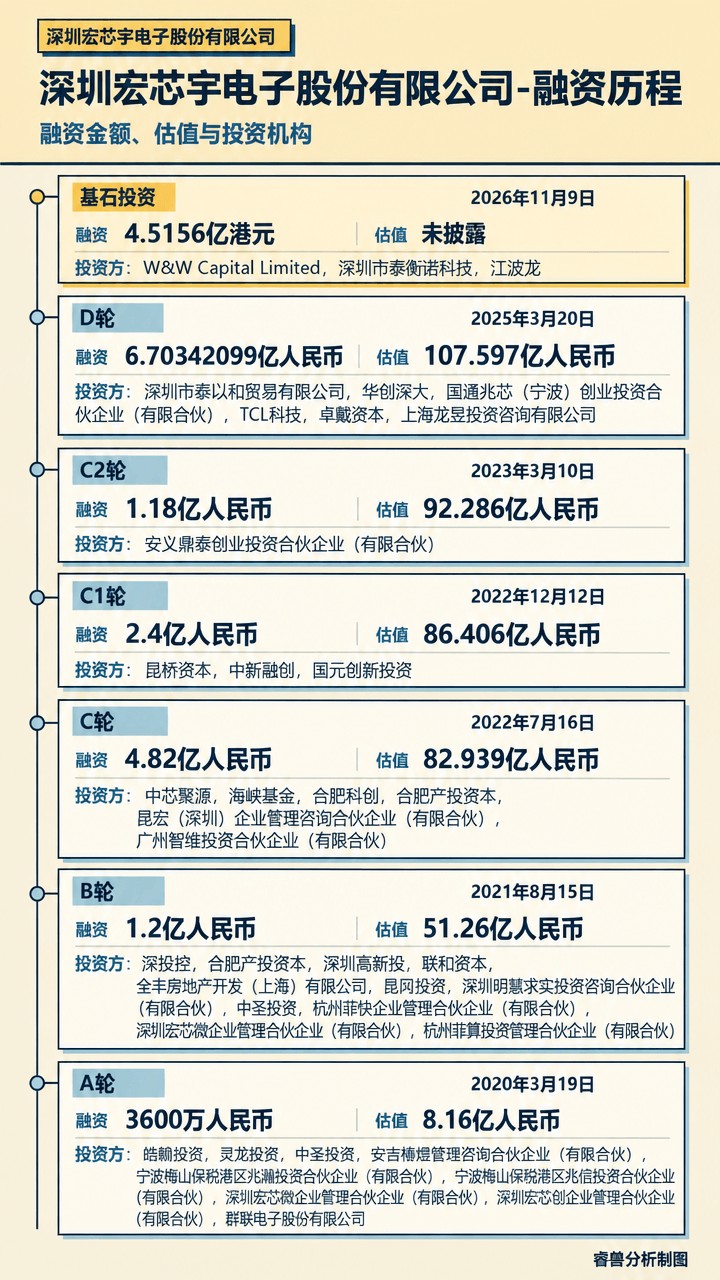
在Pre-IPO阶段,群联通过CoreStorage向外转让大量老股。独立第三方魏俊杰控制的FuturePafi单笔出资8.18亿元承接,Honor、ACPT也相继受让,后两者又转让给了Achi Partners旗下实体。昆桥资本、联新科技,也在这期间受让群联的老股。
招股阶段,宏芯宇引入了传音、江波龙、雄狮等7名基石投资者,合计认购约4.52亿港元,约占全球发售股份的39.54%。其中,传音国际是宏芯宇的现有客户,江波龙则是同赛道对手。此前,宏芯宇的子公司已作为基石投资者,认购了江波龙在港股上市的股份。
存储价格周期
推高营收与利润
宏芯宇的收入主要来自嵌入式存储、固态硬盘、DRAM、移动存储和存储颗粒五类产品。
其中,嵌入式存储是最主要的收入来源,2026年前四个月收入占比达到67.8%,产品包括eMMC、UFS、ePOP及uMCP,主要应用于智能手机、平板电脑和可穿戴设备等消费电子产品。目前,宏芯宇已进入小米、传音、OPPO、vivo、TCL及小度等头部品牌的供应链。
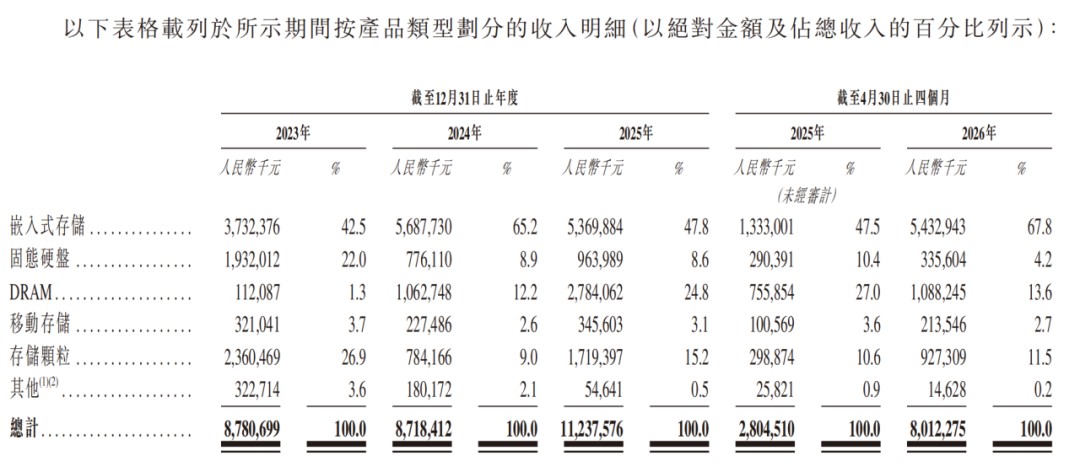
宏芯宇不同产品收入情况 图源:招股书
与此同时,宏芯宇自2023年起也在拓展车规级和企业级产品,现已进入Tier1供应商供应链,企业级存储产品也已实现量产。
2023年至2025年,宏芯宇分别实现营收87.81亿元、87.18亿元和112.38亿元,净利润分别为-1.17亿元、4.83亿元和13.64亿元。
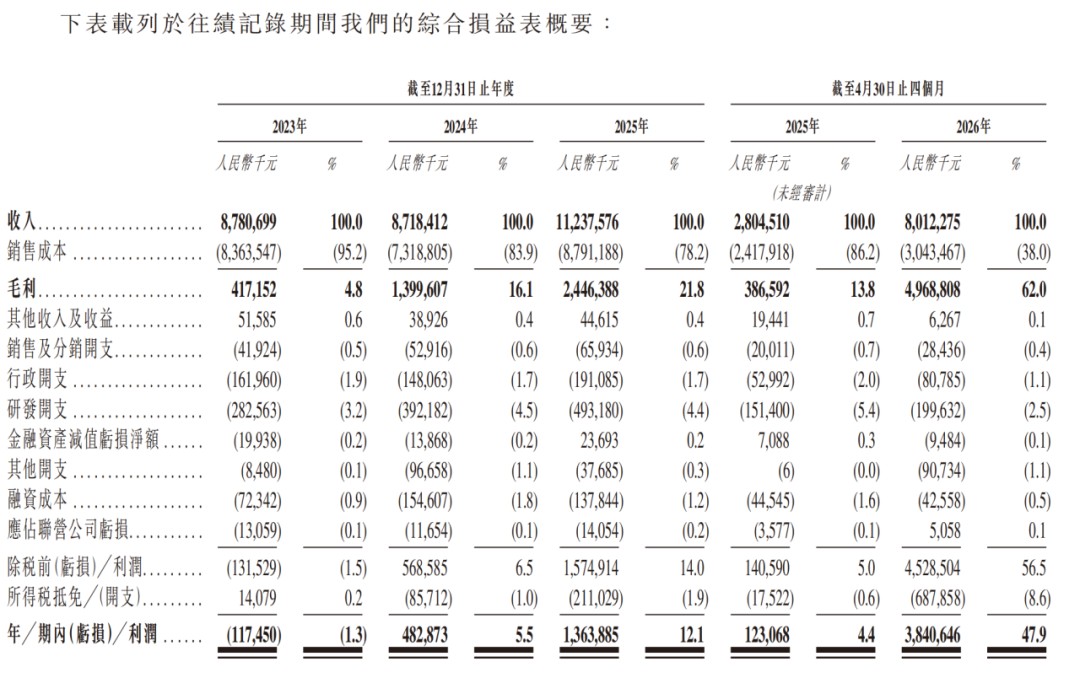
宏芯宇收入情况
这轮业绩的爆发式增长,与存储产品价格上涨密切相关。2025年下半年以来,随着存储市场供需关系变化,NAND Flash和DRAM价格逐步上涨。宏芯宇此前增加了存储颗粒及晶圆备货,市场价格上行后,前期库存成本与产品销售价格之间形成价差,推动毛利率和利润快速提升。
值得注意的是,宏芯宇部分嵌入式存储采用了“客供料”模式,即客户提供晶圆、公司加工后销售成品。
该模式自2024年4月启动,相关收入从2024年的3.18亿元增至2025年的15.09亿元。到2026年前四个月,按出货量计,该模式已占嵌入式存储总销量的75.2%,成为该业务的核心交付方式。
由于客户提供的晶圆不计入公司成本,这种模式会系统性拉低报表上的平均售价和毛利率,使业务形态更接近加工型销售。这种模式大幅降低了公司的晶圆采购和库存跌价风险,但同时也让这部分业务的出货节奏,更受制于客户的供应条款。
此次港股IPO,宏芯宇计划将募资净额的40%用于存储产品开发及商业化,35%投向主控芯片研发和迭代,15%用来提升晶圆级检测和主控验证测试能力,剩余10%用于运营资金。
AI拉动市场增长
但产能错配
才是周期真相
人工智能正在改变全球存储市场的需求结构。大模型训练和推理需要处理海量数据,数据中心对DRAM和企业级SSD(固态硬盘)的需求持续增加,智能汽车、AI终端等新应用也在扩大存储产品的使用范围。
根据弗若斯特沙利文数据,2025年全球存储产品市场规模约2890亿美元,预计到2030年将达到7238亿美元。但市场增长并不意味着所有存储产品都能同步受益。2021年至2025年,消费级存储市场复合年增长率为-4.7%,企业级和汽车存储却分别达到21.4%和24.8%。
这种分化揭示了当前周期的核心矛盾——原厂正在把有限的晶圆产能,从利润微薄的消费电子,大规模挤向利润丰厚的AI服务器和高端产品。当三星、SK海力士、美光把先进产能拿去生产HBM和高端DDR5时,DDR4、eMMC等传统产品反而出现了供应缺口。
独立模组厂在2024年到2025年行业低谷期囤积的低价存货,在这个窗口期变成了极度稀缺的硬通货,这也是宏芯宇、江波龙等厂商在2025年利润爆发的直接原因。
但这轮暴利有一个容易被忽略的定性:它是低价库存与市场售价之间的时间差兑现,带有明显的周期性,而不是稳态盈利能力的系统性抬升。
当低价库存逐步消化后,企业需要以更高价格补充原材料,过去积累的成本优势会逐渐减弱。与此同时,涨价也意味着更高的备货成本和资金占用。截至2026年4月末,宏芯宇存货账面价值达到108.87亿元,存货周转天数为356天,2026年前四个月经营活动现金流净流出26.91亿元。
这背后的产业逻辑是,模组厂在产业链中的位置并没有因为一轮红利而改变。上游是寡头垄断的晶圆供给,下游是分散且价格敏感的终端客户;原厂与模组厂签订的长约通常只锁定采购量、不锁定价格。独立厂商在周期里赚的是供需紧张带来的短期溢价,一旦时间差消失,毛利率将会回到这门生意本来的水平。
所以,对于宏芯宇这类厂商来说,真正的分水岭不在于这一轮赚了多少,而在于把多少利润转化成了不依赖库存价差的东西。向上掌握芯片自研能力,向下卡位高门槛市场,这些需要长周期投入的硬功夫,才是决定它在下一轮周期中处于什么位置的关键。
本文为创业邦原创,未经授权不得转载,否则创业邦将保留向其追究法律责任的权利。如需转载或有任何疑问,请联系editor@cyzone.cn。