今年前十个月,我国橡胶轮胎出口831万吨,同比增长3.4%;出口金额1387亿元,同比下降1.1%。同一批货,重量在涨、票子在跌,平均单价往下走,这是今年轮胎出口最直白的一张画像。
单价下行的账并不难算。海运费用波动、天然橡胶与炭黑价格起落,两头挤着制造端的报价空间;海外经销商手里库存不低,压价成了常规动作。数量还在增长,说明订单没有丢;金额在缩,说明这些订单是拿价格换来的。
拿价格换份额,代价落在毛利上。半钢胎的中低端市场同质化严重,报价差几块钱就能决定一单归谁;真正守得住利润的是大尺寸、超高性能、缺气保用这类有技术门槛的产品,以及配套整车厂的原配业务。同一条产线,做替换胎和做原配胎,赚的是两种钱。
结构变化已在发生。新能源汽车对轮胎的低滚阻、静音、承载提出与燃油车不同的要求,配套认证的门槛把一批只做替换胎的工厂挡在门外;出口要往上走,绕不开这些硬指标。认证过不去,价格就永远只能在低处徘徊。
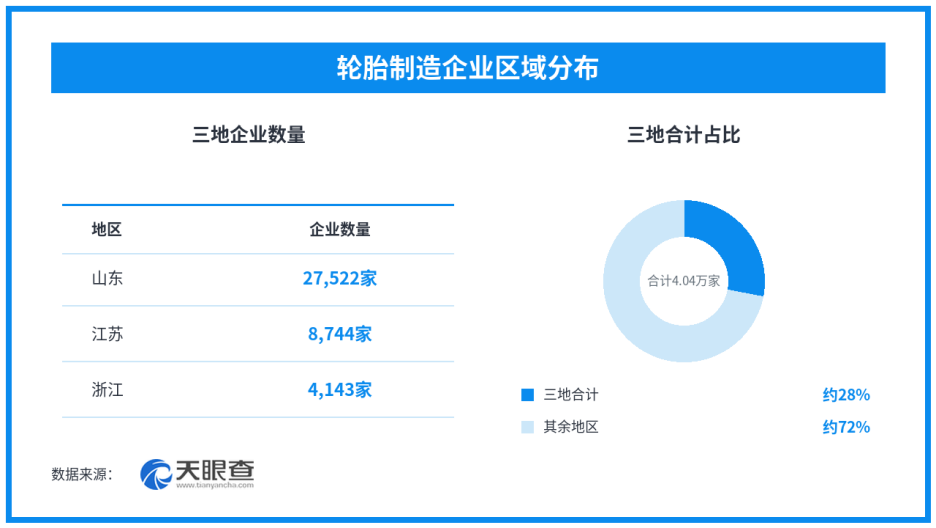
产业主体的分布,恰好对应这条升级路径。山东一省集中了全国近两成的轮胎制造企业,是国内最密集的生产带。天眼查数据显示,我国现存在业、存续状态的轮胎制造相关企业超14万家;从区域分布来看,山东、江苏、浙江三地分别有27522家、8744家和4143家,占全国约19%、6%和3%,三者合计约占28%。基数大、集中度高,转型的压力也就集中在这几省。
出口量还能涨多久,取决于单价能不能止跌。把产品结构往上抬一档,比在报价上再让一步更有出路;毕竟吨位可以靠产能堆出来,单价只能靠技术挣回来。