作者丨流光
编辑丨关雎
封面丨高榕创投董事总经理乐贝林AI处理
近几年,医疗投资仍在周期底部徘徊。创新药融资难、港股18A流动性承压,BD交易成为越来越多Biotech的现实选择。
但在高榕创投董事总经理乐贝林看来,这个行业最值得下注的东西没有改变:足够长的技术长板、国际化的视野,以及一个能持续迭代和学习的团队。
乐贝林2017年加入高榕创投,长期负责生物医疗投资。他曾投中普方生物天使轮,后者后来被Genmab以18亿美元收购;康诺思腾天使轮也由他领投,近期与美敦力达成7亿美元战略合作;百英生物已A股过会……复盘这些案例,乐贝林把共性归为两点:创始人要有国际化视野,公司要有足够长的长板。
他始终认为“没有完美的公司,没有完美的团队”,但“如果没有足够长的长板,这个企业很难脱颖而出,可能就变成了一个Me-too(指跟随已验证靶点和机制开发、临床差异化有限的同类产品)”。
在2026(第二十届)DEMO CHINA期间,创业邦与高榕创投董事总经理乐贝林进行了一次对话。作为生物医疗领域的资深投资人,乐贝林分享了他对AI制药、脑机接口以及BD交易等热门方向的最新洞察。
以下内容经编辑整理。
01没有完美的公司,但长板不够长就只是Me too
创业邦:2026 DEMO CHINA的主题是“从科研到现实”。在您看来,和您刚入行时相比,如今科研型创业者将技术推向产业的过程,有哪些变化?
乐贝林:整体而言,今天的科研型创业者应该比我刚入行时幸福很多。我进入VC行业是在十年前,当时有几个方面的条件还比较欠缺。
第一,医疗行业还没有发展到今天这样,覆盖了这么多细分赛道,资金端也没有现在这么充裕。第二,如今CRO、CDMO、CMO等工业化服务体系已经发展得比较成熟,很多企业可以提供分拆式服务和全流程服务。
过去,很多创业团队从头到尾都要自己搭建能力;现在,许多环节可以外包,团队就能更聚焦于自己的核心业务。因此,无论是产业支持体系还是工业化服务体系,都比十年前完善了很多。
创业邦:您看项目时强调“木桶原理”,既看长板有多长,也看有没有明显短板。但早期项目很难做到面面俱到,现在您更看重长板,还是企业补齐短板的能力?
乐贝林:这跟基金和个人的投资属性有关。我们大约七成的投资集中在第一轮、第二轮,也会投一些中型企业,但大多数项目还是处于早期阶段。
我们接触过很多创新药、创新器械公司,创始人刚出来创业时,可能只有一个idea,还没有具体的管线数据,也没有成型的器械产品。在这个阶段,确实不能追求完美。坦白说,也没有完美的公司,没有完美的团队。
但今天的竞争比较激烈,创新的质量和含金量都在不断提高。如果没有足够长的长板,企业就很难脱颖而出,更多可能变成一个Me too。我们还是希望追求First-in-class(全球首创),或者至少是Best-in-class(同类最佳)。
跟十年前相比,今天的竞争环境也更加复杂。当时还没有那么多大型企业,如今中国已经有很多大型、中大型生物药企和制药企业,也有规模较大的医疗器械公司。很多创业者从第一天起,就要思考如何与这些企业竞争。
所以,企业的综合能力也需要更强一些。我认为有三个方面比较重要。
第一是技术长板。企业需要有足够突出的技术优势,才能在竞争中建立自己的位置。
第二是融资能力。资金是企业持续发展的弹药。竞争环境会周期性波动,如果具备较好的融资能力,企业就能更好地应对变化。
第三是团队聚拢和组建能力。医疗行业很少能靠一个人单兵作战。创始人可能擅长临床前研究的某个环节,但到了生产等阶段,还需要其他专业人才加入,补齐团队能力。
创业邦:除了这些,还有哪些情况会让您最终决定投或不投?
乐贝林:从我个人过去的经验来看,我比较少做特别冲动的投资。所谓冲动性投资,就是见面五分钟,就决定投几百万、几千万元,这种情况在我们这里比较少。
我们有比较严格的投资纪律,从第一次见面到最终打款需要经历一定的周期。不过,客观来说,我们的投资决策速度还是比较快的。
在这个过程中,我们会进行比较详细的行业尽职调查,也会对创始人个人和整个团队进行调查。我们会了解团队过去的履历与现在要做的事情是否直接相关,过去有哪些评价,以及他们在为人处事、技术能力等方面的实际表现。
我们会综合这些信息作出投资判断。确实也有一些项目,初次见面时的印象和最终调研结果存在差异,经过深入了解后,我们就会选择不投。
02国际化视野很重要,BD不能只是一次性买卖
创业邦:普方生物和康诺思腾都是高榕较早投资的项目,后来分别被国际药企收购、与美敦力达成战略合作。在早期投资时,您如何判断这些企业未来有机会走向全球?
乐贝林:首先要客观承认,一家企业最终取得比较成功的结果,背后都有一定的运气成分。但排除运气因素,这两家企业确实有一个共性:创始人都具备国际化视野。这是我们在很多项目中首先希望看到的特点。
普方生物的创始团队来自西雅图基因科技(Seagen),这家公司本身就是ADC领域比较知名的外资企业。团队中的三个人分别负责转化医学、临床和生产,形成了一个比较完整的团队。他们既有国际大厂的工作经验,也长期深耕相关领域,这是我们当时投资普方生物的重要考量。
康诺思腾也有类似的特点。在行业扫描过程中,我们发现,其创始人是少数具备达芬奇手术机器人一线工作和创业经验的人之一。欧国威(Samuel Au Kwok-wai)老师当时在达芬奇内部担任部门负责人,从0到1参与开发了整个机器,因此对核心产品的研发过程以及走过的弯路都有比较深入的了解。
我们投资这些公司时,它们可能还只有一个idea或者一些初步想法,但我们认为,这些企业的成长上限比较高,不一定只局限于中国市场,也有走向全球的可能。
创业邦:当下市场上还有脑机接口、AI医疗等受到关注的方向。面对不同的技术周期,您的投资判断会发生什么变化?
乐贝林:医疗领域整体上还是让人很兴奋的,因为不断有新技术涌现。
早几年比较受关注的是ADC、小核酸。我们在小核酸领域做了系统性投资,一共投了三四家企业。小核酸第一波主要以GalNAc(N-乙酰半乳糖胺,可靶向肝细胞实现肝脏递送)等技术为代表,重点是肝脏靶向递送。现在我们也开始布局一些新的方向,进行非常早期的投资,这些方向会向肝外递送拓展。同时,小核酸本身具有比较好的成药性,也是我们近期持续关注的领域。
脑机接口也是我们高度关注的方向。高榕除了医疗,也投资了一些机器人企业。我们看到AI领域发展很快,也希望未来人类能够追上甚至匹配AI的能力迭代。
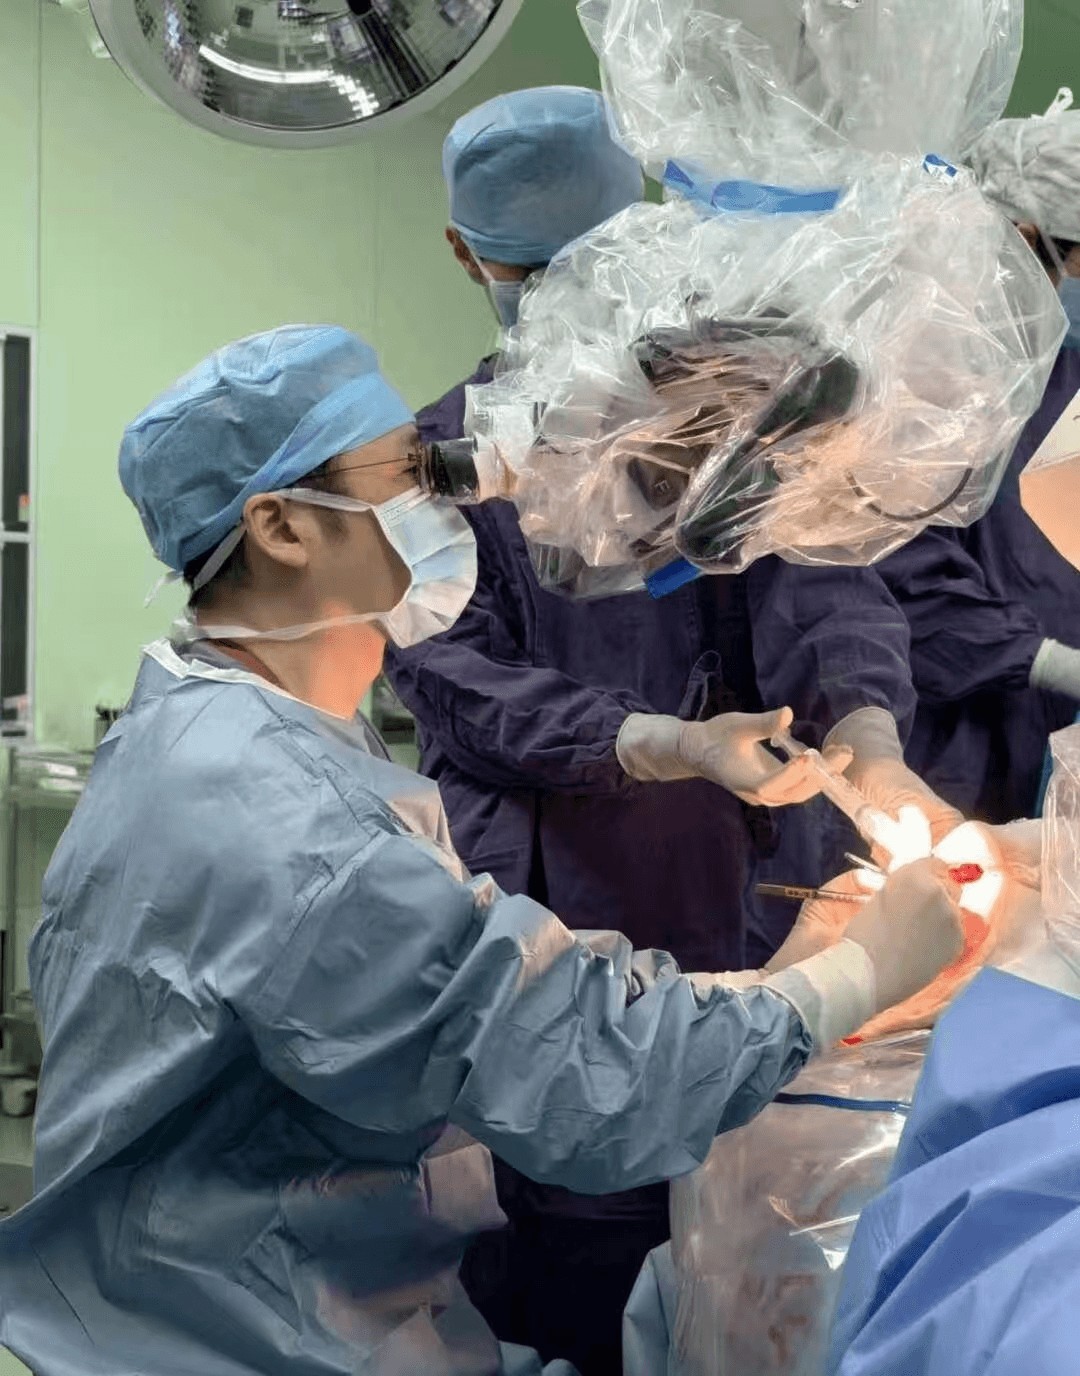
阶梯医疗临床手术现场
基于这样的判断,我们开始系统性布局脑机接口,包括国内一些头部公司,比如最近投资的阶梯医疗;也投资了一些具有原创技术的脑机接口公司,例如美国哈佛教授创办的Axoft公司。
除此之外,我们近期也在高度关注AI制药。AI制药其实已经经历过几个发展周期。大约七八年前,就有一些企业开始做AI小分子药物、AI影像,后来又出现了做AI大分子的公司。
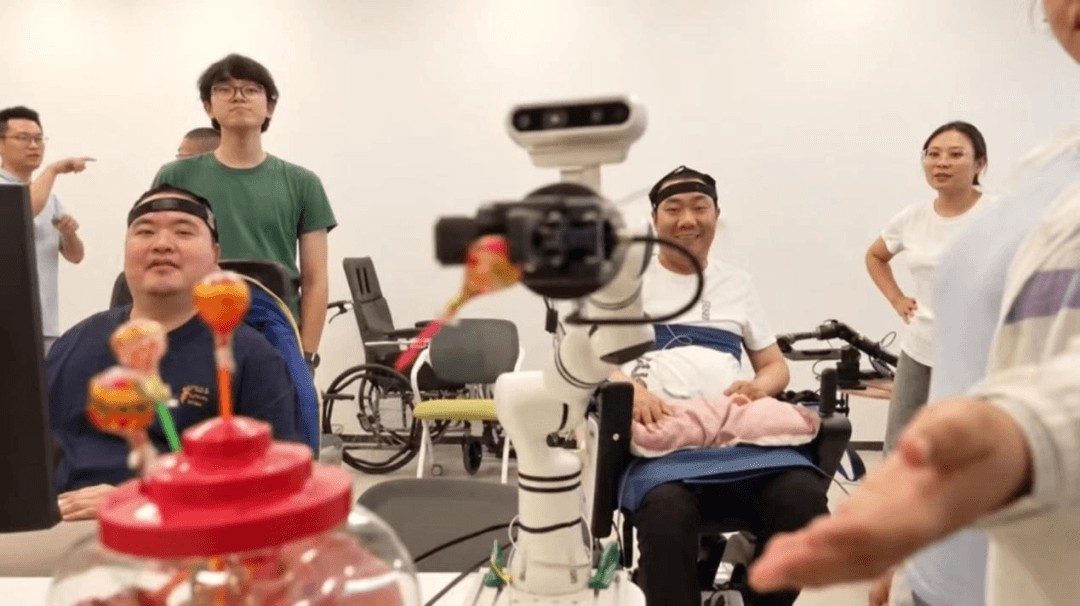
阶梯医疗受试者脑控机械臂拿起棒棒糖
当时我们也布局了有代表性的AI制药企业。近期,我们还参与了字节内部孵化的AI平台,涉及AI小分子药物研发。我们会持续关注AI制药。在我们看来,这个领域目前还处于刚刚从0到1的阶段,未来仍有很大的潜力可以挖掘。
创业邦:具体到AI制药,现在讨论很多,但多数还停留在早期发现环节,真正做出一款药仍有距离。您怎么判断一家AI制药公司能否走到产业化?
乐贝林:首先,要看我们怎么定义“产业化”。今天制药企业分工已经非常明确,不可能每家公司从头做到尾,海外临床招募等环节,很多本土企业也很难一口气全做。所以我们更期待业内企业协同合作,共同助力一个几十亿甚至上百亿美元药物的诞生。近期很多海外药物,背后也是多家MNC(跨国药企),或者MNC跟Biotech合作开发。
回到AI制药,我们认为这个行业目前还处于青苗状态,属于0到1阶段,更多还是在做早期研发。但也许有一天,它们自己也能成长成大树。
创业邦:字节的AI制药平台,市场关注度很高,也有人担心估值跑在前面、泡沫会盖过真实进展。您怎么看?
乐贝林:我们做任何事情都有比较高的预期,希望它能够实现几十亿美金甚至百亿美金的可能性。我们也关注到海外AI制药发展非常快,出现了很多公司,估值也很高。但客观判断,它跟今天一些AI大模型公司相比,还属于很小的状态。今天大部分大模型公司已经到了万亿美元市值,而AI制药公司可能还在百亿美金阶段。
但如果我们再放大来看,如果我们相信21世纪是生命科学的世纪,那我们相信这个领域一定也能诞生出一些非常伟大的公司,超越今天看到的千亿美金阶段,也有可能真的会涌现出一些万亿美金的公司。基于这个大的逻辑,我们希望拥抱在国内、在我们能触及范围内我们认为最好的投资。
创业邦:近两年BD交易活跃,不少企业把资产授权给海外药企。从投资人角度看,BD是好的退出方式吗?另一方面,也有人担心这会导致优质创新资产流失,您怎么看?
乐贝林:首先,这个问题不只涉及创新药。今天的BD浪潮也出现在医疗器械领域。比如我们投资的康诺思腾、帕母医疗,都与美敦力有战略合作。这说明,中国的一些原创型创新资产正在受到全球关注。这个浪潮代表着中国整体创新能力的提升。
在这个过程中,我们希望BD或战略合作能够给被投企业乃至整个行业带来提升,而不是“拔青苗”,最终变成一次性买卖。
以康诺思腾为例,从公开新闻报道中可以看到,美敦力的CEO、CFO都谈到过,希望将康诺思腾的一些产品带到全球不同国家,实现全球战略布局。
我们认为,这对康诺思腾本身也是很大的提升。通过合作,团队可以更加聚焦于产品研发。企业原本可能还缺少一些全球化能力,而这些短板可以通过战略合作来弥补。补齐之后,公司的发展下限会有明显提升,未来上限的想象空间也会打开。这才是我们认为BD很大的价值。
但BD不能变成一次性买卖,更不能变成一次“大清仓”。否则,中国很多有价值的创新资产可能会逐渐流失,后续创造的价值也可能更多沉淀在全球其他企业手中。
第二,我们也可以参考Genmab的发展历程。普方生物与Genmab的合作就是一个例子。Genmab早期也经历过通过授权交易推进业务的阶段,后来逐渐开始转向收购。它也意识到,过去通过license-out授权出去的一些高价值分子,可能会在后续发展中流失部分价值。但与此同时,授权交易也为企业带来了现金流,推动了企业成长。
我相信,中国的一些大型药企发展到一定阶段,也可能走到类似的阶段。因此,对部分企业来说,BD既可以是短期补齐能力短板的方式,也可能是企业迈向下一阶段的必经之路。
03穿越周期的企业最核心的是持续迭代和学习
创业邦:高榕过去十年投资了很多项目,有不少企业成功上市或被收购。回看这些案例,真正能够穿越周期的医疗企业,创始人和团队有哪些共同特质?
乐贝林:最核心的一个特质就是持续迭代和学习。
我们过去投资了很多项目,复盘来看,有些创始人从创业第一天到后来的发展,能力和认知都实现了很大的提升,甚至可以说是指数级增长,真有一种“士别三日,当刮目相看”的感觉。
今天融资环境和外部竞争环境变化都非常快,如果一个创始人不能持续迭代自己,不能从最初专注某个专业方向的科研人员,逐渐转变为企业管理者,那么他自己就可能成为企业发展的短板。
所以真正优秀的企业,整个团队都应该是进化型、学习型的团队。复盘来看,这一点是我们认为最关键的。至于其他特质,不同企业可能各有优势,但持续迭代和学习是一个非常重要的共性。
创业邦:从投资人的角度看,在这一轮周期里,企业想要活下来,最关键要做好哪些事?
乐贝林:我想分享两点。
第一,现金非常重要。如果我们复盘过去一些不太成功、最终结果不太理想的投资项目,会发现其中大部分,可能有七成到八成,都与现金问题有关。
现金是企业最底层的保障,决定了企业发展的下限。我们经常跟被投企业的创始人分享一句话,叫“花无百日红”。今天外部环境可能很热闹,融资也比较顺利,但心里始终要绷着一根弦,要有风险意识,意识到公司也可能在明天就面临生存问题。
所以在当前阶段,如果有些企业处于比较热门的赛道,我们也会建议它们,在能够控制股权稀释的前提下,尽可能多储备一些资金。这是我认为非常重要的一点。
第二,要保持开放的心态。这既包括持续学习、提升知识和管理能力,也包括对人才保持开放。很多企业发展到最后,回过头来看,核心还是人。找到合适的人、优秀的人,对企业来说非常关键。
但我们也要意识到,很多优秀人才都有自己的个性,甚至有比较强的ego。对于创业者和创始团队来说,如何包容、吸引这些优秀人才,并且真正把他们用好,同样非常重要。
创业邦:最后一个问题,高榕接下来在医疗领域会如何布局?
乐贝林:我们还是会坚持投早、投小、投新,同时根据不同赛道的风险属性,动态调整投资组合。
医疗服务领域有些公司可能很快就能产生收入和利润,具备自我造血能力,可以看作防御型资产。创新药和创新器械则属于台阶式发展,可能一段时间默默无闻,突然上一个台阶,也可能在下一个阶段遇到波动,可以看作进攻型资产。
我们在内部立项、过会时,也会考虑不同类型资产在基金中的整体占比。这个比例不是固定的,可能明年、后年就会发生变化,需要根据市场环境和不同赛道的情况动态调整。
具体到投资方向,小核酸方面,我们会继续从肝脏靶向向肝外递送布局;脑机接口方面,会系统性关注国内头部企业和全球具有原创技术的团队;AI制药方面,我们认为行业仍处于从0到1的阶段,会持续关注相关机会,以及企业之间的产业协同和真正具备产业化潜力的公司。
核心还是那句话:没有完美的公司,但长板必须足够长,团队也必须能够持续进化和学习。
《Signals》投资人系列,往期精彩内容:海愿资本李芳丽:宁投一流团队、二流技术,不投二流团队、一流技术
慕华科创周天奇:具身估值要先被收入撑住,故事撑不起百亿独角兽
对话长石资本汪恭彬:估值涨得快,订单也排满,AI基础设施还能投吗?
吉晟资本宋运东:今天的具身智能像2016年的新能源汽车,出清一定会来
本文为创业邦原创,未经授权不得转载,否则创业邦将保留向其追究法律责任的权利。如需转载或有任何疑问,请联系editor@cyzone.cn。