9月10日-11日,以“源创未来・智汇硬核”为主题的首期“大零号湾・源创加速营”结业DEMO活动在上海大零号湾科创成果转化中心落下帷幕。本次活动由上海市科委、闵行区人民政府、上海交通大学、华东师范大学共同指导,闵行区科委、上海大零号湾投资发展(集团)有限公司、上海闵行金融投资发展有限公司、创业邦联合主办,既是为期三个月加速培育的成果验收,也是AI+硬科技领域资本、产业、技术深度对接的行业盛会。
两天的议程涵盖生态参访、主题分享、圆桌对话、垂直赛道对接、优秀项目路演、结业仪式六大板块,打通从技术成长到资本赋能的全链路,助力硬科技企业完成从“技术成立”到“商业成立”的关键跨越。
圆桌环节,由大零号湾科创策源孵化器总教练 张志刚作为嘉宾主持,闵金投副总经理 刘佳、长石资本创始合伙人 汪恭彬、元禾璞华高级合伙人 殷伯涛、江远投资合伙人 周晖,作为对话嘉宾,开启一场主题为《AI+硬科技的投资新格局与资本市场路径》的深度分享。
以下为圆桌对话精彩观点摘录:
张志刚:2026年,AI从“技术竞赛”进入“产业验证”深水区。判断一个项目“投不投”的核心逻辑,相较于前两年,发生了哪些根本性变化?谈谈你们现在最看重哪三个关键指标?
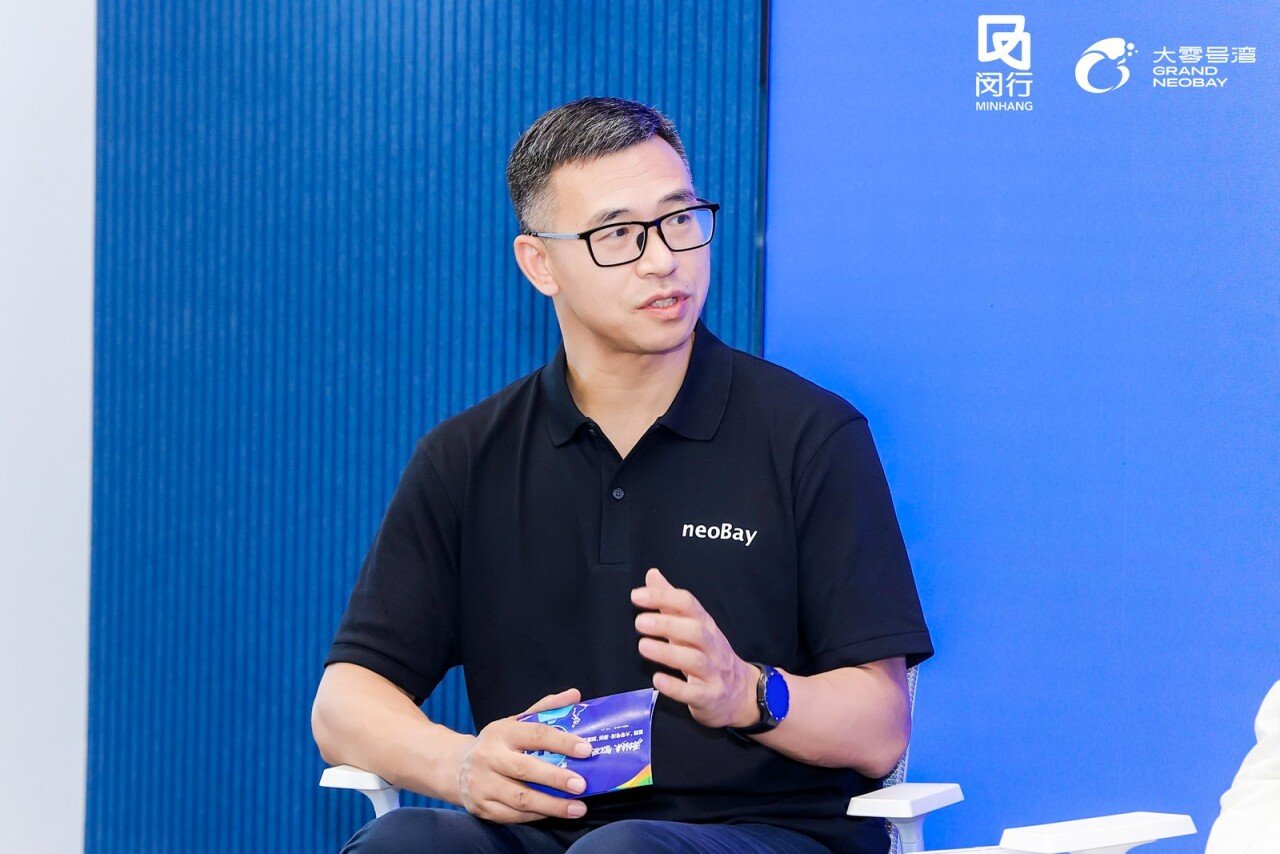 大零号湾科创策源孵化器总教练 张志刚
周晖:现在国内不管是创业还是投资,其实一个最大的特点就是几乎没有非共识,都是共识,特别是硬科技的投资。今年上半年在AI、量子计算这些领域,我觉得创业公司的故事迅速诞生。在短期内,从业务各方面其实还没那么快能兑现。江远投资关注和投资AI赛道有三年多,热门赛道估值谈得很快,但在今年显然开始进入到从叙事到价值兑现的阶段,今年投资人可能更关注收入。AI应用公司,最重要是看它在模型之外,所提供的能力,有多少产品去用,这直接反映它本身的毛利率以及续费率。这些是我们在看一个公司,重点关注的指标。
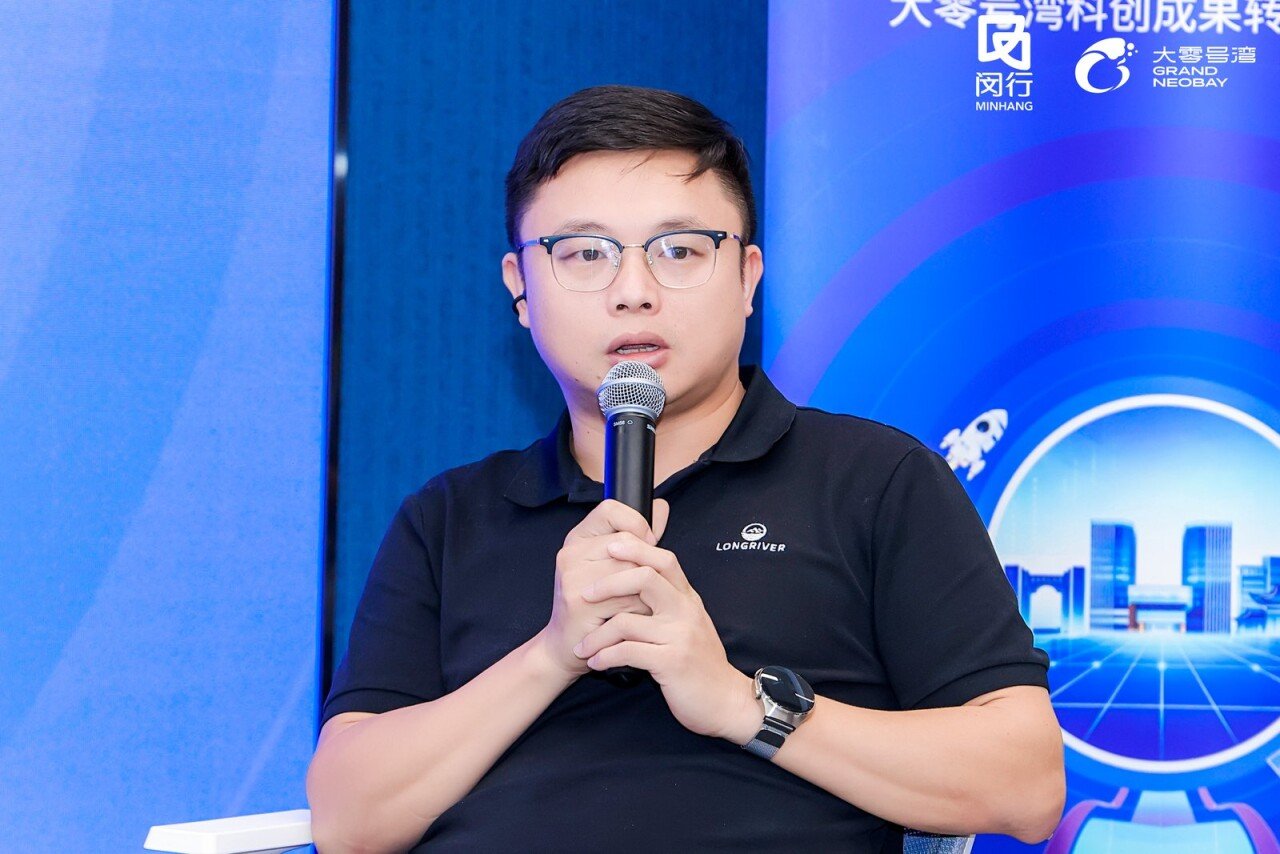 江远投资合伙人 周晖
殷伯涛:第一,我们今年比较看重AI+硬科技出海,我们投软件加硬件比较多,相对软件投的比较少。第二,关注AI带来一些新创新,是不是能够对技术或者商品模式产生改变。比如,芯片和算法,或者说芯模(芯片和模型)联动带来的技术创新。我们比较看重AI时代带来真正的降维打击的变化。第三,看重应用落地,希望企业既有算法能力,又有行业专家,是不是掌握了足够多的数据,有助于在赛道中快速落地。第四,看重一些新的机会,比如可控核聚变、基于超导材料的介质。
 元禾璞华高级合伙人 殷伯涛
汪恭彬:第一,资本化能力,项目要有清晰的资本化路径,没有资本化,意味着没有好的增长。第二,壁垒与毛利率,技术壁垒不能停留在概念层面,最终要体现在毛利率、定价权和不可替代性上。第三,商业化能力。创始人是否具备商业化基因很关键,如果是技术型团队,存在商业化短板,就要尽早引入商业化合伙人。
 长石资本创始合伙人 汪恭彬
刘佳:首先我们会看,这个赛道市场空间到底有多大。我觉得AI时代可能跟以前的传统模式有点不大一样的地方,就是以月为单位的迭代性。其实投资人也要迭代,这也是一个不断跟大家一起学习的过程。今天的AI时代已经不是一个简单的叙事时代,而是看你是不是真正能跑出来的时代。所以更多时候是看数据,是否真实有效,有没有复购率。第二,Token不管你实际消耗了多少,重点是能不能又便宜、又可靠、又安全、又高效地去实现。第三,场景,无论是物理世界的DNA,还是物理AI,或者世界大模型,主要看AI是不是真实有效,数据是否真的能在具身机器人的大小脑中全面实现。我们经常会发现一个问题,需求好像是真的,订单也好像是真的,但是两者加在一起发现它没有那么真实。所以大家还要回到真实的场景中,场景是不是真的需要你,没有你,是不是不可替代?
 闵金投副总经理 刘佳
张志刚:几位投资人实际上给了我们一个非常明确的方向——从虚向实。那么,硬科技创业周期长、变量多,在技术快速更新、国产替代与全球化供应链并存的2026年,你们如何评估一个技术项目的“壁垒真实性”?这种判断可能对于很多创业者来讲,也是有非常大的参考价值。
刘佳:这个问题对我们来说是一次次的经验和教训。我们真的有投过只有ppt的项目,走访和尽调发现好像有需求,但是半年过去了,订单没有落地,一个月又过去了,订单减半了,或者客户突然由于种种原因不再采购了。但是我也遇到起初并不怎么看好的赛道或者项目,转变了商业模式,发展的超乎预期。我有时也在反思,为什么3个月前和3个月后差距真的很大?投资机构都是要验证,虽然概念认证很重要,但是不可能不断反复验证。
汪恭彬:根据投资企业的不同阶段,我会从供给侧和需求侧两方面来判断。需求侧针对有一定规模的企业,重点看它是否满足客户真实、刚性的某个需求;同时,希望它不是简单做国产替代,而是能做得比海外同行更好。供给侧则是针对一些早期企业,如果产品还没出来,就重点看团队paper的质量、在行业里的insight和产业建树;尤其希望团队中能有具备商业化驱动力的合伙人。
殷伯涛:从我投资的几十个项目看,成功的公司和不成功的公司,主要取决于1号位。我认为,可能技术没有壁垒,技术只有时间性,技术现在还先进但是三年之后可能就不先进了。真正的壁垒还是1号位,他需要能够根据时间的变化不停迭代。好的创始人,你每次见他,一两个月,甚至每两周见他,他都在不断进步,不断思考,先人一步去做布局。我们投资第一看赛道,是不是够大,有机会。第二,投一个厉害的人,这就是壁垒,总结一句话“80%的投后精力都是投在20%不及预期的项目”。我觉得壁垒就是投在一个真正不断进步,认知比别人早一步,且执行力很强的创始人。
周晖:企业早期阶段,Day1时我觉得很难谈壁垒,这个阶段创业方向很重要,你需要尽可能在一个大的领域去寻找机会。我们在做行业分析时,很重要一点就是看,是新产品去打新需求,还是改善产品去打原来的存量市场,也是创业企业Day1选择创业方向很重要的一点。另外,还要看这个新产品是不是能带来产品的极致体验。对创业公司来讲,“天下武功唯快不破”,不管是招人的速度,还是换方向的速度。“找人、找钱、找方向”这三个都需要快,因为市场变化也很快,这个阶段,壁垒就需要慢慢建起来。
张志刚:真正的壁垒都是动态的,创业中会建立起来自己的生存能力。创业公司最重要的还是你能不能快速应对外部变化,刚才的问题都是投资人作为裁判员角度来看,那么我们换一个角度,从创业者角度来看,找投资机构,除了机构可以给到财务支持,还能给到哪些资源或者帮助?
周晖:其实不同阶段,公司需要的资源不一样。早期阶段,企业找投资机构,更多的要看人。当这个人愿意把更多时间花在你身上的时候,我觉得是个不错的投资人。后期项目更多就是看估值。甄别投资人,要看他是不是聚焦,不仅创业企业要聚焦,投资机构也需要聚焦。任何行业认知和资源都是起源于聚焦,只有足够聚焦,才能在行业里积累资源和认知。我觉得这是早期项目在找投资人时,很重要的指标,也需要做反向的尽调。
殷伯涛:企业急需融资时,资金是第一位的,生存下去才有未来。当你可以有选择的时候,早期企业更需要产业资源,能帮你带来管理的提升或相关的资源。我们经常说“投资人是一个副驾驶,帮忙不添乱”,这对早期企业十分重要。现在A股上市已经越来越难,这种情况下,当企业有自己的营收,建立了壁垒,你需要国资帮你站台。我觉得对于中国的创始人,如果考虑三年以后上市,你需要想在关键时刻,在上市前能不能有合适的投资人帮你上市。总结来说,选投资人还是选择和你的阶段最合适的,选择口碑、声望比较好的,好的投资人有同理心,选择能够长期陪伴你的投资人。
汪恭彬:我从2014年开始创办长石资本,也是一个创业者。我时常在思考,企业在不同阶段,一定会经历周期,而这对团队的要求非常高。所以我想,唯一的方法就是让团队跟产业保持密切沟通。我们希望投一家公司时,也花大部分时间帮助企业跟产业做链接。有几个数字跟大家分享:第一,70%。我们希望70%的时间花在投前服务,而不是投完之后再服务。内部有一个说法:与其花时间跟创始人在办公室纠结技术细节,不如花时间陪创始人去见他们的客户。第二,90%。我们希望在创始人开口之前,对他要说的话有90%的了解。第三,100%。我们以100%命中率和退出率为目标。从过去来看,IPO命中率约50%,我们希望通过精准的产业链投资,让企业创始人能很好地融入长石的产业链中。长石有一个“百人会”生态,链接了长石70多家被投企业,也汇聚了产业链上的关键领袖、上市公司创始人和龙头高管。我们投资企业,是抱着向创始人学习的心态,把它们纳入长石的产业生态圈。
刘佳:我们也投资了很多种子和天使轮的项目,但是客观来说,相对比较谨慎,我们更想看看是否有社会化的资本认定的一些价值,所以我们极少做领投方,大概率做跟投方。如果企业选择我们,希望可以“门当户对”,当你自身能量很小的时候,建议不要太挑剔,先活下来才有下一次;当你的确有选择的权利,你可以考虑这一轮是需要订单、名气还是背书。