作者 | 林夕
编辑 | 小龙
图源 | 术理创新
9月4日,术理创新(上海)智能科技股份有限公司(以下简称术理创新)在上海证监局办理辅导备案登记,正式启动科创板IPO上市辅导。华泰联合证券担任辅导机构。
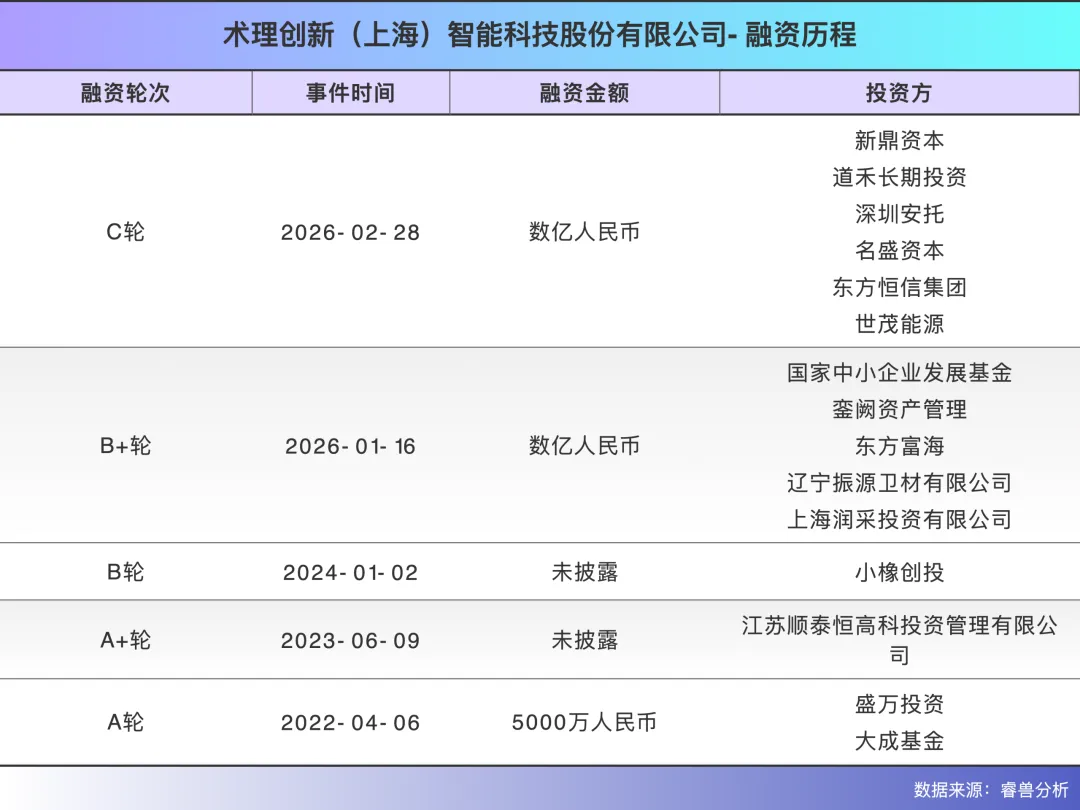
就在启动IPO前几个月,术理创新刚完成股份制改制,并在2026年初连续完成B+轮和C轮融资,两轮融资间隔不到两个月,投资方中出现国家中小企业发展基金、东方富海、道禾投资、东方恒信、新鼎资本等机构。公开报道显示,公司成立以来已经完成5轮融资。
术理创新成立于2015年,选择的是脑机接口领域相对“传统”的医疗路线:不做植入电极,而是让患者戴上脑电帽,通过运动想象产生的脑电信号识别运动意图,再驱动外骨骼完成康复训练。
十年过去,术理创新的产品已进入多家三甲医院。但从医院里的设备,到一家真正具备规模化收入能力的医疗科技公司,中间仍有不小的距离。
01从西门子到康复科,她把脑机接口带进了三甲医院
术理创新的方向选择,与创始人王薇的职业路径高度相关。
她本科就读于天津大学生物医学工程专业,大三进入实验室后开始接触脑科学与脑机接口,之后赴英国南安普顿大学深造,并取得生物医学工程博士学位。
术理创新创始人王薇
博士毕业后,王薇进入西门子医疗,从事大型医疗设备和系统平台的研发及临床工作,并成为西门子全球核心专家,还曾担任IEC国际电工委员会相关医学设备标准专家。
2015年,她回国创业,在上海成立术理创新前身公司。
当时脑机接口还没有今天的产业热度。王薇选择的也不是后来最受关注的植入式路线,而是非侵入式脑机接口。
这条路线的特点很明确:患者无需接受脑部植入手术,设备主要通过脑电等体外信号获取神经活动信息,因此更容易进入康复、评估等医疗场景。但它也面临信号弱、个体差异大、算法稳定性和临床效果验证等问题。
术理创新从一开始就把应用场景放在医疗。公司的核心产品围绕中枢神经损伤导致的运动障碍、意识与认知障碍、神经发育障碍等场景展开,其中较成熟的一条产品路线,是“脑机接口+外骨骼”。
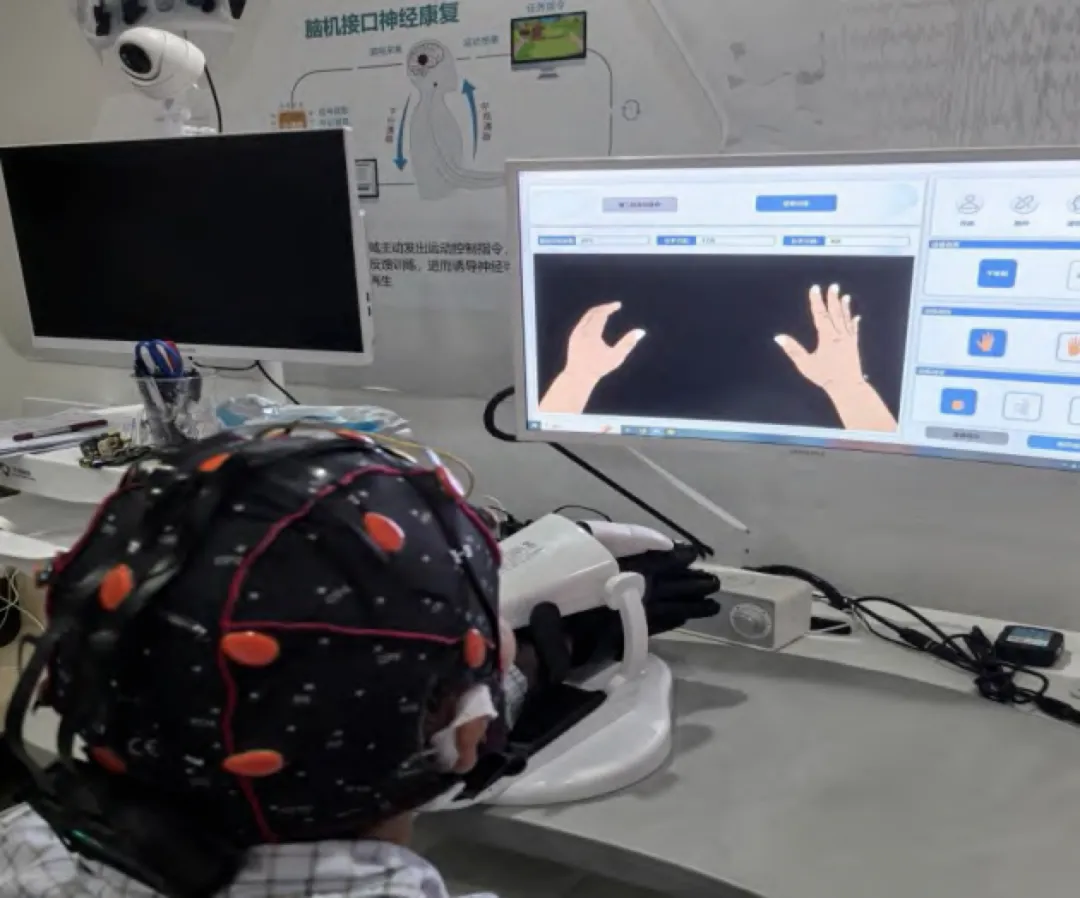
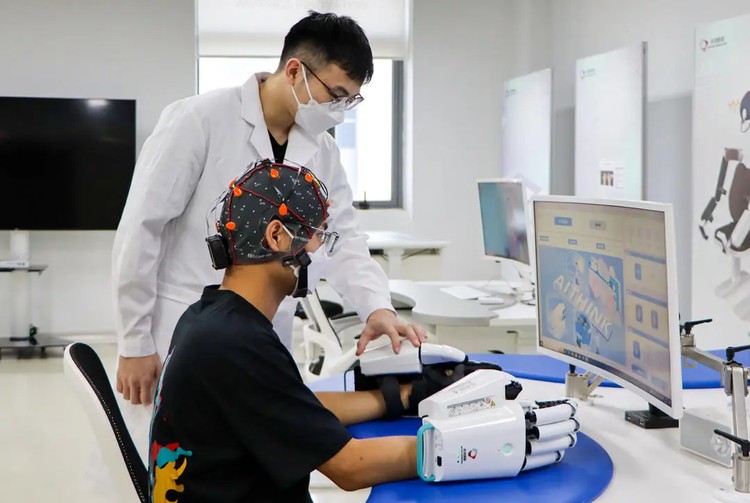
患者进行非侵入式脑机接口运动想象训练
患者戴上脑电帽后,系统采集其运动想象产生的脑电信号,通过算法识别运动意图,再控制外骨骼带动肢体完成对应动作。
公司的目标,是通过反复的意图识别和运动反馈,辅助患者进行神经功能康复。
目前,这套产品已经从实验室进入医院。公开信息显示,截至2026年初,术理创新的脑机接口产品已经在全国多家三甲医院的神经外科、神经内科、康复科、儿科落地应用。公司此前披露的合作医院还包括北京天坛医院、北京协和医院、武汉协和医院等。
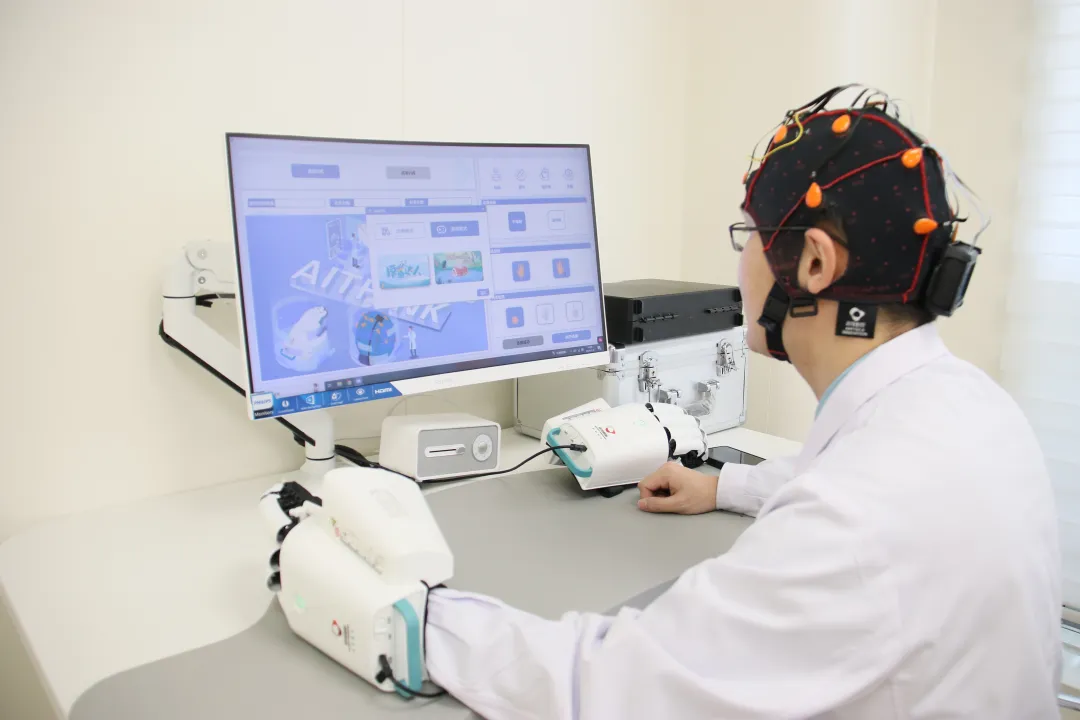
北京协和医院神经外科脑机接口评估门诊
术理创新目前最直接的收入来源是医院设备和解决方案。2024年,术理创新体系内的术理知行(南京)以390万元中标复旦大学附属儿科医院脑机接口智能外骨骼训练系统,两台设备单价均为195万元。2026年4月,该公司又以247.8万元中标西安医学院第一附属医院脑机接口智能外骨骼系统项目。
这也是术理创新与消费级脑机接口企业最大的不同:它一开始就让产品进入医院体系,以医疗机构作为商业化入口。
但医疗市场的特点也决定了,进入一家三甲医院并不等于形成规模化收入。医院采购需要经过科室验证、临床应用、预算审批和招标采购等多个环节,产品还需要持续完成注册、临床验证和支付端的突破。
术理创新目前已经跨过了“产品能不能进入医院”这道门槛,接下来要面对的是“能不能批量进入医院”。
02五轮融资之后,创始人仍牢牢掌握控制权
术理创新此前保持着一年一轮左右的融资节奏:2022年完成5000万元A轮,2023年完成A+轮,2024年完成B轮。到了2026年,融资明显提速,1月完成B+轮,2月又完成C轮,两轮间隔不到两个月。
目前,王薇直接持股45.79%,直接及间接持股51%,拥有公司绝对控股权。
2025年以来,脑机接口产业化的政策支持进一步明确,医疗应用、标准体系和产业化成为政策关注重点。
术理创新在B+轮获得国家中小企业发展基金投资,也发生在这一产业政策持续升温的背景下。
2026年6月,国家自然科学基金委员会发布《2026年度民营企业创新发展联合基金(术理创新)项目指南》。该联合基金由国家自然科学基金委员会与民营企业共同出资设立,重点支持脑机接口领域基础研究和应用基础研究,其中既包括面向中枢运动功能损伤的脑机接口功能重塑机制,也包括脑机接口多中心标准化临床数据集等研究方向。直接费用平均资助强度约240万元/项,资助期限4年。
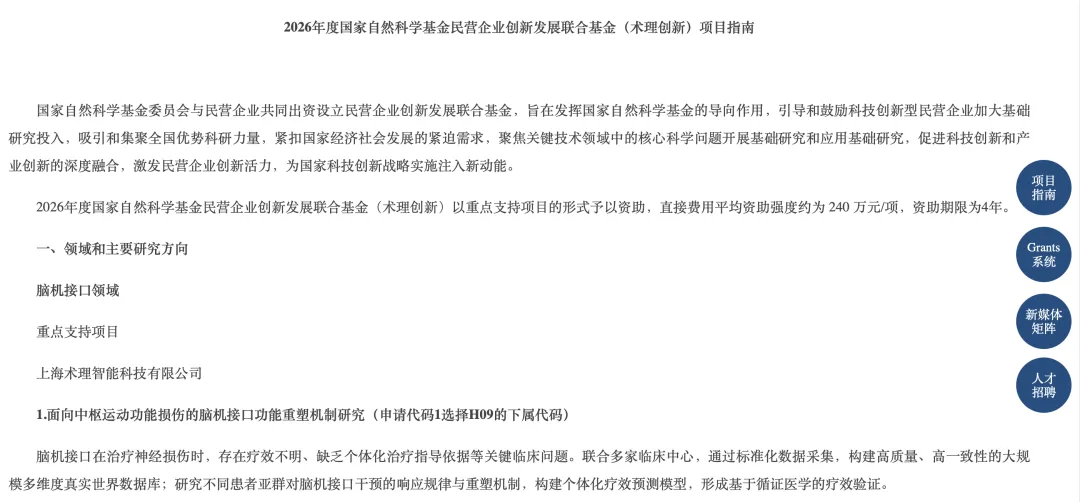
对术理创新而言,这一联合基金带来的变化,不只是科研经费本身。基金指南把中枢运动功能损伤、脑机接口多中心临床数据、儿童神经发育障碍等方向纳入研究范围,实际上把公司的产业应用场景与基础研究、临床数据和高校科研力量进一步连接起来。
03脑机接口开始进入IPO窗口
2026年,脑机接口行业最明显的变化,是资本市场开始出现真正意义上的“上市路径样本”。
今年初,强脑科技以保密形式向港交所递交上市申请,并完成约20亿元Pre-IPO轮融资。6月,博睿康科创板IPO获得上交所受理,拟募资25亿元;术理创新则在9月启动科创板IPO辅导。
三家公司选择了不同的技术和上市路径。
强脑科技则覆盖非侵入式脑机接口等多个方向,并选择港股作为资本市场路径。
博睿康已经向科创板递交IPO申请,其植入式脑机接口手部运动功能代偿系统也已于今年获得国家药监局批准。
术理创新则更聚焦非侵入式脑机接口和医疗康复,并选择在科创板IPO。
这意味着,不同技术路线、应用场景和商业模式开始同时接受资本市场的审视。
行业环境也正在发生变化。2025年,国家医保局发布神经系统类医疗服务价格项目立项指南,将侵入式、非侵入式脑机接口相关服务纳入价格项目体系。到2026年,多数省份已经制定相关政府指导价,浙江更进一步将“非侵入式脑机接口适配费”纳入基本医保支付范围。
不过,目前医保支付仍集中在特定服务和适用场景,距离脑机接口康复产品大范围进入医保还有距离。
对于脑机接口企业来说,“医院可以收费”和“患者能够通过医保支付”是两件事。前者解决的是医疗服务如何定价,后者则直接关系到患者支付能力,也会影响医院端的实际使用和采购意愿。
资本市场现在看到的是第一步已经出现:产品获批、医院落地、医疗服务价格建立、IPO启动。下一步能否形成规模化支付,还需要继续验证。
04 IPO之后,术理创新真正要回答的是商业化
从技术路径看,术理创新已经走过了脑机接口企业最早期的阶段。它成立已有10年,产品进入三甲医院,完成多轮融资,并开始进入国家自然科学基金联合研究体系。
但从商业化角度看,术理创新依然处于早期阶段。目前公开披露的商业化案例,主要是医院设备采购项目,单个项目可以达到数百万元。不过,这距离形成持续、规模化的收入,仍有几个关键环节要打通。
第一是产品注册和合规。对于以医疗器械形态进入医院的脑机接口产品,注册路径、临床验证和质量体系都会直接影响商业化速度;不同产品的监管属性不同,也决定了其进入医院和支付体系的路径。
第二是医院采购。三甲医院是一个很好的临床入口,但设备从“进入一家医院”变成“复制到几百家医院”,需要形成标准化产品、稳定疗效数据和成熟的采购模式。
第三是支付。湖北、浙江、江苏、上海、广东等地已经陆续设立脑机接口相关医疗服务价格项目,其中浙江进一步将“非侵入式脑机接口适配费”纳入基本医保支付范围;上海目前仍暂不纳入基本医保。对于康复类产品而言,未来医保、商保以及患者自费之间如何分担支付,仍然是商业模式能否放大的关键变量。
第四是复购。医院采购一台设备,可以证明产品有人愿意买;如果同一家医院继续采购,或者产品能够从一家医院复制到更多医院,才更接近规模化商业模式。
能否把十年的技术和临床积累,转换成一套可复制的医疗产品和收入模型……这是术理创新和博睿康、强脑科技等公司共同面对的问题。
脑机接口正在从实验室进入医院,从科研项目走向医疗器械,也开始进入资本市场。但技术成熟和商业成熟并不是同一件事。
对术理创新而言,上市辅导只是资本化进程的开始。接下来市场真正要看的,是它能否把已经进入医院的产品,从少量项目采购做成可复制的规模化收入。
本文为创业邦原创,未经授权不得转载,否则创业邦将保留向其追究法律责任的权利。如需转载或有任何疑问,请联系editor@cyzone.cn。