作者 | 流光
编辑 | 关雎
图源 | 纳真科技
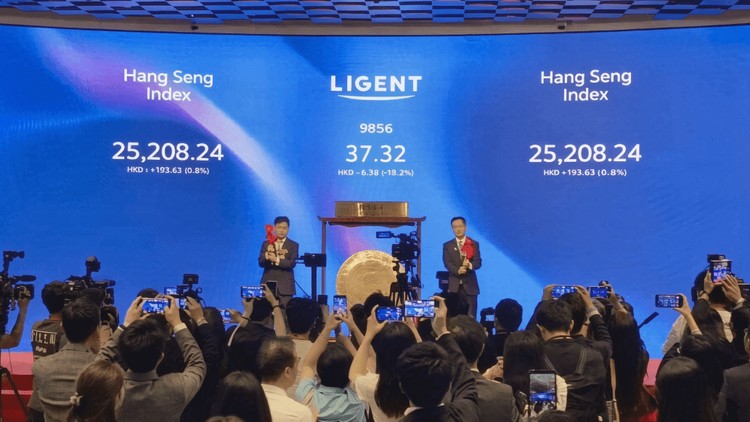
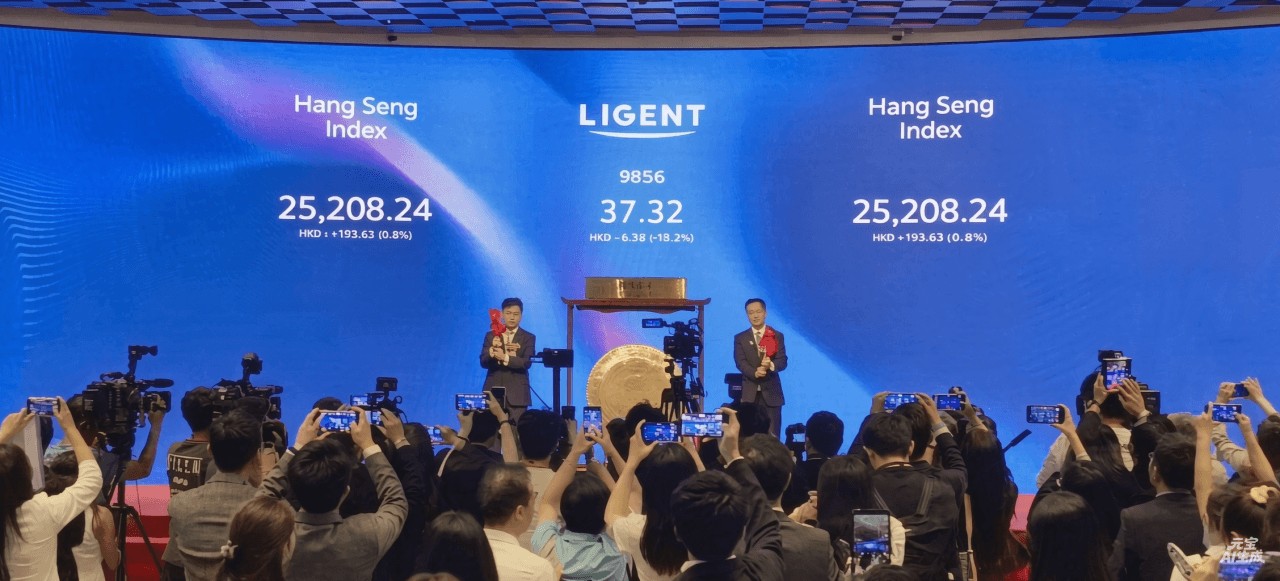
9月22日,纳真科技(09856.HK)在港交所主板挂牌上市,成为海信集团体系内第六家上市公司。
此次IPO发售价每股32.96港元,募资净额约54.45亿港元。上市首日,开盘报36.6港元/股,开盘市值360亿港元(约合307亿元人民币)。
纳真科技是一家光通信企业,2002年由海信集团时任董事长周厚健与麻省理工学院博士黄卫平共同创立。公司主要产品包括光模块、光网络终端和光芯片,应用于AI云计算、电信传输、5G通信和宽带接入等场景,主要客户包括云服务厂商、电信运营商和网络设备供应商。
2025年公司营收83.55亿元,净利润8.73亿元,其中3.53亿元来自出售全资子公司青岛光互连的一次性投资收益。2026年上半年营收53.93亿元,净利润约6.6亿元,毛利率提升至24.2%。
其中,AI算力建设带来的高速光互联需求,成为纳真科技收入增长的核心。2025年,公司数通光模块收入54.69亿元,占总收入的65.5%,较2023年的10.56亿元增长超过4倍。
根据招股书披露,按2025年收入计算,纳真科技在全球专业光模块市场排名第五,市场份额为4.0%;在中国市场排名第三,市场份额为10.1%。
招股阶段,纳真科技引入了兆易创新、春华资本、宁德时代联合创办人黄世霖旗下的Peak View Capital等24名基石投资者,合计认购金额达3.4亿美元,占发售股份约47%。
上市后,海信集团控股通过直接持股及子公司世纪金隆,合计持有40.10%股权,是单一最大股东和实控人。黄卫平通过其持股的TransLight持有19.16%的股份。
IPO前,纳真科技完成了三轮融资,主要投资方包括春华资本、Archcom LLC及厦门国资。上市后,春华资本持股13.59%,是第一大外部股东,Archcom LLC、厦门国资分别持股3.72%、2.53%。
按360亿港元(约合307亿元人民币)开盘市值计算,春华资本、Archcom LLC、厦门国资账面回报分别为31.8倍、12.6倍和2.35倍。

山大教授和海信董事长
联手创业24年
周厚健和黄卫平的故事,颇有些巧合。两人都出生于1957年,一个来自山东烟台,一个来自山东济南,都是恢复高考后的第一届考生,又同时考入山东大学电子系。
1982年毕业后,周厚健去了青岛电视机总厂,从技术员做起。黄卫平则继续深造,先后在中科大和MIT攻读硕士、博士。
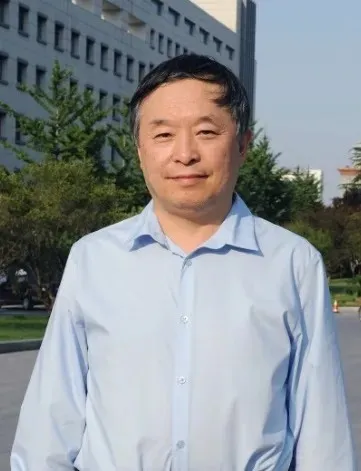 纳真科技创始人、非执行董事黄卫平
后来,周厚健一路做到海信集团董事长,把海信从地方小厂做成了全球家电巨头。黄卫平则成为光通信领域的专家,并在1995年创办了光电子设计软件公司Apollo Photonics,后被美国Nanovation Technologies收购。
2002年,两人再次在美国相遇时,全球光通信行业处于互联网泡沫破裂后的寒冬,业内甚至流传着“千万不要碰光,碰光必死”的说法。
然而,周厚健和黄卫平还是决定创业做光通信。他们相信,互联网泡沫会过去,数据传输对带宽的需求不会消失。
2002年,两人在美国成立Ligent Tech,次年又在国内合资成立青岛宽带,这两家公司后来成为纳真科技的核心经营主体。前者连接海外技术和客户,后者依托海信的制造能力和国内市场,开始布局光通信器件和模块。
但随着市场竞争加剧,仅靠中游光模块制造很难形成长期壁垒。光芯片成为产业瓶颈,利润也在向上游集中。
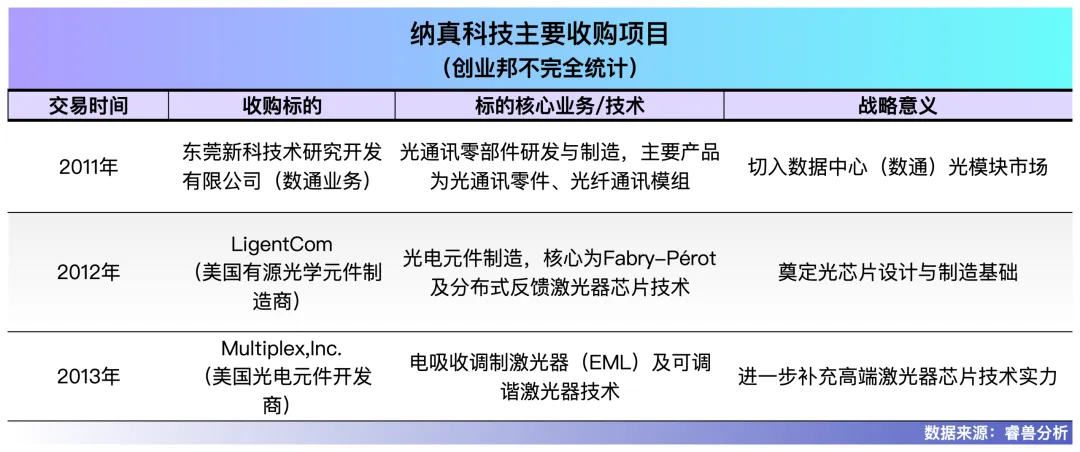
于是,纳真科技通过一系列收购补齐上游光芯片、光器件的研发制造能力。
此后,公司继续扩展海外业务。2017年在美国硅谷设立研发中心,2019年建立泰国制造基地,2024年又成立Ligent Inc.,整合北美及泰国业务。目前,纳真在青岛、江门、泰国及美国设有四大制造基地,在青岛、武汉、硅谷及新加坡设有研发中心。
如今,两位创始人都已退出一线经营,黄卫平仅担任公司非执行董事。现任海信集团控股董事及CEO于芝涛担任公司非执行董事兼董事长,2023年加入纳真的洪进出任执行董事、CEO兼光模块事业部总经理。
厦门国资3.3亿元入局
纳真科技成立以来累计融资金额约10.45亿元,但融资节奏放得很慢,前两轮分别在2009年和2011年完成,引入了春华资本和Archcom LLC。
直到2025年7月,纳真科技递表港股前一个月,厦门国资通过厦门国炬翔、厦门先进制造业基金和厦门火炬润信独家投资3.3亿元。
此次投资纳真科技的厦门火炬润信基金,由厦门市属国资企业火炬集团旗下火炬创投与中信建投资本联合发起,首关规模15亿元,聚焦半导体、新通信等高新技术领域,2024年11月才完成备案。
成立不到一年便出手纳真科技,体现了厦门国资独特的打法:不设硬性返投指标,关注早期技术项目和产业链投资机会。
目前,厦门国资体系下的投资机构,核心投资平台主要围绕建发、国贸、象屿三大市属国企集团,以及金圆集团、厦门国有资本公司等专业平台展开。
其中,建发集团旗下的建发新兴投资是市场化LP的代表。其不设硬性返投指标,敢投早期技术项目,并支持新GP的首期基金。董事长王文怀将定位概括为“方向靠政府,执行靠市场”。
自2014年以来,建发新兴投资累计管理资金超290亿元,累计净利润超40亿元,合作70多家GP、120多只基金,覆盖超2000个创业项目。合作GP包括君联资本、启明创投、黑蚁资本、钟鼎资本等,被投企业中涌现了宁德时代、澜起科技、华熙生物等公司。
这套打法背后,还有一套更底层的制度设计在支撑。2024年,厦门市国资委出台研发准备金管理制度及容错免责实施细则。
同时,厦门自贸片区搭建“产业引导基金+CVC母基金+S母基金”体系,其中CVC母基金侧重产业协同,S母基金为项目退出提供流动性支持。这套体系自2016年运行以来,已累计助推111个项目IPO,活跃子基金总规模达797.93亿元。截至2026年3月底,三只母基金IRR(内部收益率)为11.24%,MOIC(投资回报倍数)为1.31倍。
海信是第一大股东
也是核心供应商
纳真科技目前形成了光模块、光芯片和光网络终端三块业务。其中,光模块是收入主力,尤其是AI数据中心所需的数通光模块。

纳真科技收入情况图源:招股书
2025年,公司光模块收入占总收入的78.2%,其中数通光模块占65.5%;2026年上半年,数通光模块占比进一步升至69.4%。目前,纳真已经实现800G光模块量产,并推进1.6T及更高速率产品,同时布局LPO、LRO、NPO等技术。
和单纯做模块的厂商相比,纳真科技还在自研光芯片。公司已开发75mW/100mW CW-DFB、100G EML激光器芯片,并推进200G EML、400G InP等产品。
不过,芯片业务目前规模仍然很小,主要用于自身光模块生产。2025年光芯片收入2893万元,仅占总收入0.3%;2026年上半年增至8498万元,占比1.6%,毛利率首次转正至40.7%。
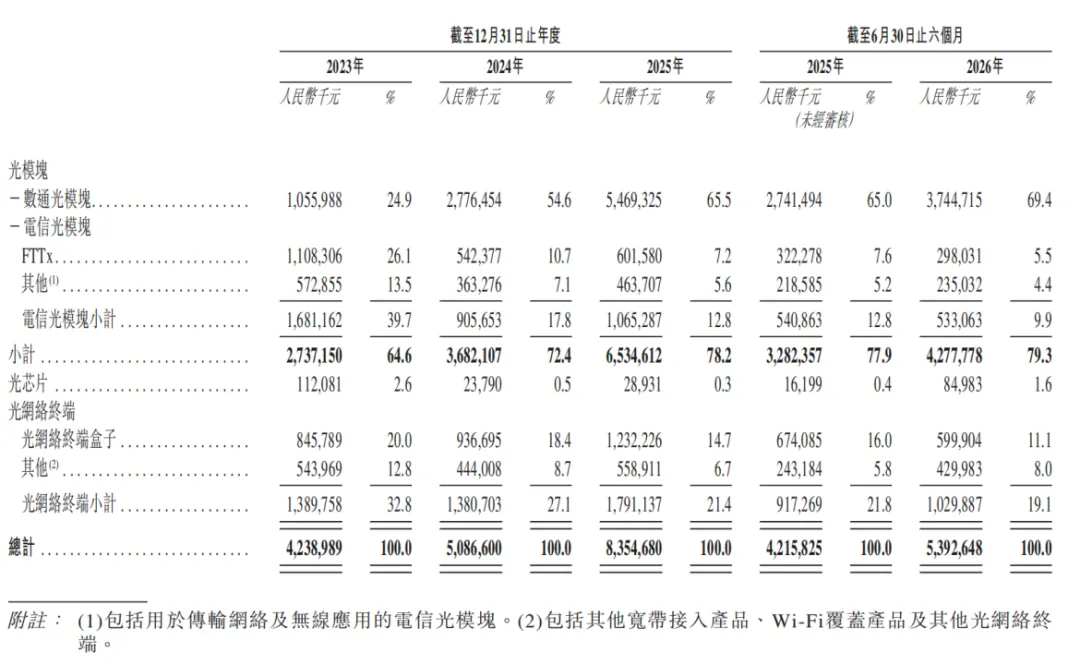
纳真科技不同产品收入情况图源:招股书
在客户合作上,公司采用JDM(联合设计制造)模式,与下游客户共同参与产品设计和开发。这种模式让公司更早介入客户产品研发,也提高了客户更换供应商的成本。
但客户集中度也在上升。2023年,纳真前五大客户收入占比为55.8%;到了2026年上半年,这一比例已经升至71.8%,最大单一客户占比约21%。
值得注意的是,纳真科技部分客户同时也是供应商。据招股书,除客户C及其联属人士外,其余进入过前五大客户名单的企业,都曾向公司提供原材料或其他供应。
其中,海信不仅是公司的控股股东和客户,还连续多年位列纳真科技前五大供应商——2023年是第一大供应商(采购额2.3亿元,占比6.9%),2025年是第四大供应商(采购额2.35亿元,占比3.3%)。
值得关注的是,2025年全球前五大专业光模块厂商合计占有61.1%的市场份额,纳真科技虽然排名第五(4%),但与排名前二的中际旭创(23%)、新易盛(15%)仍有较大差距。
海外市场的差距更为明显。纳真科技2025来自中国境外市场的收入为25亿元,收入占比为30%。
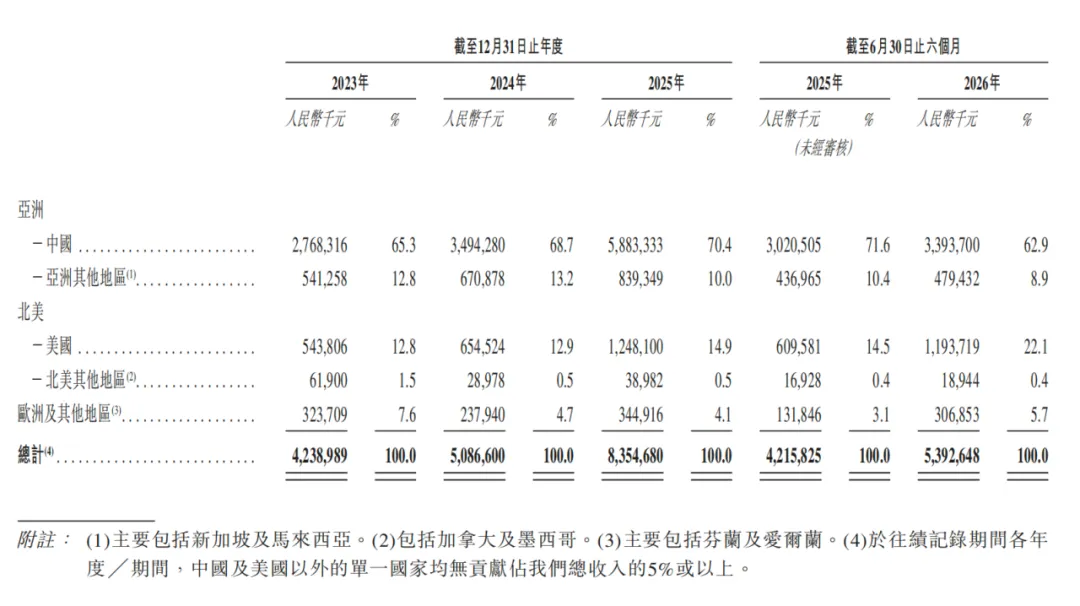
纳真科技不同国家/地区收入情况 图源:招股书
相比之下,中际旭创和新易盛2025年的海外收入分别为346亿元和239亿元,收入占比分别高达90.6%和96%,深度绑定微软、亚马逊、Meta、谷歌等北美云厂商。而纳真在北美四大云厂商处还处于送样验证或小批量阶段。
这也是此次IPO募资的重点方向之一,纳真科技计划将78%投入研发和产能扩张,重点推进光芯片商业化及下一代光通信技术,另有12%用于海外扩张和战略并购。
光模块的超级周期与结构性错配
AI正在把光模块带进一轮前所未有的超级周期。
根据弗若斯特沙利文数据,全球光模块市场规模在2021年仅776亿元,2025年已升至1624亿元,预计2030年将进一步增至7076亿元,十年增长了近十倍。
这轮周期与过去最大的不同,在于驱动力发生了根本变化。
过去,光模块主要跟随电信运营商的资本开支波动。现在,云厂商和AI企业的算力基础设施投资成为主要驱动力。2026年,亚马逊、谷歌、微软、Meta的AI相关资本开支预计总计将达到7250亿美元,同比大增77%。在AI集群中,光相关开支占比从过去不足5%升至20%,光模块成为其中增长最快的环节之一。
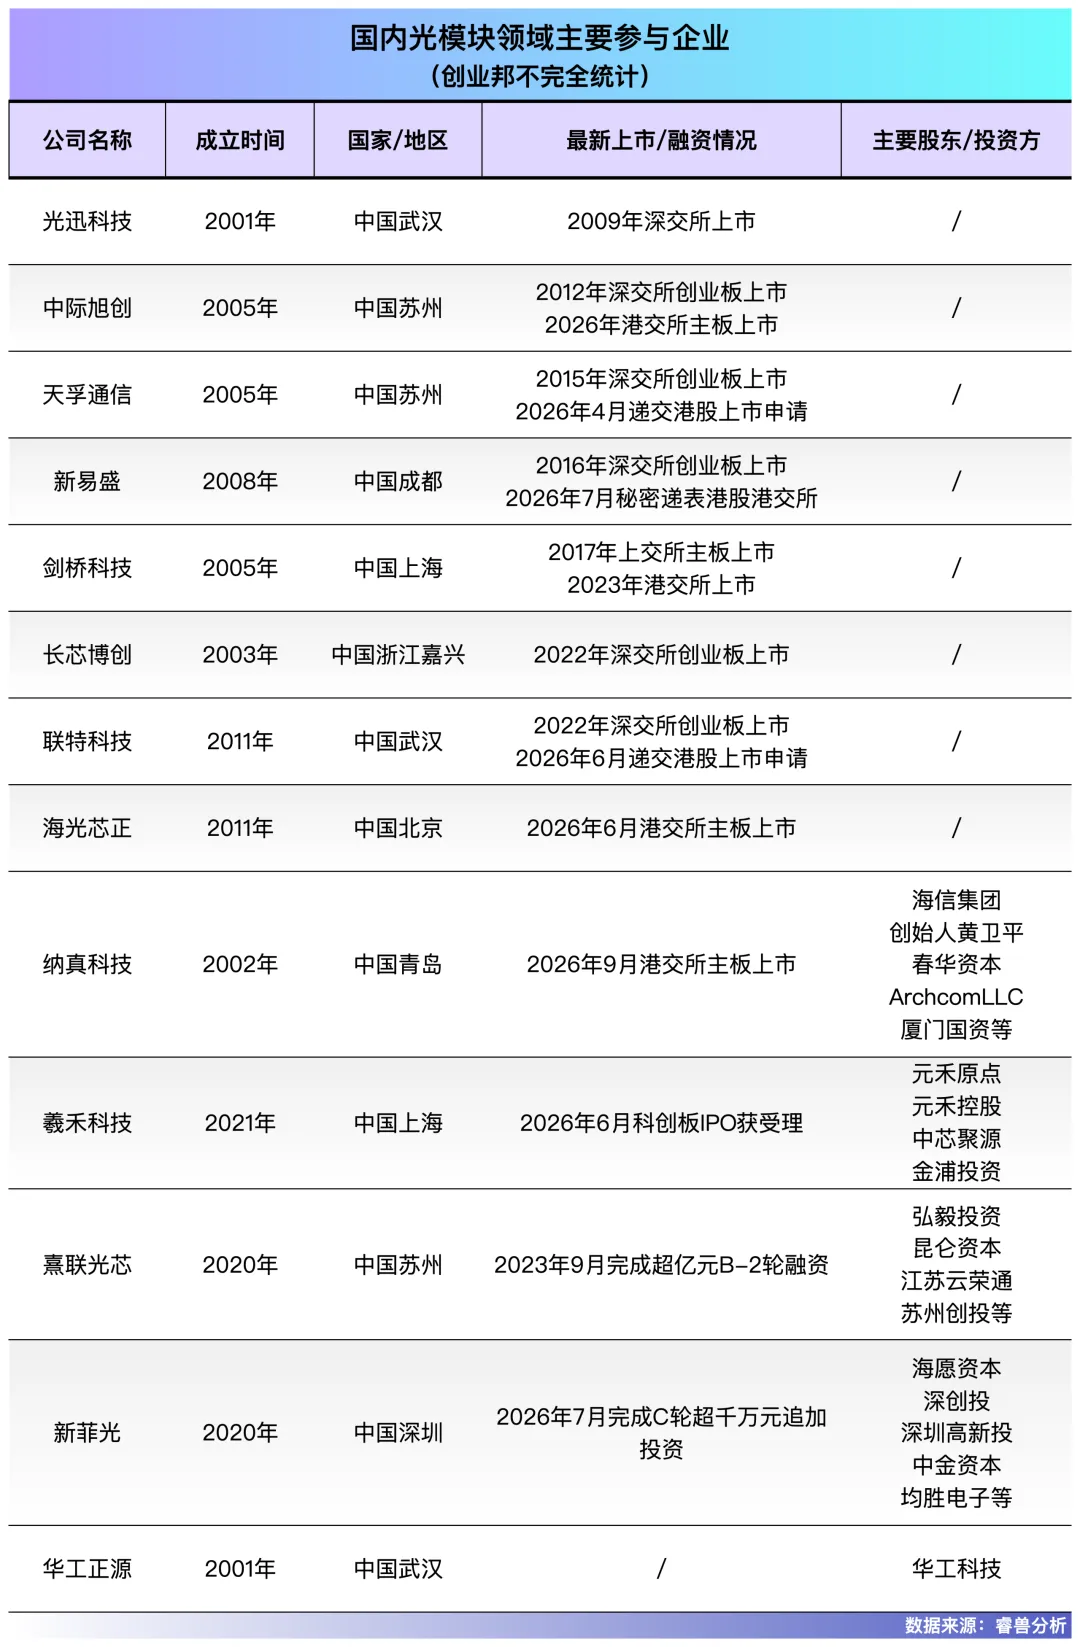
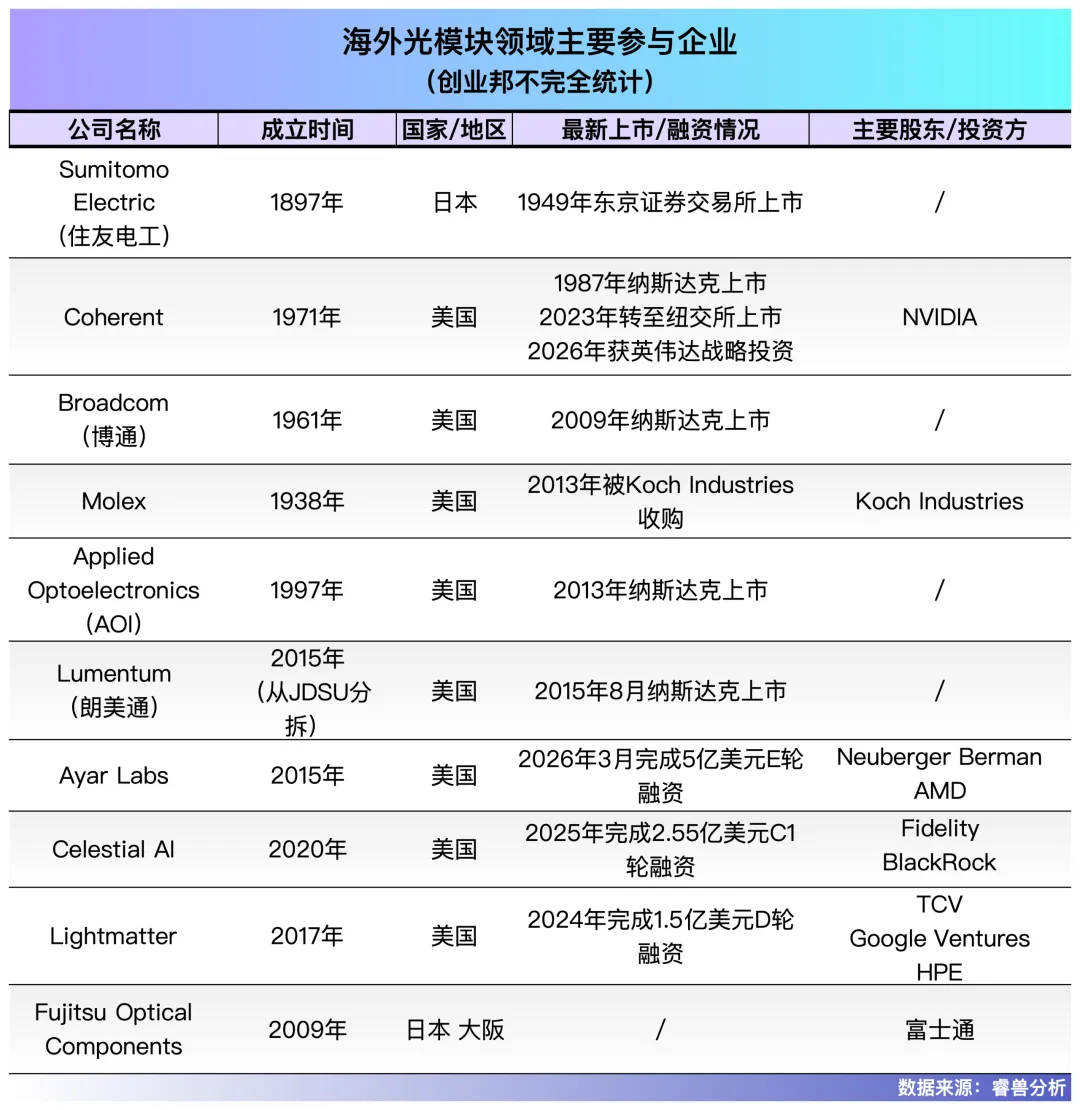
但市场快速扩张的同时,供给端却出现了结构性错配:低速产品供给过剩,高速产品仍然紧缺。
AI集群需要的是800G、1.6T等高速产品,但真正能够稳定量产并通过头部客户认证的厂商仍然有限。大量二线厂商虽然已经建设800G产线,却受制于良率和客户认证,难以真正放量。相比之下,10G、25G等低速产品供应商众多,新增产能仍在释放。
更紧缺的,是上游光芯片。
高速光模块对EML等芯片的需求快速增长,但光芯片扩产周期远长于模块。2026年全球200G EML需求约1.5亿颗,可交付产能明显不足,部分产品交付期已经大幅拉长。头部厂商已经加大对上游资源的锁定,中际旭创2026年一季度预付款达到14.88亿元,是2025年末的11倍。
这让行业的竞争从“扩模块产能”进一步延伸到“抢芯片产能”。模块产线可以通过融资建厂快速增加,但如果没有高速芯片,新增产能就很难转化成实际出货。
这也是越来越多厂商向上游布局的原因。在模块产能越来越容易扩张的情况下,掌握光芯片研发和制造能力,不仅可以缓解供应链瓶颈,也能更快响应产品迭代。
行业的机会在变大,但竞争门槛也在提高。单纯增加模块产能的意义正在下降,芯片供应、高速产品研发、客户认证以及稳定交付能力的重要性越来越高。而这不仅关乎纳真科技一家公司的命运,也关乎整个中国光模块产业在全球价值链中的位置。
本文为创业邦原创,未经授权不得转载,否则创业邦将保留向其追究法律责任的权利。如需转载或有任何疑问,请联系editor@cyzone.cn。