编者按:本文来自微信公众号 “C次元”,作者:林登万,编辑:王越,创业邦经授权发布。
赶在今年国庆的前夕,工信部、发改委等七部门,抛出了一份野心勃勃的产业规划。
2026年9月28日,七部门联合印发《新型电池产业发展“十五五”规划》(工信部联规〔2026〕220号)。这是中国电池领域第一份国家级专项规划,也首次把全固态电池写进国家时间表——到2030年,全固态电池初步实现规模化应用。
文件还给出两个更硬的指标,长寿命锂电池循环寿命达到15000次,头部企业产品缺陷率降至PPB级(十亿分之一)。官方以最直接的方式,标明了国内动力电池产业的未来方向。
液态电池眼下仍是绝对主力,全固态却还没跨过量产门槛,中间的落差暂时由混合固液电池填上。这种在很多人看来属于过渡性的产品,已经于去年末开始,陆陆续续量产上市。

▲ MG4目前的市场表现不错,部分是因为定价问题,但半固态的加分也是有的
上汽集团曾在2024年计划推出智己光年版L6,率先搭载上汽清陶开发的光年半固态电池,但该车款后续夭折。直到去年年末,在新一代MG4上,首次搭载第二代半固态电池并批量上市,把这项技术带进了十万级市场。蔚来150度电池包(电芯由卫蓝新能源供应,360Wh/kg)已于2024年6月上市运营。
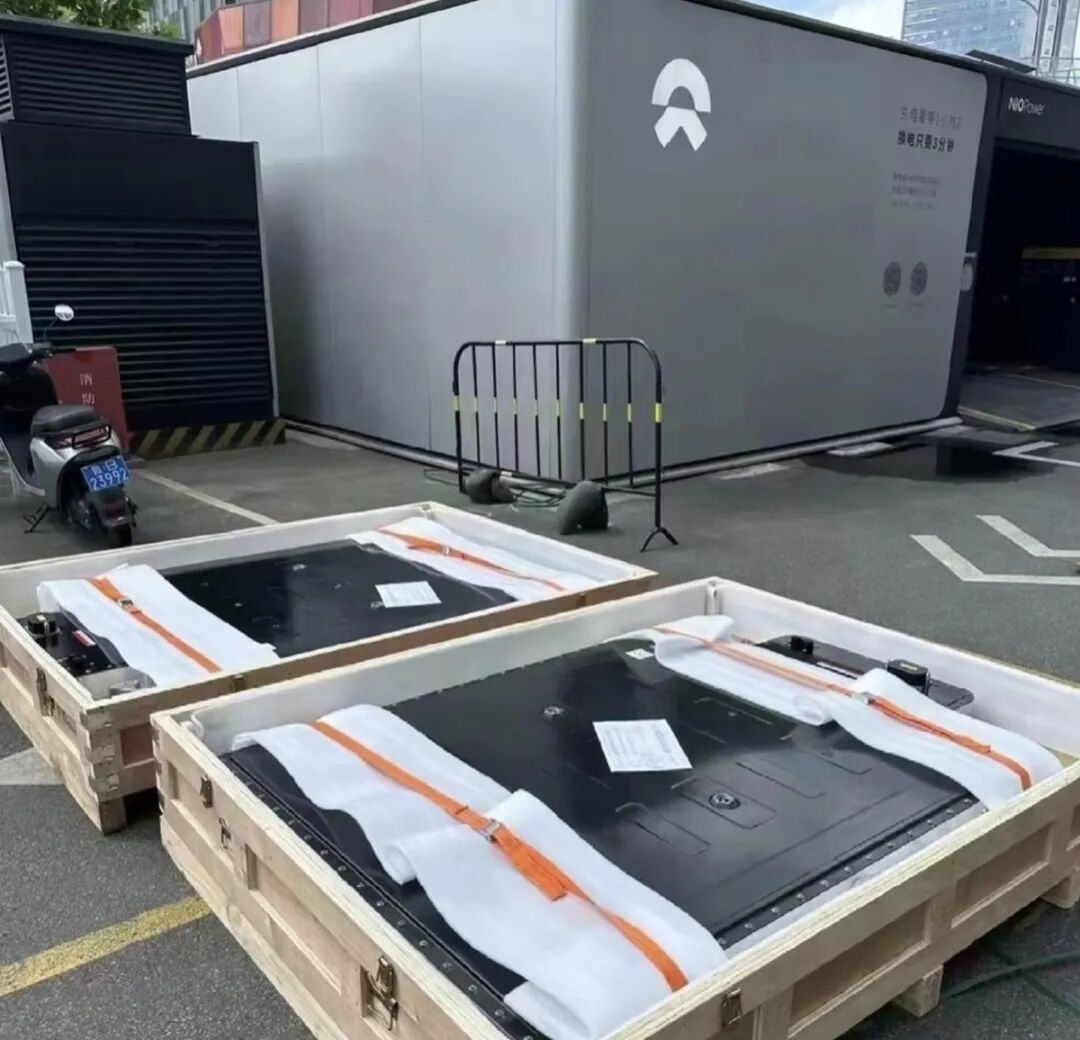
▲ 蔚来的150度电包,也称得上是“千呼万唤始出来”
但真正卡住的,是全固态产品。丰田把首款固态电池车的量产时间推迟到2028年,日产定在2028财年,过去两年绝大多数固态电池量产新闻,量产的其实是仍含电解液的混合固液产品。不过进展也不是没有,起码今年起来硫化物固态电解质的市场成本,已经从此前2000万元/吨降至100万元/吨以内。中试线密集贯通,60Ah级全固态电芯开始下线。剩下最后一段路,这段路的成色决定下一个十年谁在牌桌上。
01
最后的三道关,以及先跑一步的固液电池
液态电解液像水,能渗进电极的每一处缝隙,固态电池却是固体贴固体,界面阻抗占到总阻抗的60~80%。充放电时电极反复胀缩,接触面开裂又贴合,微裂纹、副反应、锂枝晶跟着一起来。
实验室小样品数据漂亮,一旦放大到车规级电芯便集中爆发,这是典型的放大效应,不是配方没调好。量产的核心难点,在于如何突破三道关卡——
第一道关是界面,正极侧的高电压会氧化分解电解质,负极侧的锂金属又驱动电解质还原,两侧都在持续生成高阻层;
第二道是锂枝晶,硫化物偏软,锂仍沿晶界与微孔洞析出,而维持接触常需50~150MPa外压,压力过高会诱发枝晶穿透,压力不足又接触失效;
而第三道落在成本与制造上,硫化物遇水氧即生成剧毒硫化氢,产线露点须低于-40℃乃至-70℃,单GWh设备投资是液态线的2~3倍,即使最乐观估计,最初量期全固态电芯成本也会在2元/Wh以上,甚至可以达到3员以上,而磷酸铁锂电芯的成本已压到0.5元/Wh以内。
当然,以尽快量产并批量装车的视角,目前真正卡住的是关键瓶颈还是上面提到的第一道关,即界面阻抗问题。液态电解液流动性好,能充分浸润电极表面。
以目前已经量产装车的半固态/固液电池而言,其固体电解质界面膜即使电芯在剧烈震荡后破裂,保持的少量电解液也能渗入,重新行程界面膜。但固态体系无流动性,界面膜界面缺陷处富集,形成局部过厚、组分不均的结构,且一旦接触丧失就永久丧失。固态电解质的真实状态更像压成块的粉饼,冷压后的硫化物片孔隙率高达25~28%,看着致密实为颗粒堆积。且充放电时电极反复胀缩,实测每个循环的压力波,动可达1.25MPa,界面疲劳逐步累积出微裂纹与脱层。
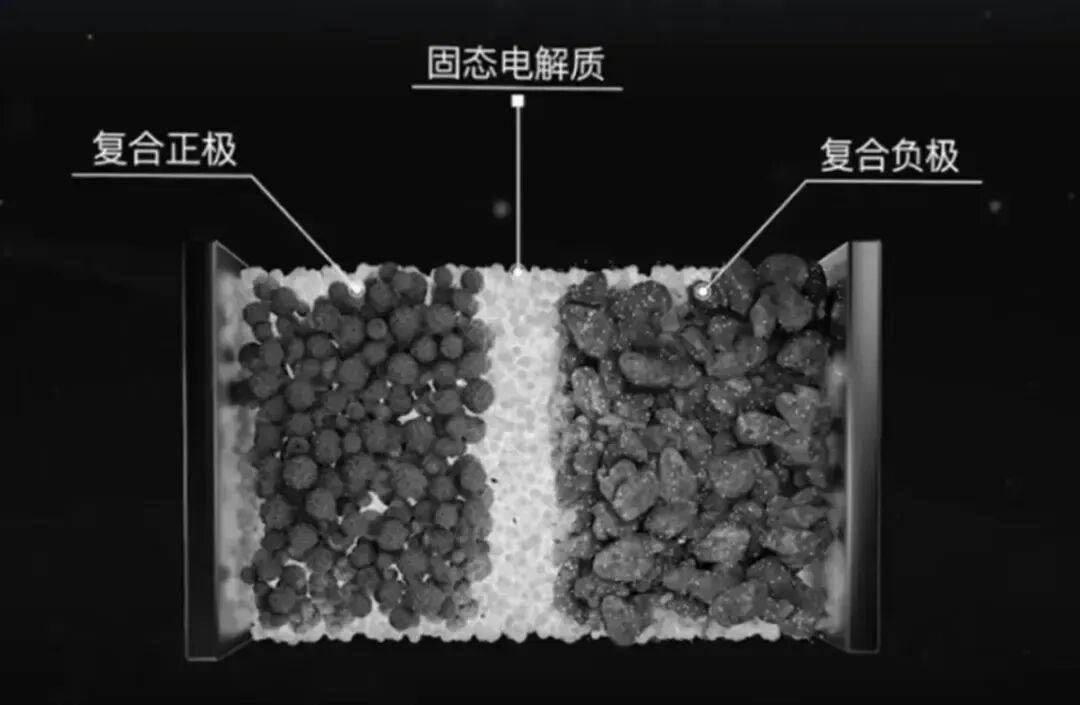
▲ 液体电解质在封装破裂后自燃的重大缺点,但也有无死角渗透确保接触良好的优点,但换成固态电解质的话情况就完全不同了
而想要解决这个问题,就只有对固态电芯采用高压封装模式,此前实验室试制并展示的固态电池样品,就有采用20MPa封装方案的。就量产而言,20MPa的模式显然不现实,所以多数采用硫化物方案的企业量产方案都是5MPa封装。
但不要小看这个5MPa,其意味着每平方厘米50公斤的力,其对壳体材料、封装工艺等都是巨大的考验,是肉眼可见的高成本原因。
至于材料端,解法是硫化物与卤化物复合,正极侧用耐高压的卤化物,负极侧用高电导的硫化物。中科院青岛生物能源所崔光磊团队的氟化物掺杂体系把空气稳定性提升3倍,与高镍正极复合后界面阻抗从150Ω·cm²降至32Ω·cm²。工艺端,等静压双向扩散让极片阻抗再降70%,电解质膜做到20μm级。
降本的命门其实只有一条,就是硫化锂。国轩高科在2026年全球科技大会给出的口径是,硫化物固态电池成本的70~80%来自电解质,电解质的70~80%又来自硫化锂,长江证券测算1.66元/Wh的BOM成本(已经是极其乐观的估算)中硫化锂将占到四分之三。其报价已从年初200万元/吨以上回落至百万元/吨量级,但距50万元/吨的行业设定量产目标,尚有不小的距离。
混合固液电池常被当成妥协产物,其实它是这条路线上关键的一步。它以氧化物为主、保留少量电解液,说成改了一半的液态电池更准确,而不是固态电池的简化版。中关村新型电池技术创新联盟秘书长于清教称,很多液态锂电设备均可兼容,这正是它能把350Wh/kg、1000公里续航变成量产配置的原因。

▲ 可以肯定的是,固态电芯由于存在压力封装问题,其产线必须较目前有非常大的修改,这部分成本不可小看
其的价值还不止于产品本身,更在于为全固态提前跑通干法电极、超干环境与等静压这些全新工序,用真实订单养活硫化锂、复合集流体等襁褓中的供应链,并率先打开低空飞行器、人形机器人等场景。国轩首席科学家朱星宝的说法很直白,让半固态在前面扛旗,给全固态留下成长的时间。
代价同样真实。清陶能源招股书显示,2025年公司营收9.43亿元、年内亏损13.02亿元。这一步眼下是卡位与练兵,还谈不到赚钱。
02
谁的时间表靠谱,以及未来的格局
在目前所有动力电池一线大厂中,宁王是态度最为审慎者。其官方账号上月曾在互动平台重申预计2027年小批量生产,曾毓群今年6月在夏季达沃斯判断“全固态仍处第4级”,所以其结论是2030年前难有百万级装车。
比亚迪CTO孙华军给出的路线是2027年左右批量示范装车、2030年后大规模上车,其硫化物电芯约400Wh/kg,已过中汽研全套车规级安全验证,坪山2GWh中试线年初投产,璧山20GWh量产线同步推进。
其他的几家,国轩高科相对务实,金石0.2GWh中试线2025年即贯通,设备100%国产化。其官宣的能量密度为350Wh/kg,目前70Ah电芯样品已装车路测,良品率号称90%。至于2GWh量产线,目前总体设计已经完成,降本目标为中远期1元/Wh,即冲到2023年时期三元锂电芯的成本线。
至于亿纬锂能,其官宣今年3月下线的龙泉四号,号称电芯可在5MPa以下正常工作。
目前的关键在于,如何在保证产品性能的同时,把外压降到尽可能临界的点上,以便降低生产成本。
至于二线厂商,则各有取巧。中创新航的无界全固态电池430Wh/kg、容量超50Ah、运行压力低于1MPa,2027年小批量装车、2028年量产,另一款450Wh/kg产品2026年四季度已向机器人与飞行器客户交付。
欣旺达主攻聚合物路线,全固态电池欣碧霄400Wh/kg,0.2GWh中试线已贯通,2026年小批量试产,然后2027年做GWh级规模。孚能靠软包叠片兼容现有产线,二代半固态330~350Wh/kg已GWh级出货,三代400Wh/kg计划2026年量产,一代硫化物全固态已送样,二代500Wh/kg。
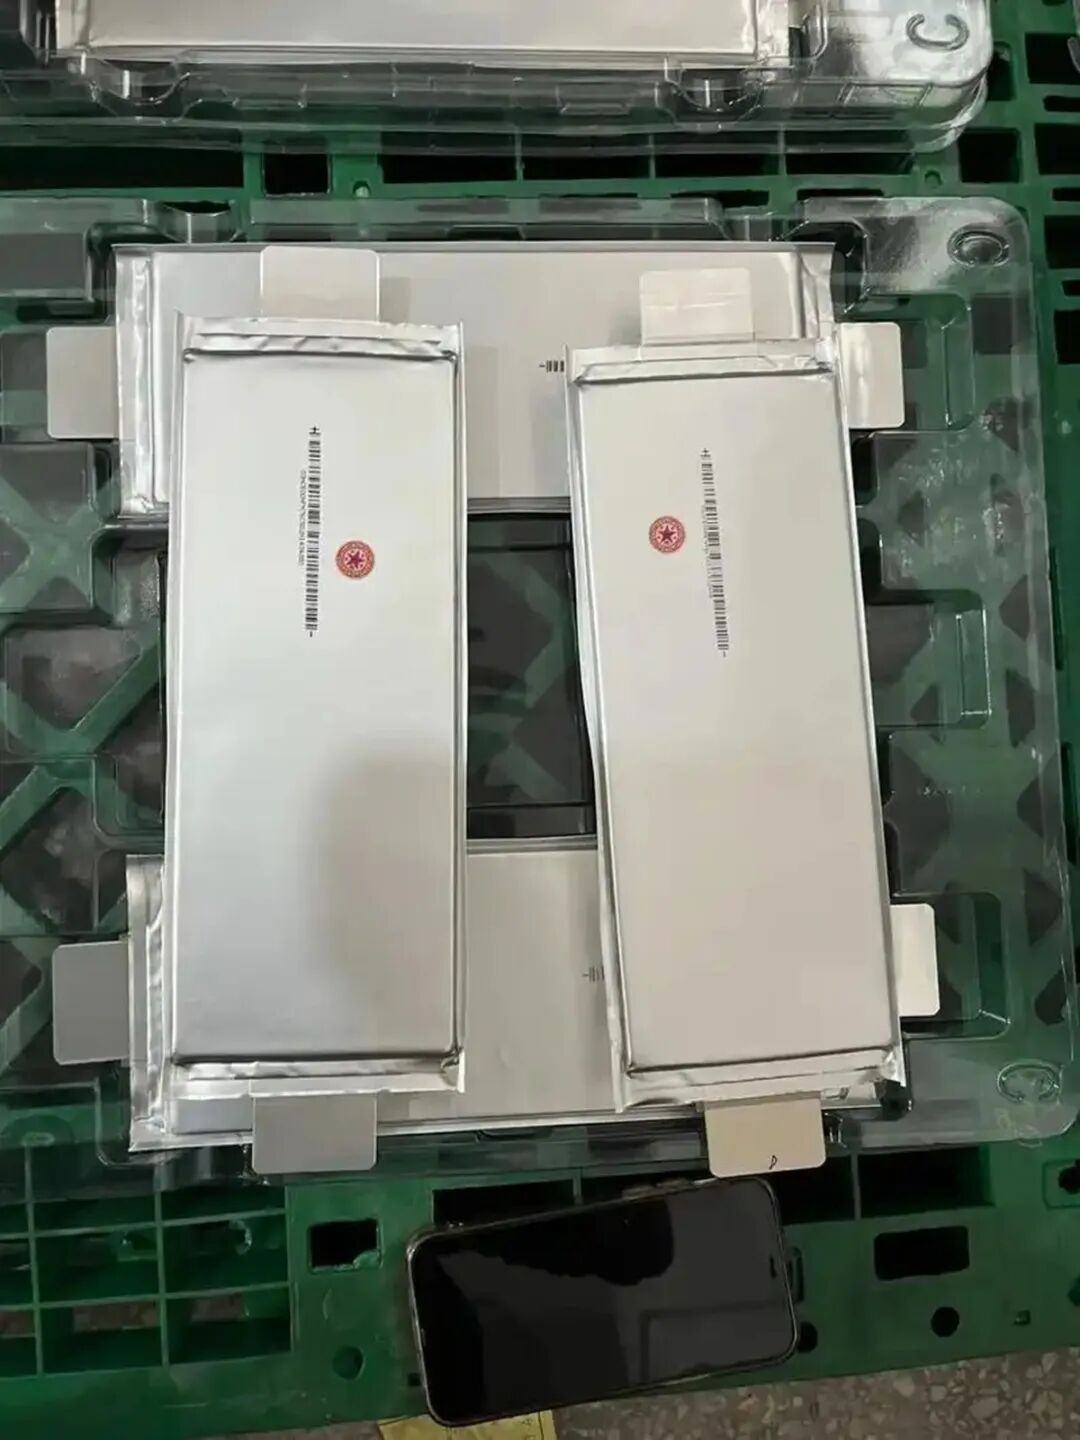
▲ 孚能的软包半固态。半固态可以和现有产线较好兼容,但换到全固态则情况完全不同
太蓝与长安的无隔膜技术走氧化物加原位固化路线,半固态2026年装车验证,全固态2027年批量。
车企这边,上汽称清陶全固态产线已在安亭贯通,2026年样车测试、2027年量产交付。广汽番禺中试线已投产,计划2026年在昊铂装车。奇瑞董事长尹同跃称,犀牛固液混合电池2026年四季度装车、全固态2027年启动验证,电芯达400Wh/kg。
海外是另一幅图景。丰田定在2027~2028年,本田2025年初启用全固态试产线、目标2028年装车,日产定2028财年。三星SDI计划2027年量产,SK On提前至2029年前,LG新能源定在2030年。QuantumScape的Eagle Line中试线2026年一季度试运行,向大众PowerCo、本田送样,走技术授权。
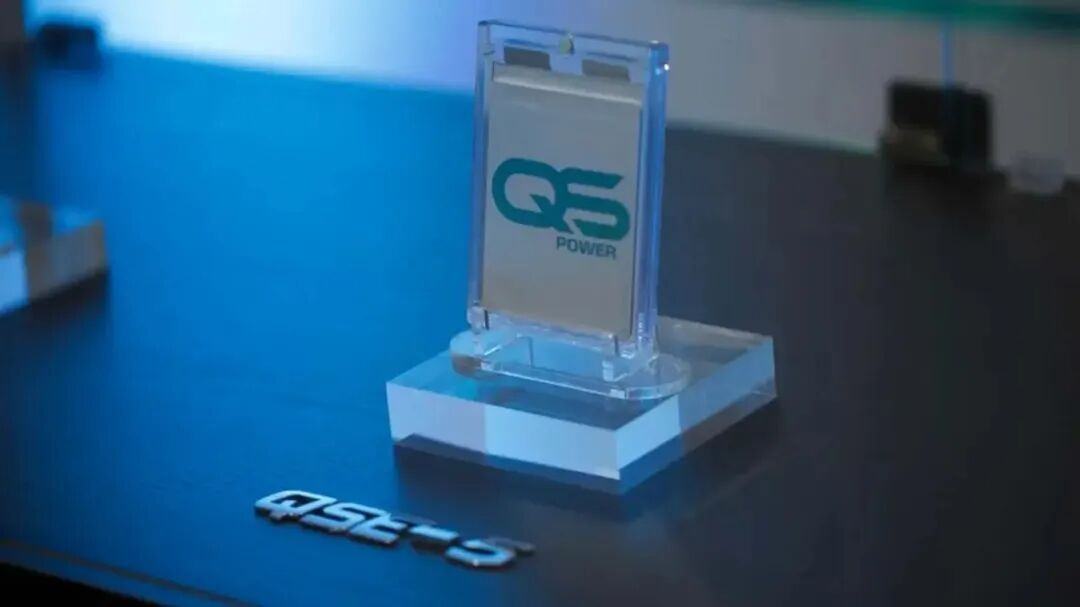
▲ QuantumScape的固态电池样品,但Eagle Line中试线的一切信息只限于文字描述,和目前各家对自身固态产线的保密程度类似
谁能拔头筹,看的不是谁喊得早,而是中试线良率、材料成本绑定、车企定点、设备国产化这四张牌。宁德时代与比亚迪大概率拿下2027年首批装车名分,前者胜在研发纵深,后者胜在从电芯到整车的垂直自验证。
不过冷水还是要泼,欧阳明高判断普及初期300~350Wh/kg更合理、需三到五年,2027年前后的量产实为几百至几千台示范交付,真正规模化要到2030年前后,与规划同频。黑马更可能在务实派,国轩靠八成设备沿用液态产线压低成本,清陶、卫蓝凭先发量产冲刺资本市场,中创新航、欣旺达、孚能则先在低空与机器人场景跑量。日本专利领先却一再推迟,欧美走授权。
当然,从中期看,格局绝不会是固态一夜取代液态。据SNE Research,2026年上半年全球动力电池装车608.5GWh,七家中国企业份额72.4%。固态的作用是把规模领先加固为产业领先。改写格局的变量只有三个,硫化锂的产能死锁、PPB级一致性、标准话语权归属。
03
结语:洗牌不在技术,在于规模化制造
中国动力电池产业总产值已突破万亿,全球装机份额超过七成,却第一次站到无人可参照的位置,前面没有可抄的路线,后面是日韩的专利壁垒与欧美的模式创新。规划给出的15000次循环、PPB级缺陷率,说到底不是科学指标,是制造业指标。
所以这轮洗牌的核心不在谁的电解质更好,而在谁能把一种娇贵的材料,用可复制的工艺、可接受的良率、可控的成本造出来。这对中国既是机会也是考验,我们的强项从来是把实验室成果工程化、规模化,可一旦竞争从拼产能转向拼一致性、拼缺陷率、拼标准话语权,过去靠规模与价格建立的护城河就要被重新估值。
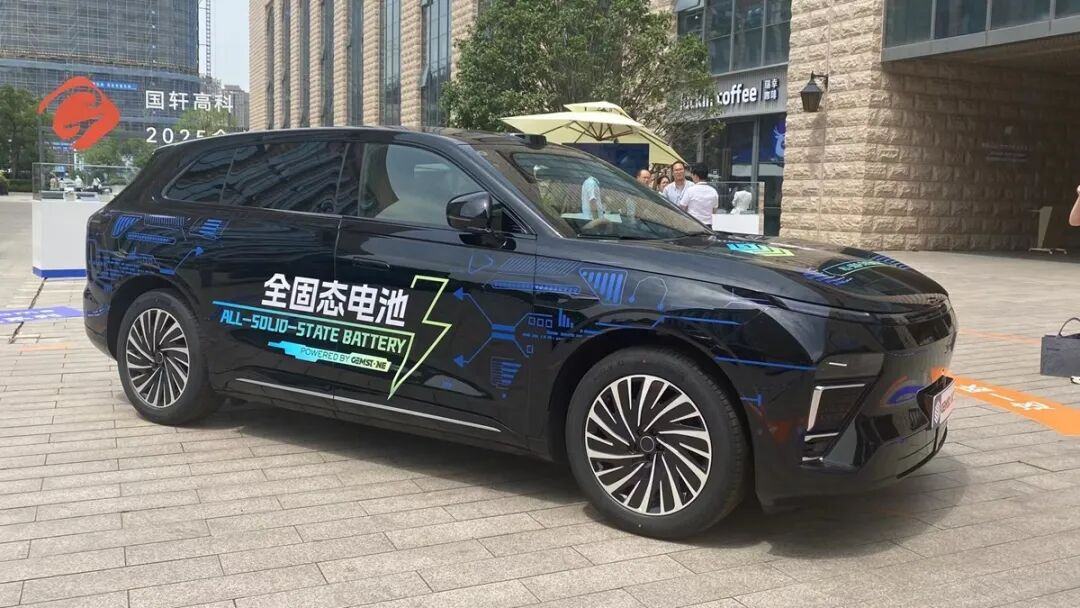
▲ 从去年初开始,各种实际装车测试、做技术展示的固态电池产品开始增多。可以肯定的是,尽管尚存不少不技术问题,但固态电池的大规模量产,为时不远
2026年7月1日,《电动汽车用固态电池第1部分:术语和分类》(GB/T 43568—2026)正式实施,把全固态的门槛量化成可测试的物理指标,烘烤失重率不超过0.5%。靠话术制造的技术幻觉到此为止,剩下的全是硬碰硬的工程账。
短期内对2027年买固态电池车这件事不妨保持平常心,它会先出现在旗舰车型、低空飞行器与高端装备上,价格昂贵、数量有限。但把时间轴拉到十五五末,画面会完全不同,混合固液完成铺量,全固态跨过300~350Wh/kg的第一道台阶,钠电在储能侧放量,超充网络把补能焦虑压平。
这将是中国电池产业第一次不是靠把东西做便宜取胜,而是在定义下一代产品上领跑。这才是这份规划真正的野心。
本文为专栏作者授权创业邦发表,版权归原作者所有。文章系作者个人观点,不代表创业邦立场,转载请联系原作者。如有任何疑问,请联系editor@cyzone.cn。