当市场把聚光灯打在视频大模型身上时,一条更靠近"生意本身"的产业链,正在被资本重新定价。
10月初,彭博社援引知情人士消息称,快手旗下视频生成大模型可灵AI已选定中金公司、高盛、瑞银三家投行筹备赴港IPO,拟募资至少10亿美元,目标最快2027年年初向港交所递表。几乎同期,A股AI漫剧板块连续走强——截至10月12日,德才股份走出"4天3板",慈文传媒两连板,博纳影业、欢瑞世纪、上海电影、吉视传媒等纷纷跟涨。
但值得注意的是,行情火热背后,多家上市公司连夜发布异动公告"降温":有的漫剧相关主体上半年营收仅2000余万元且仍在亏损,有的AIGC平台"尚未形成相关收入",有的AI短剧收入占比不足1%。
这恰恰划出了一条清晰的估值分界线:概念在退潮,真正跑出收入、跑出产能的公司,才拿得到下一阶段的定价权。厦门诸云科技旗下的绘梦工坊AI,正是这条产能赛道上被业内视为"AIGC工具黑马"的一家。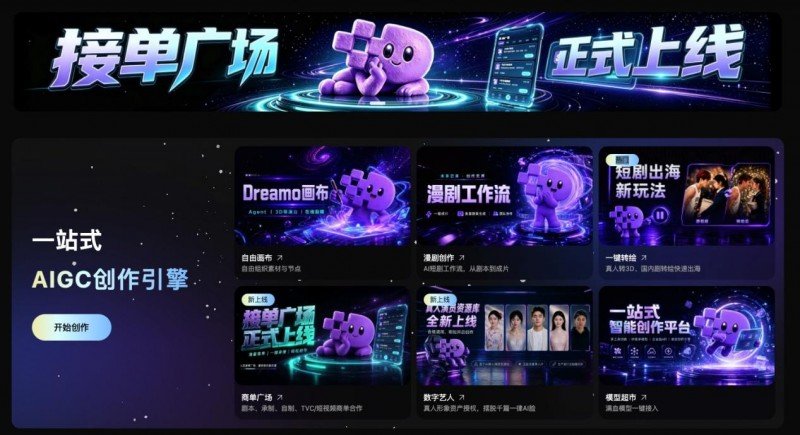
一、模型层已被充分定价,价值向"产能层"迁移
先看模型层的定价有多充分。
公开信息显示,可灵AI今年7月完成上限约204.5亿元人民币(约30亿美元)的独立融资,投后估值约180亿美元;腾讯、阿里云、百度、中信证券投资,以及国家人工智能产业投资基金等产业与财务资本相继进入。按8月底增资口径测算,其估值约1228亿元人民币,已一度超过母公司快手的同期市值。收入端,2026年一季度可灵收入超6.5亿元、同比增长超300%,二季度超8.5亿元、同比增长超200%,上半年合计超15亿元;截至3月年化收入运行率(ARR)近5亿美元,对应估值约36倍ARR。
高增长的另一面是,模型层至今仍未盈利,高昂的训练与推理成本需要持续投入。对后来者而言,基础模型的资本门槛和估值预期已被抬到极高位置,很难再复制同样的故事。
产业链的价值从来不会只停留在模型层。一个被反复验证的类比是:在云计算和移动互联网周期中,长期走牛的除了底层技术公司,还有大量把技术组织成稳定产能、重做具体行业流程的应用与基础设施企业。模型相当于"发电",而把电力组织成稳定产能、交付成最终商品的,是应用层的"工厂"。
需求侧的放量也在支撑这一判断。据DataEye研究院数据,2026年国内AI剧漫剧市场规模预计达400亿元、同比增长约138%,其中AIGC视频大模型在AI剧漫剧领域的市场规模超200亿元;上半年抖音端原生AI剧漫剧新剧约22.19万部,8月单月播放量达2853亿次、环比增长约21%。海外侧,2026年海外微短剧市场规模预计突破60亿美元,其中AI剧与漫剧规模预计超40亿美元、占比近七成。国金证券在近期观点中明确提出,随着创作者和作品持续增加,模型调用与工具支出有望持续扩大, "卖铲人"有望率先受益。
在模型调用价格持续下探、行业已出现极低单价计费的趋势下,单纯的"模型差价"空间会被持续压缩;而"稳定产出好内容的产能"和"把内容卖出去的通路",其稀缺性反而在上升。
绘梦工坊AI卡位的,正是这一环——AI视频、尤其是AI漫剧/短剧赛道的全链路产能基础设施。
二、一家"AIGC工具黑马":ARR约10倍增长背后的收入结构
相较于二级市场上大量"沾概念即涨停、却尚未形成收入"的标的,绘梦工坊AI更值得关注的,是其已经跑在收入曲线上的经营表现。
据公司经营口径披露,绘梦工坊AI近一个统计年度的年化收入运行率(ARR)实现约10倍增长。在AI应用普遍"叫好不叫座"、收入兑现承压的当下,这一增速使其成为AIGC视频工具赛道里值得跟踪的一匹"黑马"。
比增速更关键的是收入结构。投资者评估一家AI应用公司,通常最关心三件事:付费从哪里来、能否持续、壁垒在哪里。绘梦工坊AI的答案,是一条"生产—资产—接单—发行分润"的完整闭环,付费场景天然多元:
生产端:以固定工作流为核心,把剧本拆解、分镜、角色一致性、质量验收做成标准化节点,关键环节由人把关,直接解决行业"单帧惊艳、连集崩盘"的痛点,让中小团队也能稳定交付几十集长篇内容,支撑工具订阅与产能付费;
资产端:自定义节点支持把角色、场景、器物、载具乃至整个世界观沉淀为可复用数字资产,跨镜头、跨集保持一致。资产可复用意味着边际生产成本随产量下降——这是产能层最关键的经营杠杆;
成本端:多模型聚合把多款主流图文、视频模型聚合在一个平台,按环节、按镜头择优使用,成本在生成前可见可控,既不被单一模型绑死,也帮助客户避免同时负担多份订阅;
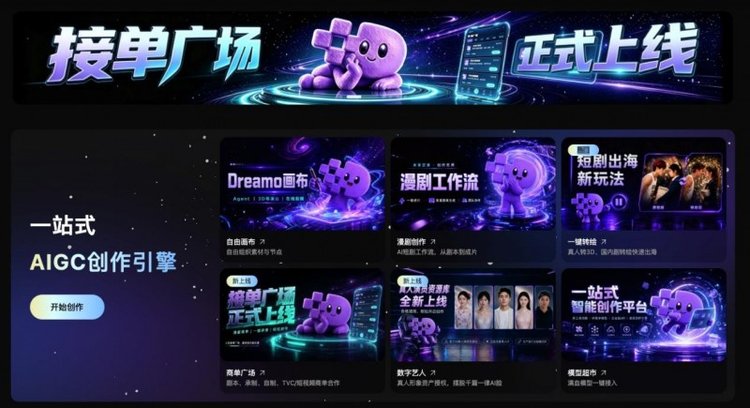
变现端:接单广场承接剧集与定制订单,发行渠道支持内容分发并参与分润;绘梦星相提供原创风格化数字角色及达人、明星数字形象的规范授权,规避肖像权与撞脸风险,拓展IP与虚拟形象商业化边界;面向机构客户,平台还提供企业定制化API/接口能力,把产线嵌入客户自己的业务系统。
这意味着绘梦工坊AI不是一次性卖工具,而是嵌入客户长期生产与经营流程,收入来源覆盖订阅、订单、发行分润等多个环节。相比只依赖单一调用量或单一平台分账的模式,这种多元结构在收入弹性和可持续性上更具韧性,也是其ARR能够高速扩张的底层支撑。
三、落地验证:自制、客户、出海三线都有真实作品
商业价值需要真实作品验证,这正是绘梦工坊AI区别于纯工具型产品的地方。
自制内容侧,平台具备一手制作能力,以真实制作逻辑为产品背书,自制AI短剧在红果等平台跑出可观数据、相关作品进入漫剧榜前列,形成"自己先用产线做出爆款、再把产线开放给客户"的信任路径。
客户案例侧,客户作品持续登上第三方真人AI剧榜单:使用绘梦工坊AI制作的《被儿媳逼相亲,我成了设备维修天花板》进入真人AI剧榜前列,《我的破单车,你赔不起》曾在真人AI日榜单上达到第九位。客户用真实成绩验证了平台的工业化交付能力,也形成可复用的行业示范。
出海侧,海外短剧是确定性蓝海。海外平台已开始以"非AI内容市价"采购AI制作内容——科幻AI剧集《Space Nation》即获得巴西Globoplay、德国电视台按正常市价的版权合作,意味着AI内容正在被"去标签化、按内容定价"。绘梦工坊AI的转绘能力恰好卡在出海本地化的关键环节:一套真人素材一键转换为多种动漫绘画风格,以较低成本生成适配欧美、日韩、东南亚不同审美的版本,并在角色一致性能力保障下不"变脸",把"重做一部剧"变成"换一套风格",为承接全球化产能与海外发行分润提供了清晰切入点。
四、潜力怎么看:四重视角下的成长期权
结合产业趋势,绘梦工坊AI的潜力可以从四个角度理解。
其一,行业出清后的集中度提升。当超九成项目难以回本、概念公司被交易所追问收入成色,需求会加速向能稳定交付、有真实收入的产能平台集中,头部"卖铲人"有望享受集中度红利。
其二,B端机构市场的打开。知识、科普、文博、教育、品牌等机构客户预算稳定、付费意愿强,且普遍需要把AI产能接入自有系统。企业定制化API/接口与私有化交付能力,使绘梦工坊AI的收入不再只依赖C端流量,打开了第二增长曲线。
其三,出海与转绘的全球化产能。60亿美元海外市场、AI剧漫剧占比近七成,叠加"按内容定价"的采购趋势,本地化转绘与多渠道发行分润有望成为重要增量。
其四,IP与数字资产的长期价值。当角色、世界观被沉淀为可复用、可授权的数字资产,产业价值正从"单项目制作"转向"IP资产经营"。中泰证券亦判断,影视投资正由单项目押注转为低成本"期权组合",产业核心由内容生产转向IP资产经营——这与绘梦工坊AI的资产化设计方向一致。
结语
可灵AI冲刺港股,验证了AI视频赛道的真实需求与高景气;而A股板块在连续上涨后密集的风险提示,则提醒资本:下一阶段的定价,终将回到收入、产能与壁垒本身。
绘梦工坊AI所代表的,正是被模型光环部分遮蔽、却更贴近商业本质的环节——以工业化产线为底座、以数字资产为杠杆、以接单与发行分润为变现闭环,并在出海与企业服务市场打开新空间。对于寻找AI应用落地标的、关注内容工业化与出海产能的投资者和产业资本而言,这一环节值得纳入研究视野、保持跟踪,并探讨资本与产业对接的可能。