作者丨子钺
编辑丨关雎
图源丨宇树科技
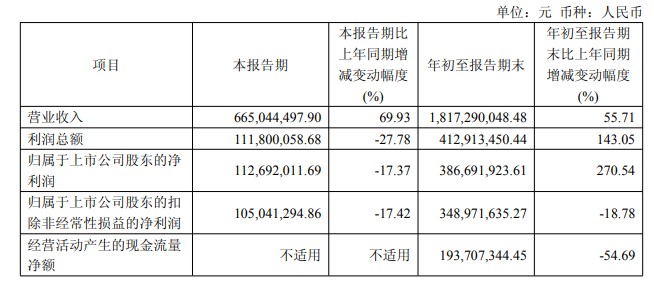
10月28日晚,宇树科技(688836.SH)交出上市后的首份财报。
公司前三季度营收18.17亿元,同比增长55.71%;扣非净利润3.49亿元,同比下降18.78%。
拆到单季度,分化更明显:Q3营收6.65亿元,同比增长69.93%,高于上半年的48.54%;Q3扣非净利润1.05亿元,同比下滑17.42%。
营收在加速,利润在收缩。之所以增收不增利,主要原因是Q3研发费用1.27亿元,同比增长249.58%,研发占本季营收19.1%。同时,毛利率由2025年Q3的58.93%下滑至50.58%。
10月29日,宇树科技在财报披露后的首个交易日低开超6%,开盘报653.22元/股,盘中一度翻红最高触及699.99元/股,但随后再度回落,收盘报662.39元/股,较前一日下跌4.82%。而在此前一个交易日(10月28日),宇树科技以695.90元/股、上涨8.74%收盘。
值得关注的是,摩根大通在宇树科技首份财报前后的观点发生了剧烈转向:从9月底首次覆盖时给出“减持”(目标价300元),到10月25日直接上调两级至“增持”(目标价995元),并在10月29日财报发布后维持增持评级与995元目标价。
宇树科技(以下简称“宇树”)和王兴兴到底做了什么,让投行评价能够快速反转?一份利润下滑的季报,为什么被认为是“主动的战略选择”?
一切要从王兴兴改短的物理AI时间表中找到答案。
营收的底座
在宇树的三季报中,对营收增长给出的官方解释只有短短一句话:“主要系公司持续推进产品创新与业务拓展,不断丰富产品矩阵,更好地满足客户需求,带动收入增长”。但增长的结构,可以从此前披露的数据中看出轮廓。
最直观的是产品重心的迁移。招股说明书显示,2025年人形机器人贡献主营收入的51.78%,四足机器人为41.62%,机器人组件占6.19%。三季报没有披露分产品的收入拆分,但结构切换的方向已经清楚:宇树以四足起家,增长引擎已经切换。2026年前三季度营收增速55.71%,高于上半年的48.54%,说明需求端在换挡后仍在加速。
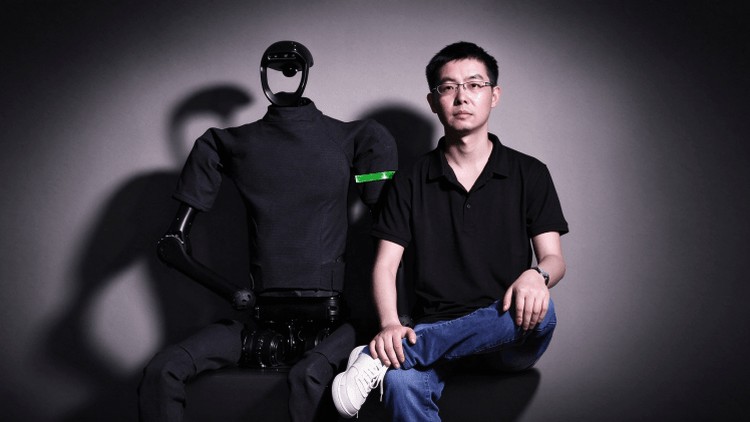
支撑这条迁移的,是人形产品跨过万台级制造门槛,以及价格带下探到可放量的区间。四足侧从Go系列到B系列、A系列覆盖消费、科研与行业场景;人形侧以H系列做全尺寸旗舰,G1和R1拉低门槛,另有双臂与安防形态向操作场景延伸。
最新的数据来自王兴兴在10月22日“2026世界物理AI大会暨宇树合作伙伴生态大会”上的演讲。据他透露,G1自2024年5月发布以来累计生产下线约1万至2万台,是全球最畅销的人形机器人。
降价也是放量的杠杆。2026年6月,宇树将双足人形机器人R1的起售价从3.99万元下调至2.99万元,降价后登顶京东平台人形机器人销量榜。这意味着Q3单季营收增速69.93%并不完全来自“需求自然增长”,价格下探本身在撬动销量。
支撑这套产品矩阵和价格策略的,是全栈自研。招股书曾披露,宇树核心部组件自研自产率超过90%,覆盖电机、减速器、控制器、灵巧手、激光雷达等关键环节。公司在生产整机的同时,每年自产数十万个关节电机与模组。
垂直整合的直接效果体现在成本与迭代速度上,本体设计、运动控制和生产调试在同一体系内协同,不必迁就外部供应链的节奏。R1的起售价压到2.99万元级别,王兴兴透露,对应配置的单台物料成本已压缩到4万元以内,仍能维持约40%的毛利率。
营收在加速,利润却没有同步跟上。钱去了哪里?
利润下滑,是“主动选择”么
宇树Q3单季研发投入1.27亿元,同比增长249.58%,占当季营收的比重从上年同期的约9.28%跃升至19.10%;前三季度研发累计2.63亿元,同比增长191.48%,占营收比例升至14.47%。
三季报对这笔投入的解释很明确:持续加大具身智能领域研发投入,尤其是具身大模型相关模型研发与算力投入大幅增长,以及扩充研发团队、持续开展新产品研发。宇树科技董秘办的口径与此一致:利润下滑主要系算力、大模型方向的研发投入增加所致。拉长周期看影响可控,单季度仅呈现阶段性变化;现阶段研发投入依托募投资金规划,不会盲目加码。
董秘办的话划定了“主动”的边界:Q3的研发倾斜是有募投资金框架支撑的阶段性选择,不是无上限的“烧钱”。
公司前三季度经营活动现金流净额1.94亿元,同比下降54.69%,公司解释为营收增长带动采购、薪酬、销售及研发支出同步增长所致。现金流收窄是扩张的正常现象,但它同时意味着,如果研发投入在后续季度继续以接近翻倍甚至更高的速度增长,而营收增速不能维持,利润端的压力就不会只是“阶段性”的。
流向研发的钱去了哪里?当期最可见的是开源模型。
2026年9月,宇树开源60亿参数的UnifoLM-WLA-1.0模型,训练使用约2500小时真机数据;同月发布的世界动作大模型UnifoLM-X2-1.0,展示了人形机器人在无遥控、无预设脚本下完成连续动作的能力。
公司对物理AI的布局对应一条闭环:自研与合作并行推进模型研发,探索“AI自主研发—仿真训练—真实测试—反馈迭代”的自进化体系,减少对人工调试的依赖,同时围绕算力集群支撑模型训练与持续迭代。
与研发投入并行的,是宇树在生态端的布局。10月22日的生态大会上,宇树启动了“宇创计划”,计划五年孵化生态企业200家以上,开放机器人平台与工程量产能力,把承接的行业需求导流给合作方。财报披露当天,宇树又与红杉中国联合成立“杉宇·创计划”,聚焦具身智能与机器人早期项目投资。更早的8月,DeepSeek以约1.41亿元参与宇树IPO战略配售,双方签署战略合作备忘录,约定在AGI、高性能通用机器人及AI模型三个领域深度合作。
这些动作提示,宇树的研发投入并非孤立的费用支出,它嵌在一个正在形成的模型—本体—资本协同生态之中。
王兴兴在财报前一周的公开表态,更为这笔投入提供了一个来自创始人的注脚。
10月22日的“2026世界物理AI大会”上,他将物理AI的突破窗口从此前“最长可能需要10年”压缩至“未来1-2年或2-3年”。此前,他曾表示,“过去十几年犯的最大的错误,就是低估了AI的技术进步”。
机构定价为何突然反转?
摩根大通9月底首次覆盖宇树时,给的是“减持”、目标价300元,理由是硬件领先尚未稳定转化为可重复的商业需求,订单仍主要来自研发、开发者平台和小批量试点。
转折发生在“2026世界物理AI大会”。摩根大通认为,王兴兴将物理AI突破窗口从“最长可能需要10年”压缩至“未来1-2年或2-3年”,构成行业根本性拐点。行业销售S曲线或将整体前移,已部署机器人的数据、测试和开发者生态的战略价值需要被重新定价。
随着大模型在任务规划、记忆管理等方面的进步,行业瓶颈正从“高层推理”(大脑)转向“现实世界的执行、数据生成和部署迭代”(身体)。机器人企业面对的核心问题,不再是“能否想明白”,而是“如何将数字智能转化为可靠、可规模化的物理执行”。
10月25日,摩根大通把宇树的评级连升两级至“增持”,目标价从300元上调至995元;三季报发布后,这一评级与目标价被维持不变。
摩根大通没有上调对宇树2026年人形机器人销量的预测,维持1.4163万台不变;但预测宇树2027年从2.6226万台上调至3.1701万台;2028年则从4.1552万台跳升至11.1554万台,对应宇树全球份额预测从8%上调至21%。营收预测2028年达到133.83亿元,同比增速173.8%;调整后净利润32.02亿元。
这套估值定价还有另一根支柱,对理解宇树当前的市场位置至关重要:稀缺性溢价。
摩根大通在研报中把资本市场供给纳入了估值框架。其逻辑是:机器人企业IPO审核对商业化质量、可持续订单收入和商业模式耐久性的关注度在提升,具身智能新增上市进程可能慢于预期。因此,对于寻求具身AI敞口的公开市场投资者而言,已上市标的的稀缺性可能延续。
宇树作为A股中“少数直接的具身AI投资映射之一”,其上市地位、硬件平台及装机基础构成了“稀缺性溢价”的基础。
这意味着在更多具身机器人公司上市之前,投资者的可选项极其有限。这不是竞争优势,而是宇树目前的资本市场位置。但这个位置会随着供给变化而移动。
但摩根大通也列出了宇树后续需要证明的几件事:试点能否转化为重复订单、灵巧操作与安全表现的可靠性、生态变现能力。
对宇树来说,真正的检验不在Q3这张利润表上,而是在接下来的时间表里。归根结底,是物理AI的突破能否从演示和开源,走到可重复的订单与收入。这才是市场真正等待的答案。
本文为创业邦原创,未经授权不得转载,否则创业邦将保留向其追究法律责任的权利。如需转载或有任何疑问,请联系editor@cyzone.cn。