作者丨薛皓皓
编辑丨关雎
图源丨登临科技
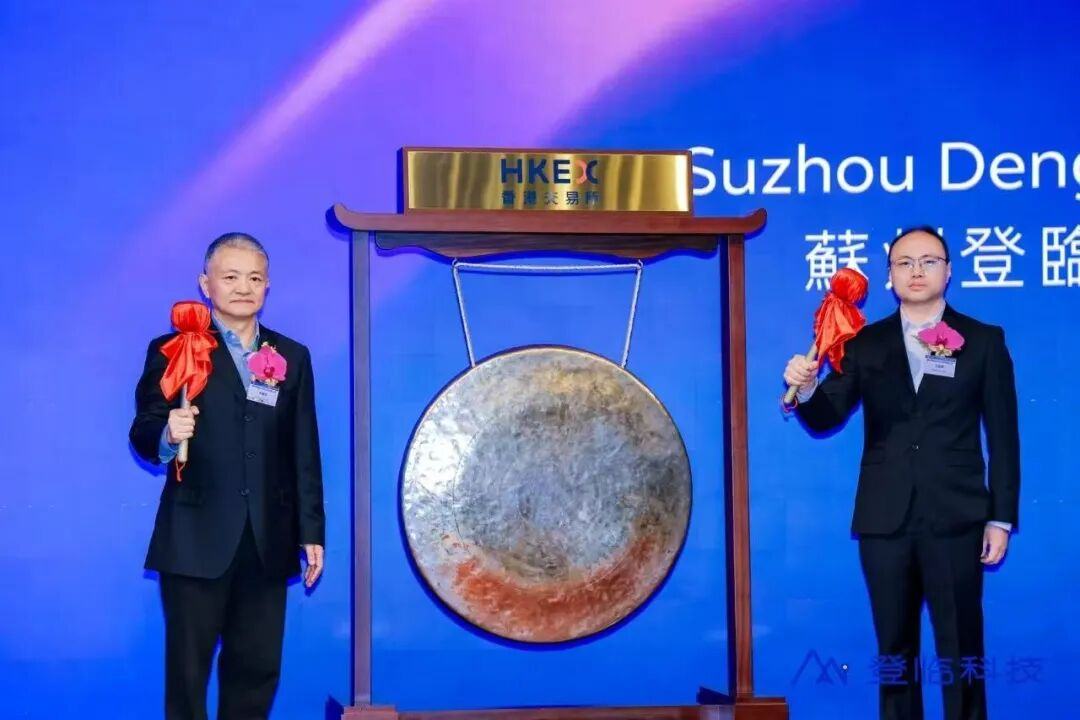
2017年11月,四位同事在上海凑出25万元,注册了一家叫登临的芯片公司。八年后的今天(11月10日),这家国产GPU公司在港交所敲钟。
登临科技发行价231港元,对应发行市值约141亿港元。开盘价229港元,开盘市值139亿港元(约人民币118亿元)。
作为一家通用图形处理器(GPGPU)提供商,和沐曦、摩尔线程登扎堆公有云大模型训练和推理不同,登临以企业私有云为目标市场。按2025年收入计,它以1.0%的份额坐上中国企业AI GPGPU市场的第三把交椅。
资本也一路护航。公司由北极光创投孵化并持续押注,上市后北极光持有10.14%的股份,是第一大外部股东;苏州国资元禾控股从2021年C轮起持续加码,上市后合计持股约7.45%,是最重要的国资股东。2024年,登临把总部从上海搬到苏州工业园区。
登临的业绩正在爬坡:营收从2023年的2793万元,做到2026年前四个月的2亿元,四个月抵过去年全年;经调整净利润也在同期首次转正,录得2058万元。
01从上海的一间办公室起步
2017年11月,上海的一间办公室里,四个中年人凑出25万元注册资本,注册了一家叫"登临"的芯片公司。
这四个人的履历,都绕不出同一家嵌入式GPU IP授权商——图芯芯片(Vivante)。
首席战略官李建文,61岁,清华光刻及制程本科、电路设计硕士,做过思科的工程技术负责人、Cadence的研发总监,后来在图芯当了十年产品开发副总裁;董事长兼CEO王晨辉,48岁,上海大学计算机本科毕业,2007年起在图芯做高级工程师,负责驱动软件、系统集成和技术支持;首席创新官王平,46岁,清华电子工程本科、微电子硕士,在图芯一路从验证工程师做到架构经理,负责GPU的性能分析和功能定义。还有一位已故的联合创始人王震宇。
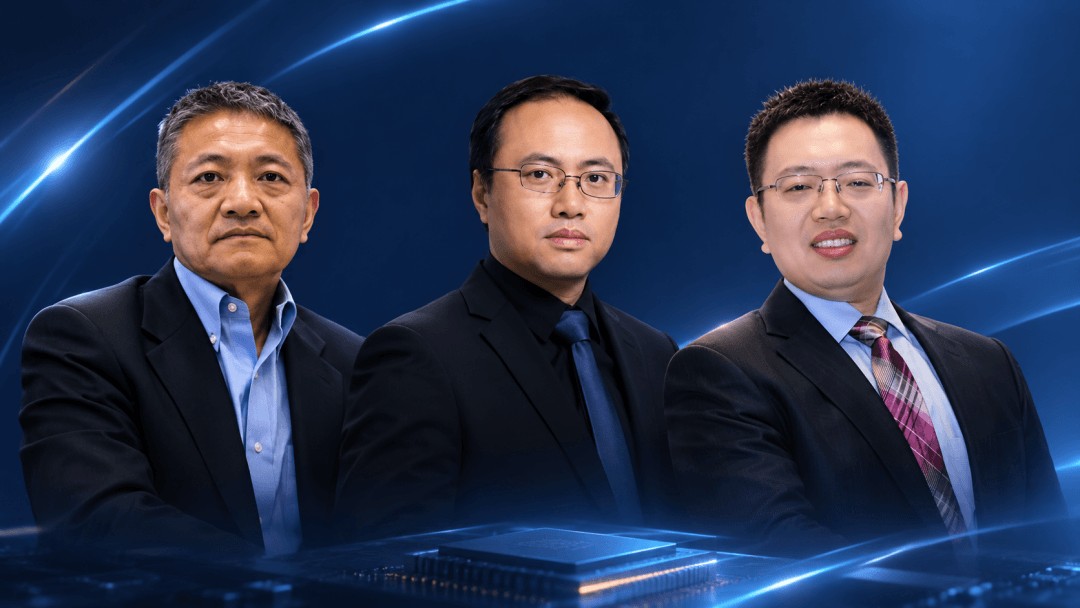
从左至右依次为:首席战略官李建文、董事长兼CEO王晨辉、首席创新官王平
图芯把整套GPU设计交给了中国团队,四个人因此完整参与过核心计算芯片的设计。"清华+图芯",是贴在登临身上最鲜明的一个标签。
成立前约半年,他们没有急着画电路,而是先跑客户和供应链。走访下来,他们定下了方向:保留通用计算能力,再加上AI计算能力。这使得登临科技的产品设计更贴合潜在客户的需要,更具性价比优势,而不是尝试设计出一款仅仅性能超群的芯片。
方向定了,第一个战场选在哪里,也有一番考量的逻辑。筹备成立那年的9月,英伟达在北京办GTC China,黄仁勋在台上预言:"未来每一笔互联网交易都会用到神经网络。"对当时的中国来说,智慧城市就是最先进的AI落地场景,登临决定,就从这些客户做起。
2021年春节前半个月,登临拿到了第一代芯片样片,赶在春节前实现了智慧城市客户要求的自定义算子;同年10月,海康智慧产业股权投资基金参与了登临的D0轮融资,产业资本用真金白银,给这条"智慧城市起步"的路线投了票。
在这条路线的背后,登临的芯片有一个很关键的技术选择:相较于其它GPGPU公司采用昂贵的HBM高带宽内存,登临却用了和手机一样的LPDDR低功耗内存。原因有三层——便宜、自主可控、功耗低。
代价也很明确:LPDDR的带宽很小,特别是ChatGPT发布后,上千亿、甚至上万亿参数规模的AI大模型,需要巨大的内存带宽进行大规模AI训练和推理。而LPDDR显然无法满足这一市场需求。
但是,登临的产品在另一个市场——企业私有云,找到了匹配的需求。在该场景下,客户的模型参数通常没那么大,或者对带宽要求没那么极致,反而更在意总拥有成本、能效比、私有化部署。
此外,登临还采用"片内异构",来缓解内存带宽较小的问题。它在芯片里配置了较大的SRAM片上内存来暂存计算结果,再配合软件,让模型的后一层直接复用前一层留下的数据,从而减少数据在芯片与外部内存之间来回搬运的次数。
这一整套取舍,构成了登临"高能效比、低成本"定位的技术底色,与企业私有云场景高度匹配。2024年起,企业私有云场景带来的收入加速上升,并逐步取代智慧城市场景,成为公司的主要收入来源。
为什么偏偏是企业私有云?招股书给出了一个很实在的理由。中国GPGPU市场里,公有云AI的盘子最大,2025年约1118亿元、占90.5%;企业AI只有118亿元、占9.5%。
企业AI这个"小池子",虽然当下只有118亿,但增速更快、更陡,2021到2025年复合增速58.1%,预计2026到2030年还要升到61.3%,到2030年做到1085亿元、占比抬升到18%。
登临赌的,是这样一个判断:企业的算力需求在很大程度上,正在从公有云向机房、产线和教室迁移,而国产GPGPU最有机会的缝隙,恰恰就在企业私有云和边缘推理这些对性价比、能效比、私有化部署敏感的场景里。
目前的竞争格局是,在企业AI GPGPU这个细分市场,按2025年收入计,英伟达占83.1%、AMD占12.3%,登临以1.0%排第三,身后还有两家国产同行分别占0.9%和0.8%。
02北极光孵化,苏州国资一路“养”大
成立八年,登临科技完成多轮融资,累计金额约15亿元。
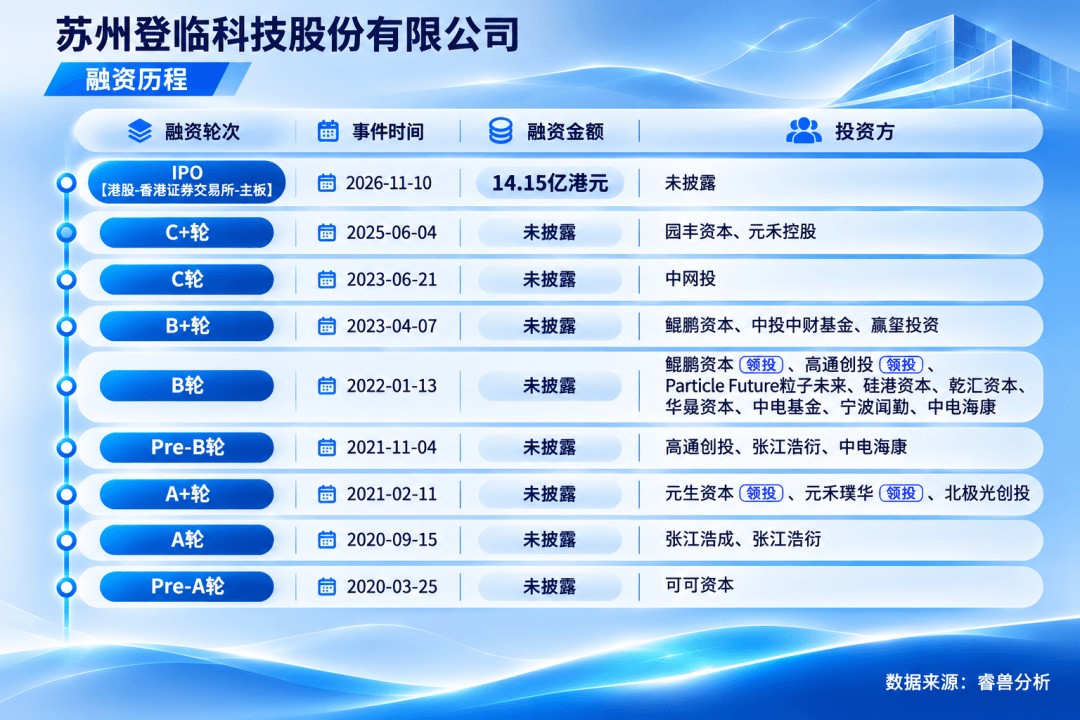
登临这家公司,是北极光孵化出来的。
2017年,李建文的身份还是北极光创投的一名顾问。他一边看项目,一边在思考一个反复萦绕的问题——中国人为什么不做自己的服务器AI芯片。
北极光不仅给了李建文这个"想清楚"的窗口,还成了登临的孵化方。2018年3月和8月,登临先后完成A轮和B轮融资,合计2100万美元,出资方中有北极光。此后,2020年3月的B+轮、2021年2月的C轮,北极光持续追加。
靠这几笔早期投资,北极光成为第一大外部股东,持有IPO后10.14%的股份。按照开盘市值139亿港元(约人民币118亿元)计算,北极光持股的账面价值约为12亿元。
另一个投资主力是苏州工业园区,旗下元禾控股和苏州工业园区产业投资基金(园丰资本)合计持有登临发行后8.32%股份。
苏州国资最早进入登临,是在2021年2月的C轮,元禾璞华智芯成为股东。此后,元禾控股通过中新创投(元禾控股全资子公司)、集成电路成长基金继续加码。
此外,苏州工业园区产业投资基金也在D1+ + + +轮进场,投入了3000万元。
元禾控股通过元禾璞华智芯、中新创投和集成电路成长基金三个平台,累计投入约3.5亿元,持股7.45%。
另外,认购3亿元人民币的基石投资者华圆,正是元禾控股旗下的香港平台。换句话说,元禾不仅在一级市场一路陪跑,到了上市临门一脚,又通过基石认购再托了一把。
元禾控股通过风险投资和基石投资合计投入登临约6.5亿元,持有发行后约9.94%的股份,是最重要的国资股东。按开盘市值估算,这部分股份的账面市值约11.7亿元,账面回报为1.8倍。
2024年,登临把总部从上海搬到了苏州工业园区。苏州国资最早的C轮(2021年2月)进场,比总部搬迁早了整整三年。也就是说,元禾是先通过财务投资进入登临,之后登临才把"户口"落到了苏州。
苏州工业园区
除了财务资本,登临的股东名单里,还站着它自己的客户和产业链伙伴。
客户这边,海康威视系基金(海康基金、海纳昱智)持股1.95%。据媒体报道,海康是登临创业初期第一个大客户,登临打进了海康的智慧城市供应链。客户用真金白银入股。
产业链这边,最有意思的是通富微电。登临是无晶圆厂模式,晶圆制造和封装测试外包,通富微电正是它的封测代工伙伴。这一次IPO,通富微电的全资子公司钜天投资作为基石投资者,认购了2亿元人民币。
上市后,李建文、王晨辉、王平与五家持股平台构成一致行动人,发行后合计控制约36.22%的股份。
外部股东里,北极光旗下的越焯发行后持股10.14%,是第一大外部股东;锦州华银持股8.20%;元禾控股通过三个投资平台持股7.45%;益晨(Forebright系)持股5.98%;上海张江燧锋持股4.16%;央企中电科投2.91%。
此外,国家级产业基金中国互联网投资基金持股1.23%、国际芯片巨头高通中国持股1.06%。
03 2026年4个月营收抵去年全年
登临科技2023年的营收是2793万元,2024年8263万元,2025年1.71亿元——两年增长5.1倍,复合年增长率147.6%。到了2026年前四个月,这个数字变成了2.00亿元。
四个月的营收,抵过了去年全年。
净利润方面,2023年亏3.32亿元,2024年亏2.97亿元,2025年亏2.81亿元,报告期累计亏损约9.26亿元。直到2026年前四个月,净亏损才收窄到1647万元;而剔除股份支付等非现金项目后,经调整净利润录得2058万元,成立八年来首次转正。
收入为什么能涨这么快?答案藏在收入结构里。
从场景看,登临完成了一次彻底的主战场迁移。2023年,它还有八成GPGPU收入来自智慧城市;到了2026年前四个月,智慧城市只剩12.2%,而企业私有云从零起步,一路蹿升到83.0%。"企业私有云"取代智慧城市,成了登临新的基本盘。
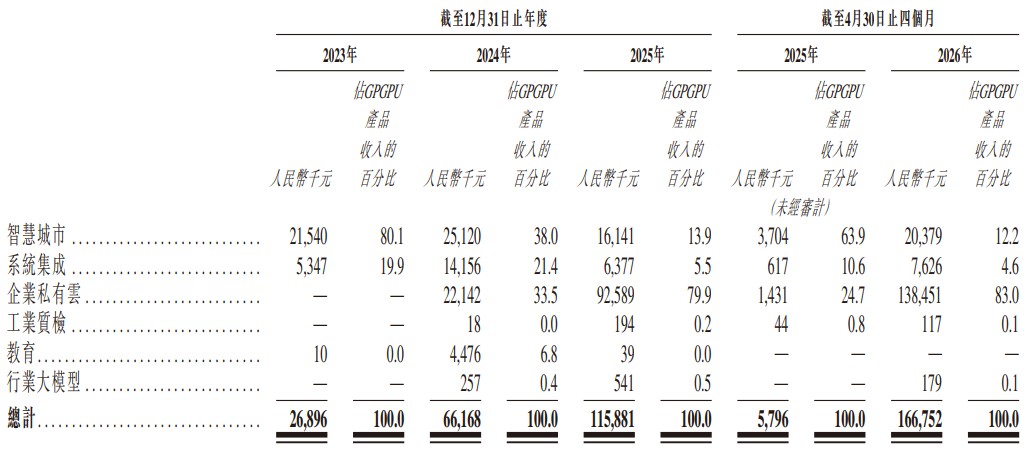
收入构成 图源:招股书
从产品代际看,登临的企业私有云市场是靠一代产品的切换撑起来的。登临的核心产品走过了GoldwasserI、GoldwasserII,到2025年量产的KS系列。2026年前四个月,KS系列贡献了收入的82.9%,出货10,246片;而GoldwasserI和II合计已不足0.5%,进入生命周期尾声,预计2026年底停产。
换句话说,登临现在的营收,几乎全压在KS系列这一根独苗上。
这根独苗的压力,先体现在毛利率上。
整体看,登临的毛利率是向上的:从2023年的34.4%,升到2024年的49.9%、2025年的49.2%,再到2026年前四个月的50.9%。
但如果拆到产品,价格战的痕迹就清晰了。上一代GoldwasserII的均价在2025年从1.69万元跌到9000元,原因是国产同行杀进了客户的合格供应商名单,压价能力大增;挑大梁的KS系列,虽然因高规格型号出货占比提升、均价表面上涨了38%(从1.17万元/片到1.62万元/片),但它的毛利率反而从2025年的47.6%滑到了41.9%。
2023年到2025年,登临每年的研发开支都在2.4亿元上下,研发费用率一度高达924.8%——收入一年才2793万元,研发却花掉2.58亿。这笔钱换来的是172名研发人员(占员工总数近七成)、核心研发人员100%的留聘率,以及95项已授权专利。直到2026年前四个月,收入放量终于开始摊薄固定成本,研发费用率骤降到32.4%。
再看客户,登临的客户集中度极高。2023年,前五大客户贡献了98.4%的收入;到2026年前四个月,这个比例仍有90.4%,最大单一客户占38%。更值得注意的是,2026年前四个月的前两大客户,合计贡献了1.277亿元、占总收入的63.7%。而这两家,都是2026年才下首单的新客户。
作为一家卖芯片和板卡的fabless设计公司,登临的直接客户是解决方案提供商、OEM和系统集成商——它自己不碰整机和服务器,把卡卖给这些中间商,再由后者部署到企业私有云等项目里去。
和其他国产GPU公司相比,登临的体量还较小。2025年沐曦收入16.44亿元、摩尔线程15.06亿元、壁仞科技10.35亿元、燧原科技9.9亿元,都在十亿量级;而登临只有1.71亿元。市值上,沐曦约1970亿元、摩尔线程约1584亿元、燧原约1588亿元、壁仞约529亿港元。(市值皆为11月6日收盘价)
随着老一代产品进入生命周期尾声,登临的目光也越过了企业私有云,尝试拓展产品布局,服务公有云和机器人市场。
下一代基于Minsky IV的产品将分两期推出:第一期在2026年12月,性能提高,继续服务企业AI客户;第二期在2027年下半年,对标国际大厂旗舰产品,面向智算中心和公有云的大模型训练推理。
登临本次募资净额约13亿港元。用途上,约35%投向现有GPU产品线的迭代升级,25%用于新产品类别的开发,20%用于芯片软件工具链,另有各10%用于销售营销能力和营运资金。前两项合计六成,都砸在了产品线上。
创业邦持续关注GPU赛道,往期精彩内容:
1800亿!两名前AMD老将创业8年,刚刚登陆科创板,腾讯赚麻了
3000亿!国产GPU第二股沐曦IPO,早期投资人大赚超百亿
本文为创业邦原创,未经授权不得转载,否则创业邦将保留向其追究法律责任的权利。如需转载或有任何疑问,请联系editor@cyzone.cn。