编者按:本文来自微信公众号 IC实验室(ID:InsightPlusClub),作者:IC实验室,创业邦经授权发布。
「我画地为牢啊厉娜。」
《后会友期》爆火,「飞雪cp」恨海情天,让全网所有CP粉都磕爽了。
比CP粉更爽的,是芒果台的股东们。
一档B级制作的综艺,市占率突破80%,几乎以一己之力吸干整个综艺市场的流量,挤崩了芒果TV的服务器。母公司芒果超媒五个交易日涨了60%,11月2号直接贡献了一个20厘米涨停,市值冲回600亿。
这一波,厉娜和许飞让芒果拿到了大结果。
而就在不久前,AI长剧《后西游记》播出,同样引爆资本圈,芒果超媒拉出两个20厘米涨停板,四五天内,市值就暴涨超过百亿。
赤裸裸的市值,让我们不得不意识到,那个用《快乐大本营》、《超级女声》、《爸爸去哪儿》和《花儿与少年》霸占了无数人青春的湖南卫视,背后是一个在金融市场沉浮将近30年的超级资本玩家。
这期内容,我们来聊聊芒果台的资本炼金术。
开聊之前,还是提醒一下,本期内容均不构成投资建议或依据,股市有风险,入市需谨慎。
那么我们开始。
01
很多人可能不知道,芒果超媒并不是湖南广电体系下第一家上市公司。
早在1999年,湖南电广传媒股份有限公司就已经作为「中国传媒第一股」登陆A股了。
而电广传媒的核心资产,就是湖南卫视。
而这背后,是湖南台在90年代一段大刀阔斧的改革故事。
我们很难想象,90年代初中国传媒产业有多落后。
美国《纽约时报》一天的广告额,相当于《人民日报》一年的广告收入;湖南台一年的创收,大概只是好莱坞一部二流电影的利润,只能靠化肥和饲料的广告,还有各种副业养活自己。
直到魏文彬成为湖南广电一把手,启动电视产业化,湖南台才开始了自己的财富之路。
为了让湖南台赚到钱,魏文彬做了三件事。
一是推动湖南台上星。90年代初期过去观众除了中央台,只能收看本省本市的电视台。后来卫星传播普及,观众才能看到全国各地省级电视台的节目。登陆卫星,也就是成为「上星卫视」,是扩大观众群,走向全国的重要一步。
第二件事,是内容改革,以新闻节目为切口,引进制片人制度,提升内容可看性。毕竟很长时间里,本地人宁可看长沙台,都不愿意看湖南台。
第三件事,也是最重要的,拉起一支全新的队伍,所有员工全部对外公开招聘。这个团队,就是后来的湖南经视。
它之于湖南卫视,完全是黄埔军校+经济特区一样的存在。
选秀教母,哇唧唧哇创始人龙丹妮。《我是歌手》导演洪涛,还有汪涵,马可、李响一系列著名主持人,都是经视出身。
经视的第一任台长,就是魏文彬最得力的干将,后来的湖南卫视掌门人,欧阳常林。
这群人聚在一起,爆发出了难以想象的创作能量。直到现在,你和老长沙人说湖南卫视多厉害,他们都会告诉你,那是你没看过当年的湖南经视。
1996年,经视自制综艺《幸运三七21》,成为中国第一档游戏类综艺。
第二年,湖南台成为上星卫视,《幸运三七21》同一定位的《快乐大本营》随着卫星信号走向全国,此后24年,为中国观众带来无数欢乐。
《越策越开心》先是在经视播出,后来移交卫视。
《真情对对碰》改名《真情》也成为了湖南卫视的独立节目。
龙丹妮做的《明星学院》,则是成了后来《超级女声》的灵感之一。
当然,最重磅的还是《还珠格格》,最早就是欧阳常林通过琼瑶拿到版权,引进经视,最终在湖南卫视走向全国,成为世纪经典。
「经视想点子,卫视捡漏子。」成为了湖南台内部的惯例。
魏文彬的三板斧,全都起到了效果。上星扩大受众,改革带来市场,经视负责创新,培养人才。
湖南台的影响力迅速扩大,经济效益也飞速膨胀。
1995年,湖南台旗下六家媒体,合计营收只有四千万,到了1999年上市当年,已经翻了7倍多,突破3亿。
光是《快乐大本营》,冠名费就有568万元,加上各种口播广告,快本一年的赚的钱,顶得上魏文彬改革前,整个湖南台系统的营收。
节目受欢迎,广告有人买,就有机会上市。
1999年,以湖南台的广告业务为基础,叠加版权分销、节目制作业务,电广传媒顺利上市。开启了湖南卫视的资本时代。
这里顺便提一句,1995年,魏文彬还请来凤凰卫视的台标设计者,以「鱼米之乡」为主题,为湖南台设计了全新的台标。而这个台标,就是后来湖南卫视被戏称为芒果台和马桶台的万恶之源。
02
接下来,我们把故事的主人公,从湖南台和魏文彬,转到电广传媒身上。
99年上市融了4个多亿,第二年公开增发又募资将近16亿,加起来20多个亿,在当年做100个《快乐大本营》都绰绰有余了。
这笔钱,显然不是为了做节目。
芒果台的野心,不止是做一个全国最厉害的电视台,它要组建一张统一的湖南电视网,让这张网为湖南台带来源源不断的财富。
这里解释一下,所谓的有线电视网,就是负责把电视频道送到观众家里,直接问观众收服务费的线路和运营系统。从你家墙上有线电视插口的布设,到开户缴费和上门维修的工作,都是当地的有线电视网络运营商负责。
外地的卫视台想把节目送到全国观众家里,光是能上卫星传输也是不够的,得有当地的有线电视运营商接收信号,把它编进当地的频道表里,这些外地节目才能和央视、当地的地面台一起,被送到全家万户。
唯一的问题是。早年国内各地的线路、设备和收费业务,都掌握在省、市、县不同的广电机构手里,非常分散。哪怕是隔壁县市,电视机能收到的频道,都是不一样的。
像湖南一个省,就有90多家电视运营商公司。
为了收编它们,芒果台足足花了12年。
先是花了7年,在全省各地到处撒钱,合资入股,进入当地的电视网络。
2007年,组建了湖南有线集团,把60多家地方网络先后打包装进来,统一运营。
再到2012年,又拿出公司的股份做换股交易,终于把全省97家地方广电机构拼在一起,组建了一个基本覆盖整个湖南的电视网。
这场电视网大一统,需要十亿级别的真金白银,去投资,去收购,去换股。
这些钱,都需要湖南卫视赚出来,需要在资本市场融进来。
这才是电广传媒存在的意义。
从1999年上市到2011年,这家公司始终是芒果台广告的独家代理。而这11年,恰好是芒果台作为一家电视台,最辉煌的11年。
现象级的《超级女声》,现象级的《大长今》,现象级的《天天向上》,电视湘军横扫全国,「快乐中国」四个字每晚响彻无数中国家庭的客厅。李湘、何炅、汪涵、谢娜、李宇春、张杰、张靓颖,这些名字成为中国娱乐业一个时代的标签。
这些,支撑了电广传媒的业绩,撑起了它的估值,让它有资源整合省内的电视网。
在芒果台的期望里,省网覆盖的,这四五百万户观众,除了交基本的收视费,未来还会为高清电视和点播付费,再往后连家庭宽带,也可以和电信运营商争一争。
但站在2026年回看,我们都知道,这一切都没有发生。
2015年,就在省网组建完成后3年,中国有线电视用户规模达到历史峰值的2.36亿户,此后,2016年下降到2.28亿户,2017年2.14亿户,再往后就一路下滑,一去不返。
随着国家三网融合政策推进,互联网企业、硬件厂商、电信运营商纷纷入场抢夺电视市场。
而手机、电脑、平板这些终端的普及,更是让电视这块屏幕变得越来越不重要。
2020年,国家出面整合全国有线电视网络,电广传媒以湖南有线集团51%股权等资产出资,参与全国组网。它一手打造起来的「省网」,最终成为了更大的「国网」的一部分。
至此,电广传媒在电视时代的野心和传奇,就告一段落了。
随着互联网时代到来,芒果台想要继续在资本市场乘风破浪,电广传媒这艘绑定了太多旧时代利益的旧船,已经未必堪用了,是时候换一艘新船了。
而这艘船,就叫做芒果超媒。
03
很多人提到芒果超媒,就会想到视频平台芒果TV。
但事实上,它最早上市的时候,并不叫这个名字,旗下也没有芒果TV这个业务。
它那时的名字,叫快乐购,是湖南台旗下的购物频道。
这个频道2006年开播,做的是电视购物,也就是前现代的直播带货。
你可能会说,电视购物不就是卖假货收智商税嘛,这也能上市?但事实上,2015年1月上市前,它的年营收高达27亿,湖南台15%的营收都靠它。强如快本、超女,经济效益都未必比得上快乐购。
况且快乐购很早就拿下了弘毅投资、红杉资本的风险投资,背后站着不止一个资本大佬,在前电商时代,电视购物代表了最广泛的覆盖力,是资本市场的香饽饽。
于是在2015年,快乐购登陆A股,就很顺理成章了。
那么,后来为何这家上市公司又要改名?芒果TV又如何取代了快乐购,成为核心业务?
这里面有个此消彼长的过程。
先说快乐购,虽然赚得多,但上市当年,快乐购已经出现了增长放缓的情况,电视都开始没人看了,电视购物的市场规模不可避免地出现了缩水。公司只能分出资源发展电商,导致公司利润也开始下滑。后来淘东拼抖的大平台时代到来,快乐购的电商也一直不温不火,曾经湖南台的明星业务,就这么沉寂了。
与此同时,芒果TV作为独立的视频平台面世了。
作为芒果台在互联网时代最重要的布局,芒果TV从2014年起,就被冠上了「马栏山储君」的标签。(马栏山是湖南广电所在地),在它身上,湖南台投入的资本、人才和内容几乎是不计成本。
2014年湖南广电在内部各单位进行众筹,凑了10个亿,投给芒果TV去做自制剧。
还给到IPTV牌照,帮芒果TV占住网络电视入口。
甚至湖南卫视最优秀的管理者,也全被送去芒果TV带孩子。
最过分的是2014年,湖南卫视一度停止版权分销,旗下所有节目,快本、花少、歌手、天天向上,这些网络版权陆陆续续都被收了回来,交给芒果TV独播。
这些版权,说是卖给芒果,但几乎就是半卖半送。
2015年到2017年,芒果TV从湖南卫视采购节目的成本,每年只有不到4亿。2018到2020年,平均每年也不到5亿。
这点钱,要是优酷、爱奇艺这些外人来买,顶多拿走一两档节目,可芒果TV直接包圆了。
这还没完,要知道综艺节目是赚广告费的,卖给大平台,获取海量的播放和曝光,才能让广告主追着投广告。新生的芒果TV,既没有流量,也没有钱,湖南卫视给芒果TV独播,可以说是含着泪,咬着牙,名利都不拿,一心只为把孩子奶大。
这妥妥是太子爷的剧本。
幸好这个太子爷还算争气,稍微奶一奶,就原地起飞。
上线第一年,就拿下3000万月活用户,一跃成为仅次于爱优腾三巨头的二线视频网站之王。
看财务数据,营收9亿多,亏损9亿多。
第二年,营收翻倍到18亿,亏损则是缩窄到6亿多。
2017年,芒果TV彻底崛起。营收暴增到33.85亿,利润则是净赚5个亿。赶在爱优腾之前,率先实现了扭亏为盈。
此时,芒果TV无论是营收规模,还是利润,还是在芒果台内部的地位,都已经远超老大哥快乐购。芒果TV要上市,快乐购就成了一个现成的壳公司。
2018年,快乐购宣布以换股的方式,收购了芒果台旗下五家公司100%的股权。
前四家,分别是湖南娱乐频道旗下的芒果娱乐,湖南经视旗下的芒果影视,承接超女快男艺人经纪业务,也是这次许飞厉娜cp往事中,被网友视作万恶之源的存在——天娱传媒,还有负责给芒果旗下的综艺和影视剧IP做改编手游(圈钱)的芒果互娱。
剩下的一家,快乐阳光,就是芒果TV的主体公司。
有意思的是,在这场收购中,交易作价差不多是115亿元,其中,快乐阳光(芒果TV)作价95.3亿元,占了绝对大头。前面四家的单价基本都是四五亿,只能算是赠品。
这与其说是一场并购,不如说就是为芒果TV量身安排的一场借壳上市。
而合并后的公司,自然不能再用快乐购这个名字。于是,芒果超媒诞生了。
芒果TV急着上市,这件事非常好理解。
视频网站是个烧钱的生意,观众看的每一部剧集,每一档综艺,都是真金白银买回来或者做出来的。
爱优腾背后有BAT,各自都有钞能力,一年大几十亿的亏损也烧得起。可芒果TV背后没有这么强悍的金主。
从湖南卫视买节目几乎不要钱,这已经是莫大的帮助了,再想要更多,家里也拿不出来了。
想要活下来,只能融资,只能拥抱资本市场。
上市之前,芒果TV就已经融了两轮合计15亿。芒果超媒组建之后,马不停蹄又配套募资20亿,投向内容制作。对于芒果TV来说,上市就像是获得了一个长期血包,短期不愁资金问题了。
接下来,就是钱怎么用的问题了。
或者说,内容哪里来。
要知道,当时国内的影视版权,已经被爱优腾炒到天上去了。头部剧集一集上千万,演一部剧,主演流量艺人可以拿走上亿。
这个游戏,芒果显然是玩不起。
但所幸,它是湖南卫视体系孵化出来的,自带做节目的基因。
04
从创立第一天开始,芒果TV就开始组建自己的内容制作团队。
它效仿湖南卫视,实行独立核算,独立人事,独立KPI的工作室制度,最大程度发挥团队的创新能力。
此时,湖南卫视又成了芒果TV最好的人才库,芒果从湖南卫视挖掘了大量有潜力的导演,让他们独当一面。
2016年《明星大侦探》《妈妈是超人》开播。
2018年《妻子的浪漫旅行》上线。
2019年《女儿们的恋爱》上线。
2020年,《乘风破浪的姐姐》引爆全网。
2021年,《披荆斩棘的哥哥》、《再见爱人》首播。
2022年,《快乐再出发》面世。
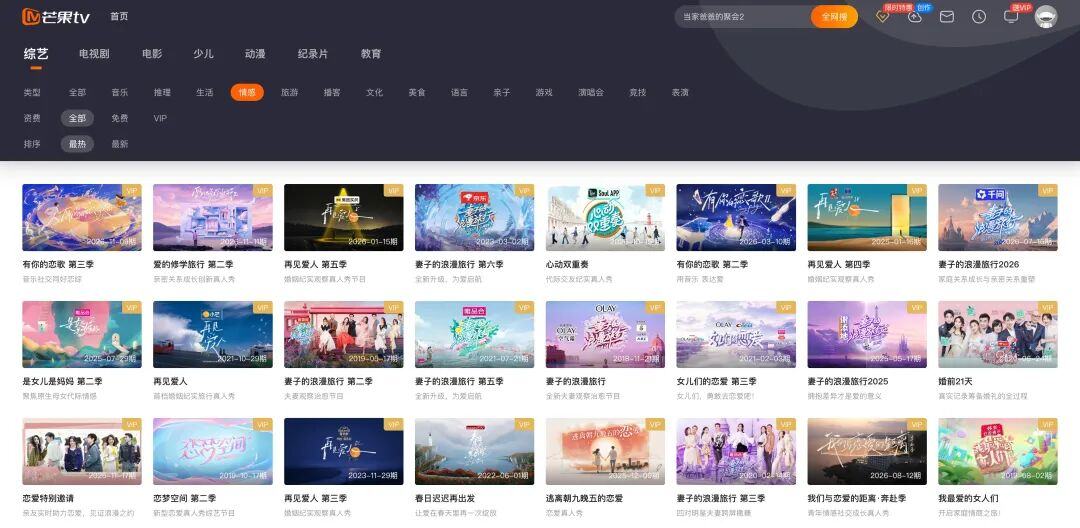
这些爆款节目IP,都是不依赖湖南卫视,由芒果TV独立生产的,基本上平均每年一个。
短短几年,芒果TV就已经积累了不下于湖南卫视的内容输出能力,甚至还能反哺给湖南卫视,在电视上播出。
到现在,湖南卫视和芒果TV的综艺节目生产体系基本已经打通了。
芒果TV的团队可以做卫视的IP,卫视的团队也可以接手芒果TV的内容,双方也可以联合制作。
更关键的是,海量的原创内容,很大程度上降低了芒果TV的内容成本。
2021年,芒果TV上线55档综艺,其中超过40档是自制,自制率超过70%。需要向外采购的部分很少,钱都让自己人赚了。
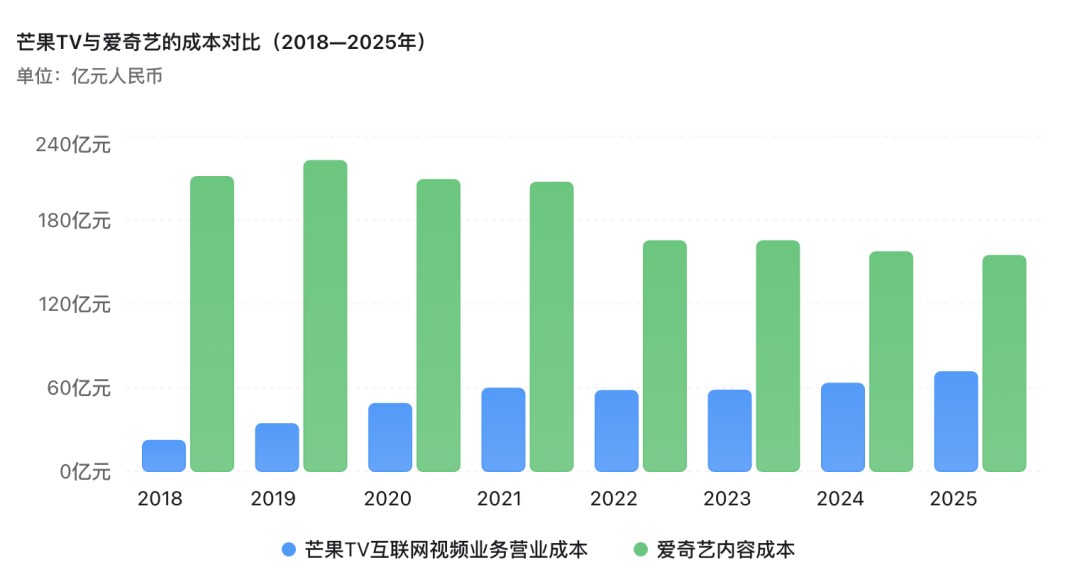
我把芒果TV的视频业务营业成本和爱奇艺财报中过去几年的内容成本,做了一个粗口径的对比。不难发现,双方花掉的钱,完全不是一个量级。
考虑到图里芒果TV的部分不止是内容,还包括大量的带宽费用,可以想到,双方在内容成本这个项目上的差距,可能比图片里展示的还要大得多。
当然,这种小本经营,用作坊手搓压低成本的路线,是有缺陷的。
比如剧集这种成本很高,回报很不确定的品类,自制就很难搞定。过去两年,国产长剧的上线数量,芒果TV就被爱优腾三家远远甩在身后。
打一个不恰当的比方,芒果TV模式之于爱优腾,就像是山姆和奥乐齐,对比大润发和沃尔玛。体量和规模上差距很大,但可以依靠大量的自制内容(自有品牌)压低采购成本,靠低SKU数量提升经营效率,最终在赚钱能力上还能略胜一筹。
回到今年爆火的《后会友期》,同样是一个典型的芒果路径。
遮挡节目制作成本低,嘉宾咖位不大,整体投入参考《再见爱人》,也就在5000万左右的量级,远远比不上浪姐披哥这种S+级项目,搁前几年,这笔钱甚至买不起几集电视剧。
但目前行业估算,光是这一季节目的广告赞助就能净赚几千万,为芒果TV带来的几百万新增付费会员。到了明年,《后会友期》作为新晋超级IP,还能提升2027年芒果综艺整体的招商能力。
这就是芒果TV的能力,抓住细微的情绪和社会关切,转化为稳定赚钱的内容产品,把低预期小体量不确定的项目,做成全民热播的超级爆款。在整个文娱领域,这样的能力,芒果几乎是独一份的。
如今股价暴涨,市场买的,就是这部分的能力。
05
讲完了芒果超媒的故事,我们再来看老大哥电广传媒。
按理说,电视时代结束,老大哥也应该已经落寞了。
但事实上,在所有人都看不到的地方,电广传媒的资本布局,早已超越了传媒业。
早在2000年。电广传媒就已经设立了100%控股的投资机构,这家机构,就是如今在资本市场上大名鼎鼎的达晨创投,投出过爱尔眼科、蓝色光标、叮咚买菜、亿纬锂能等数百个知名项目。
2021年,在ChatGPT公开发布前一年多,达晨领投了智谱A轮。
后来在2023年和2024年,又分两轮参与了智谱的B2轮和B4轮融资。累计投入了1.21亿。
今年1月8日,智谱上市,达晨投入的这1.21亿,一夜之间变成了价值10.3亿港币的股份。到了我写脚本的时候,对应股份的价值可能已经是38亿多港币了。
除了通用大模型,达晨如今的投资布局里,已经包括了52家AI及具身智能企业。
而这些项目的回报,都会通过达晨创投,间接从全国各地流向湖南。
芒果的资本炼金术,恐怖如斯。
可以说,芒果台的资本发家史,就是一段中国传媒史。
它记录了中国电视业走向鼎盛,又逐步走向边缘。
它参与了中国娱乐业从一个草莽时代,来到如今这个全民关注,全民娱乐的时代。
它伴随了中国互联网逐渐介入人们的日常生活,改变内容产业的过程。
电广传媒,代表湖南广电向上布局,一统电视网的野心。
芒果超媒,代表电视湘军在互联网时代的艰难转型和求生。
在未来的AI时代,芒果台或许依然能依靠自己的资本押注,获得一张赛博船票。
本文为专栏作者授权创业邦发表,版权归原作者所有。文章系作者个人观点,不代表创业邦立场,转载请联系原作者。如有任何疑问,请联系editor@cyzone.cn。