2026年6月,本末动力(北京)科技股份有限公司(下称“本末科技”)通过港交所聆讯,成功上市后将成为港股“直驱第一股”。
这家公司的核心产品是机器人直驱动力模组——一种去掉减速器、让电机直接输出扭矩的动力方案。2023年,本末科技直驱模组出货约18.6万套,2025年达到850万套,两年增长45倍。按弗若斯特沙利文数据,2025年本末科技是全球首家且唯一一家直驱动力模组出货量超500万套的企业,位列第一。
这些数字背后是一个明确的趋势:直驱技术正在替代传统“电机+减速器”方案。
过去半个多世纪,“电机+减速器”一直是机器人动力系统的主流方案。电机负责提供动力,减速器负责降速增扭。之所以需要减速器,是因为传统电机在体积和重量受限的情况下,难以直接输出机器人所需要的扭矩。
如今,材料、电机设计、驱动控制和制造工艺持续突破,电机无需机械辅助即可输出高性能动力。随着AI智能时代的到来,机器人已从传统工业场景进入家庭、户外等开放环境,对动力系统的要求越来越高:更轻、更省电、更安静,以及更直接、更灵活的运控。
这时候,减速器带来的体积臃肿、摩擦、噪音和传动损耗,开始变得难以接受。于是,越来越多机器人尝试把减速器从动力链条中拿掉,让电机直接驱动负载。
当本末科技以 “直驱第一股” 登陆港股,将让整个市场看见直驱替代减速器这一全球趋势的必然性,并促使行业重新思考:在新一代机器人动力系统中,减速器是否仍是必需部件。

减速器:时代的产物,
并非永恒的最优解
减速器是一种连接动力源和执行机构的传动装备,核心作用是匹配转速、传递扭矩,广泛应用于汽车、工业设备和机器人中,是机器人应用的三大零部件之一。
机器人长期依赖减速器,源于一个现实矛盾:传统伺服电机为追求功率密度,通常采用高转速、低扭矩的输出特性,通俗说,叫“转得快,劲儿小”,但机器人关节需要在低速下输出大扭矩,也就是“转的慢,劲儿大”。
行业的解决方案就是借助减速器做扭矩放大。以10:1减速比为例,电机旋转10圈、输出端旋转1圈时,理论扭矩可放大10倍。原本需要大尺寸高扭矩电机才能完成的工作,通过小电机配合减速器即可实现。
1960年代后,工业机器人开始在制造工厂里批量应用,承担焊接、搬运、装配等重复性操作。这些机器人通常固定在生产线上的特定位置,运动轨迹相对固定。在这样的应用环境下,减速器提供的高扭矩输出、高刚度和可靠性,恰好符合要求。
不过,减速器在解决扭矩匹配的同时,也不可避免地引入了机械传动固有的问题:齿轮啮合与轴承滚动产生摩擦造成能量损耗、运行噪音、传动背隙(齿隙)增大而精度衰减,故障率高。
同时减速器在使用过程的造成齿轮磨损是无法修复的,只能更换,维护成本居高不下,虽然通过材料、加工精度提升和润滑技术改善,但相应的技术和成本投入越来越高。更关键的是,即使投入更高成本,但减速器的架构设计注定物理局限无法彻底消除。
于是,行业在研究另一种方案:去掉减速器,让电机直接驱动负载。
这也是直驱技术的基本思路。它省去中间的机械传动环节,由电机直接输出动力,从源头上减少摩擦和传动损耗。
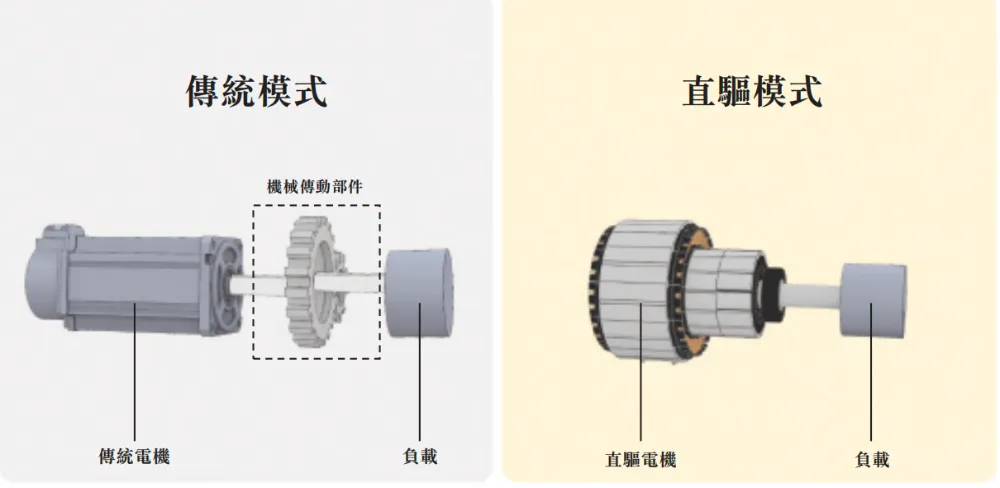
传统电机与直驱模式对比 图源:本末科技招股书
去掉减速器之后,原本由机械结构分担的负载全部回到电机身上。要让电机在低速下直接输出足够大的扭矩,就必须大幅提升其扭矩密度,同时还要在体积、重量、电流控制和散热方面做出有效平衡。
过去受限于永磁材料性能、电磁设计水平和驱动控制算法,直驱方案往往需要把电机做大,或者因持续大电流工作导致严重发热,难以同时满足小型化、高扭矩和高可靠性的要求,因此未能大规模落地。
本末科技的出现改变了这个局面。2020年公司成立时,创始人张笛就提出干掉减速器,直接驱动世界。
2021年,公司就推出多款直驱动力模组产品,并成功应用于自家双轮足机器人“刑天”上完成批量化验证,整机完全采用自研M15系列直驱动力模组,,证明了直驱动力模组在机器人实际应用中的可行性。更重要的是,本末科技后来将直驱动力模组推进到2025年度850万台的规模化量产阶段,实现了商业化闭环。
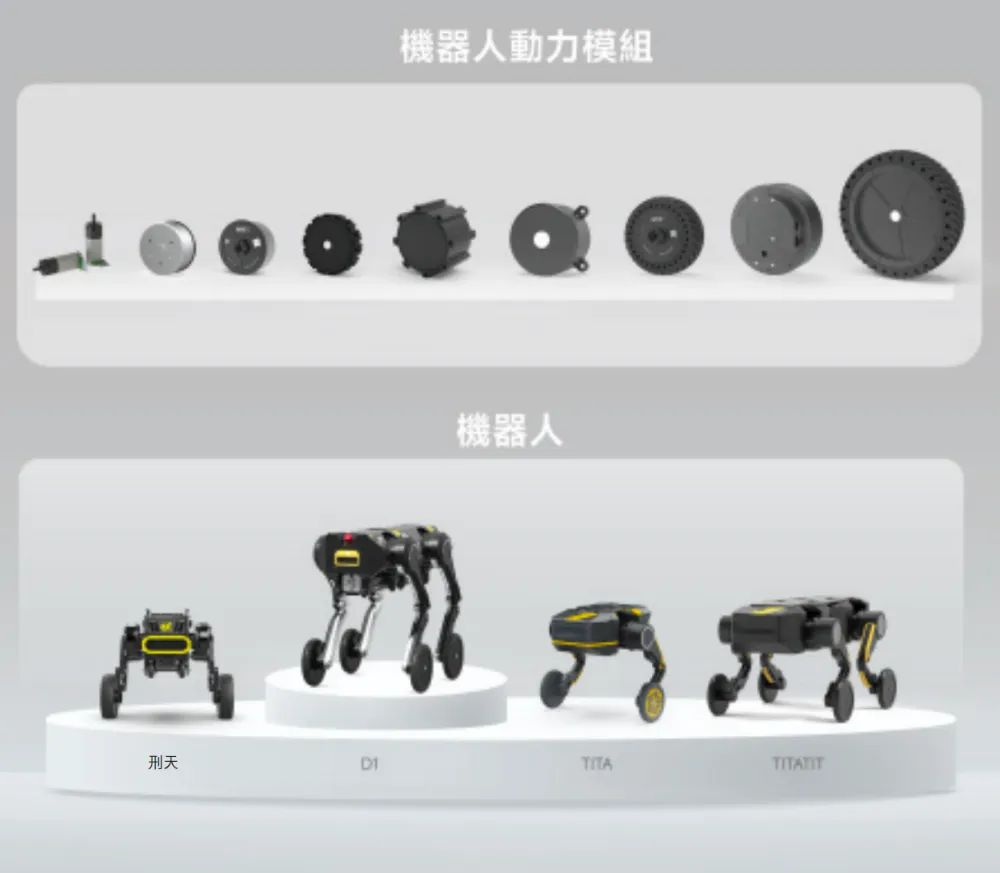
本末科技产品示例 图源:招股书

智能时代的新需求在倒逼减速器让位
减速器统治机器人关节半个多世纪,很大程度上是因为过去半个多世纪里,机器人主要待在工厂应用。
现在,越来越多的机器人正在进入家庭、商场、医院、户外等开放环境。国际机器人联合会(IFR)数据显示,2024年全球消费服务机器人销量接近2000万台,同比增长11%;专业服务机器人销量接近20万台,同比增长9%。其中,地面清洁、割草等家用机器人已经成为消费服务机器人的主要品类,运输物流、清洁等也是专业服务机器人的重要应用。
场景变了,机器人对动力模组需求也在变。引用本末科技创始人张笛曾用三个“最起码”概括这种变化:最起码别太吵,最起码少充点电,最起码别那么僵硬。
过去在工厂里不那么显眼的问题,到了这些场景中开始被放大。减速器齿轮啮合产生的噪音约75dB,这对于家庭、酒店、医院等来说就是巨大的噪音。传动过程中的能量损耗,对电池供电的移动机器人也更加敏感,每一点效率损失最终都会体现在续航上。
机器人动力模组的“灵活性”同样重要。机器人开始需要更频繁地感知和响应外力,无论是与人协作,还是行走、奔跑时处理地面冲击,都要求动力模组具备更好的反驱能力和力控响应。但高减速比传动会增加机械惯量,也会让负载端的力反馈变得不够直接。这就像隔着一层厚手套摸东西,能够感知到外力,但细微的变化会被机械传动过滤掉。
这种对力反馈透明度的需求,在灵巧手上体现得更明显。国内一些灵巧手公司,已经推出了全直驱灵巧手产品,完全去掉了传统灵巧手必需的微型减速器,目前已实现数千台级别交付,可以看出直驱已经逐渐成为全球机器人厂商的共识。
重量和体积的问题也越来越明显。对于足式、人形和家用移动机器人,机器人动力模组本身就是整机重量和能耗的重要组成部分,减速器增加的机械结构,会进一步挤占整机的空间和重量预算。
据本末科技招股书,去掉减速器后,其直驱动力模组体积约为传统方案的一半,运行噪音降至45-50dB,使用寿命从传统方案的数千小时提升至约5万-10万小时,能量效率提升约5%-10%。
而大多数厂商选择的是一个折衷方案:降低减速比。过去常见的减速比可能达到50:1甚至100:1,现在一些机器人开始采用10:1、5:1甚至更低的传动比。减速器仍然存在,但承担的扭矩放大作用已经减弱,电机开始承担更多动力输出。
准直驱(QDD)就是这种变化的典型方案。它通过提高电机本身的扭矩密度,再配合中低减速比传动,在保留部分减速能力的同时,让关节获得更低的等效惯量和更好的动态响应。
在2026年世界机器人大会上,本末科技也推出了HMD-P系列一体化机器人重载关节模组,用于应对纯直驱暂时难以覆盖的高负载、强冲击场景。
此外,QDD也已出现在国内大部分人形机器人厂商的产品中,特斯拉Optimus同样在向低减速比方案演进。
不过,当减速比降低到一定程度后,减速器存在的必要性就会动摇。当减速比降到10:1甚至更低时,减速器提供的扭矩放大倍数已经有限,而它带来的问题依然存在。此时,继续保留减速器带来的效果越来越小,成本却一分不少。
于是,进一步的方向自然指向了去掉减速器,用电机的扭矩密度提升来补上最后那一点扭矩缺口。

直驱已跨过百万级量产门槛
替代开始加速
近年来,随着本末科技在磁材、电机设计、驱动控制和制造工艺持续进步,直驱电机的扭矩密度不断提升,早期限制直驱规模化落地的问题逐步解决。
本末科技2023年采用新型磁材和电机拓扑后,电机转矩密度相比传统永磁电机提升超过1.5倍。电机能在更小的体积内输出更大扭矩,缓解了过去直驱“为了扭矩牺牲体积”的结构性矛盾。
与此同时,消费级机器人的可观的年度复合增长率为直驱电机提供了一个足够大的动力革命舞台。其中,本末科技2025年直驱动力模组的出货量超过850万套,是全球首家且唯一一家直驱动力模组出货量超500万套的企业,营收从2023年的1750万元增长至2025年的2.82亿元,2026年上半年更是超过了2亿元。全球前十大消费机器人厂商中,有4家在规模化的采用其直驱方案。
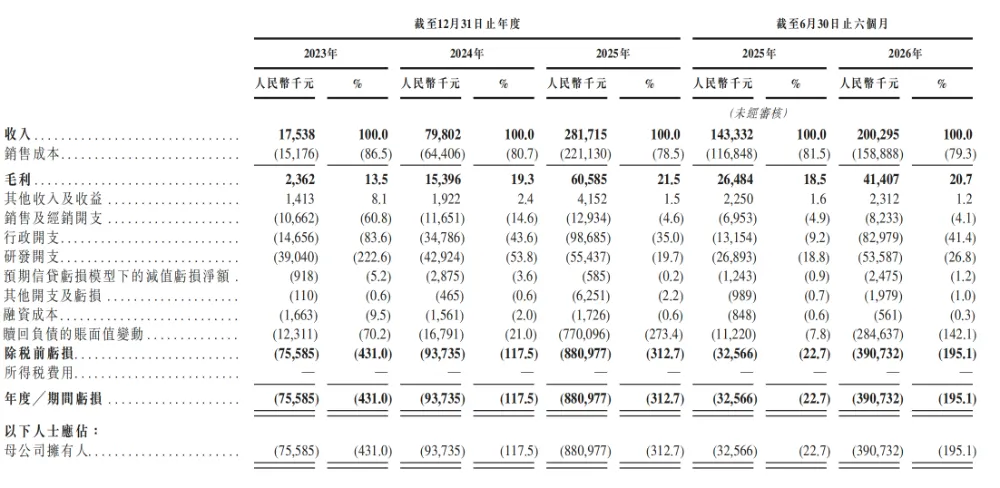
本末科技整体收入情况 图源:招股书
当一个动力方案能够进入数百万台机器人,制造成本、供应链、可靠性验证和标准化程度都会发生变化。规模扩大后,上游材料采购可以进一步摊薄成本,直驱厂商对供应商的议价能力也会增强,供应链也会形成更专业的分工。海量出货还能够积累真实使用数据,推动产品接口、规格和生产工艺进一步标准化。
当量产门槛跨过去之后,直驱开始从单个行业的应用进入更多行业的技术和产品应用中,比如仿真驾驶、健身设备、医疗机器人等行业。
根据弗若斯特沙利文数据,2025年中国直驱动力模组市场规模约19亿元,预计2030年达到129亿元,同期直驱在机器人动力模组中的渗透率将从2.4%升至19.2%。市场的增长,一部分来自新场景带来的新增需求,另一部分来自对传统减速器方案的替代。
据行业数据判断,从技术维度看,至少50%的减速器市场份额可以由直驱方案替代。预计未来20年,减速器市场每年大约有10%的份额会被新的动力方案替代。
值得一提的是,行业普遍认为,纯直驱电机面对瞬时大冲击时存在退磁、过热风险,很难直接落地人形机器人髋部等高负载关节。
目前,本末科技已攻克该项工程难题。公司已向国内头部具身智能机器人厂商()中国前五大具身智能机器人提供商之一)供应具身关节模组,切入人形机器人、机器狗头部企业供应链。在机器人整机端,本末科技在轮足机器人赛道,推出刑天、TITA、TITATIT、D1四款机器人,落地场景覆盖科研、巡检、配送等领域,与机器人动力模组业务形成双飞轮战略。动力模组赋予机器人优异的运动性能;而机器人在真实场景运行沉淀的海量运动数据,持续反哺动力模组迭代升级。
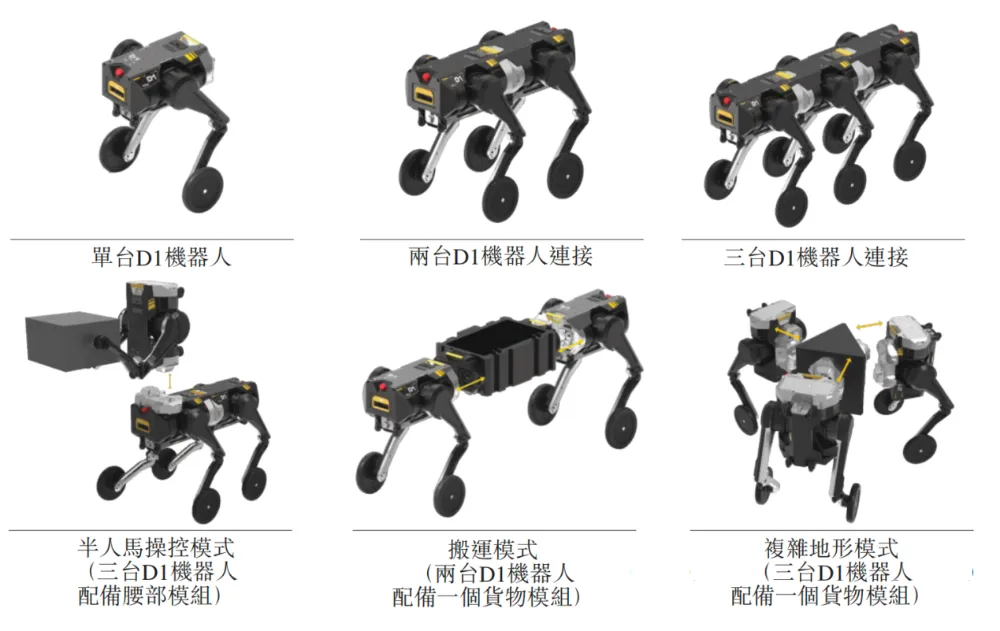
本末科技D1机器人 图源:招股书
2025年,本末科技在国内双轮足机器人细分市场排名第二,市场份额18.6%,机器人整机业务毛利率高达64.3%。
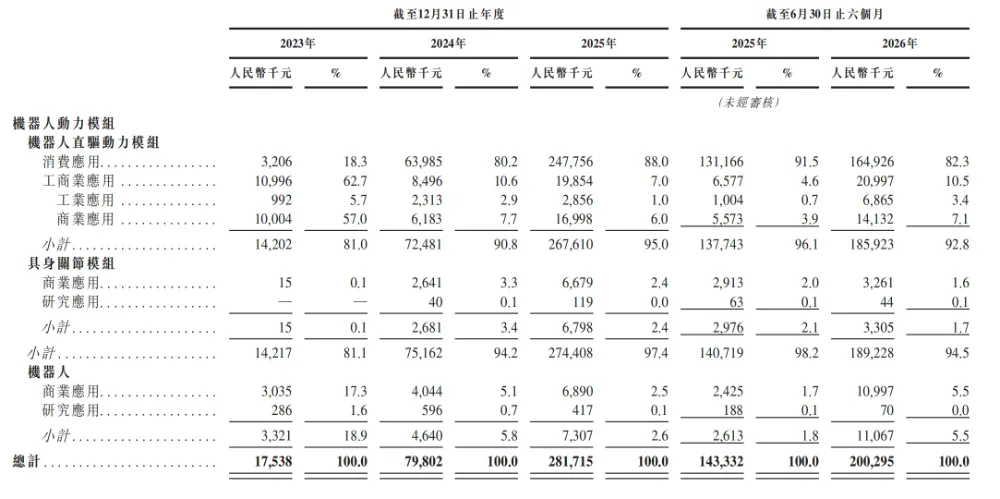
本末科技不同产品收入情况

凡是需要精密运动的地方
都可能被直驱重做一遍
在今年3月亚布力中国企业家论坛上,张笛表示:机器人行业中复杂的齿轮箱、减速箱与传动链条是系统冗余,直驱的本质是“删繁就简”,回归第一性原理,剔除冗余机械部件以提升能效、寿命和静音。
他把这种变革比作晶体管替代电子管的产业革新。
1904年,电子管问世,拉开了电子时代的序幕。大约40年后,晶体管出现,凭借体积更小、功耗更低、寿命更长、稳定性更强等优势,逐渐开启对电子管的替代。1958年IBM推出首款全晶体管计算机后,电子管开始退出通用计算领域,仅留存于少数特殊场景。
晶体管没有在一夜之间消灭电子管,但最终定义了计算时代。直驱也不会在一夜之间消灭减速器,但它正在发起一场席卷全球的动力范式革命。当越来越多的机器人从设计阶段就围绕直驱技术进行结构优化,减速器在个别场景中的留存,更多是存量技术的惯性延续,而非必然选择。
随着产业发展,越来越多需要精密运动控制的设备,都会出现直驱的应用空间。
例如,洗衣机滚筒已经是直驱电机的应用场景之一,美的、LG等主流厂商均有相关产品。动感单车、划船机等智能健身设备,也可以利用直驱实现更加平滑、实时的阻力调节……
把这些场景放在一起,会发现一个共同特征:凡是需要零背隙、高动态响应、低速平稳、免维护、力控或力矩感知的旋转或直线运动,直驱几乎都是更优解。
换句话说,不是直驱选择了这些行业,而是时代进步的需要,这些行业的运控需求,天然指向了直驱。随着直驱继续渗透,过去依赖复杂机械传动实现的精密运动,都可能被直驱重新设计一遍。