作者丨漫地
编辑丨关雎
图源丨国星宇航
又一家商业航天企业敲响港交所的钟声。11月13日,来自成都的商业航天企业国星宇航(06935.HK)正式登陆港交所,成为“太空算力第一股”。
发行价24.9港元,募资净额6.5亿港元。开盘价24.44港元,开盘市值147亿港元(约人民币125亿元)。
站在这家公司背后的,是一位从高校走出来的80后博士陆川。2018年,曾在电子科技大学任教近15年的陆川选择下海创业,在成都创立国星宇航。他带领一批来自高校及传统航天系统的技术人才,试图做一件当时颇受质疑的事:把AI算力搬上太空,让卫星不仅能“看见”地球,还能直接在轨处理数据。
八年间,这家公司从发射中国首颗AI应用卫星起步,逐渐将业务重心转向AI智算卫星,并提出发射2800颗计算卫星的“星算计划”,试图构建覆盖全球的太空计算网络。
不过,这家公司的商业化仍处于投入期。2025年,国星宇航营收突破7亿元,但同期净亏损达到2.56亿元,三年累计亏损超过5.7亿元。
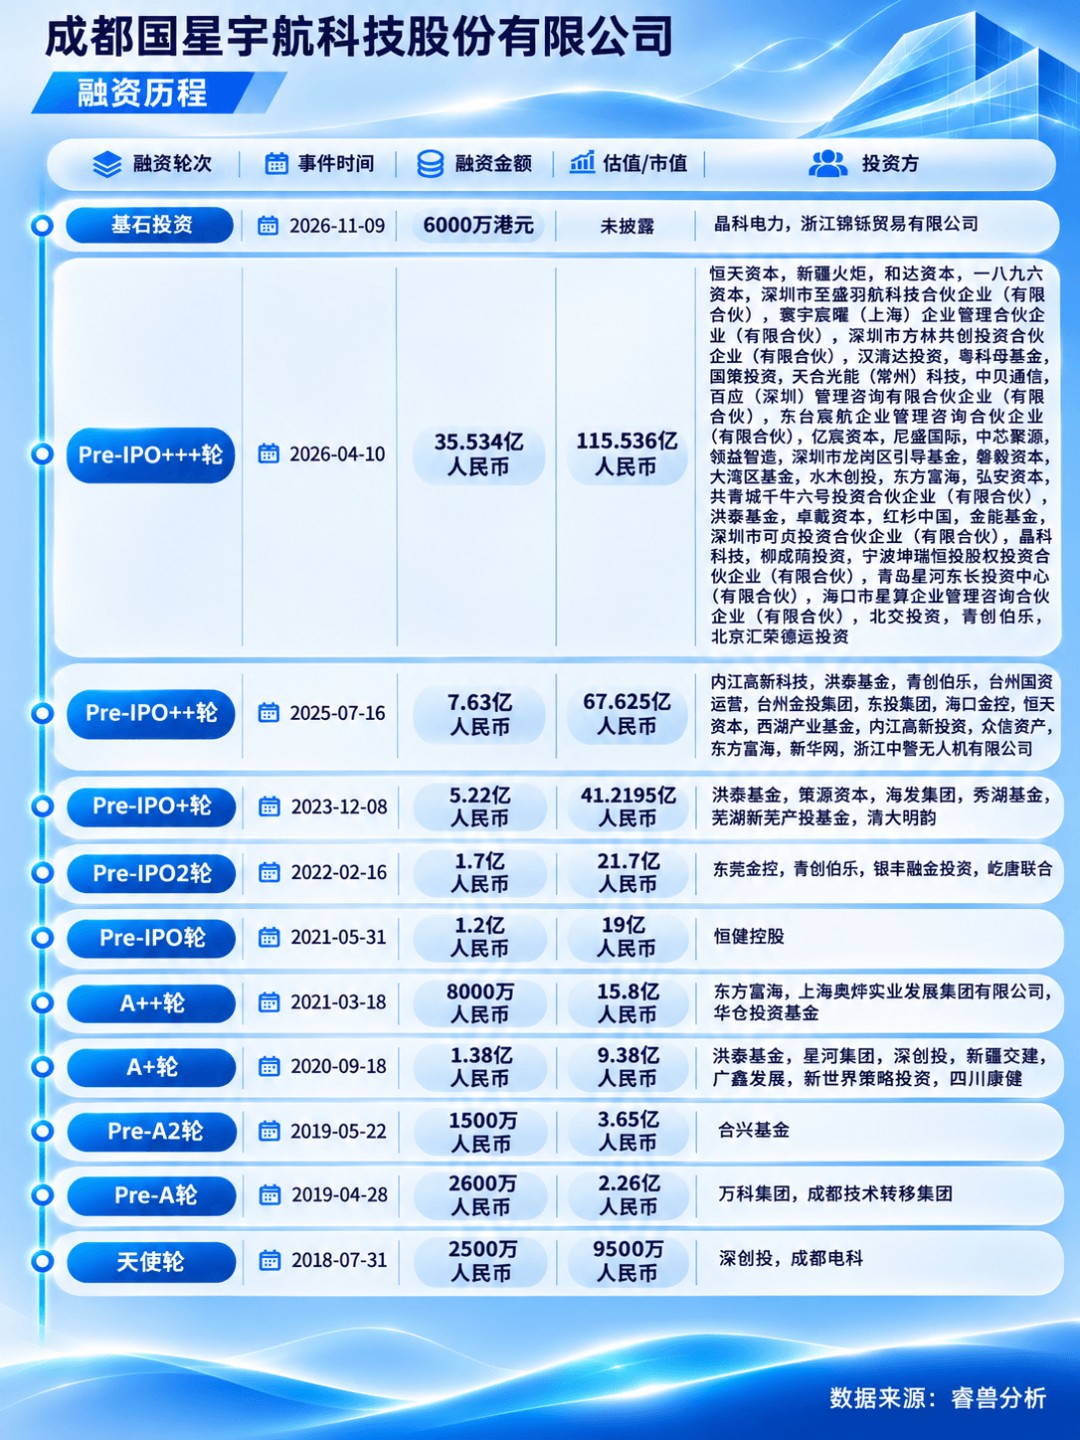
成立至今,国星宇航累计完成10轮融资,披露融资总额超过18亿元,背后聚集了洪泰基金、星河产业集团、东方富海、深创投、红杉中国等众多投资机构。
一边是千星组网的宏大蓝图,一边是持续亏损与高昂的研发、发射成本。国星宇航的上市,也将中国商业航天的一道现实考题推向台前:当卫星能够被批量送上太空,企业该如何让太空算力真正成为一门赚钱的生意?
01投资机构最高回报18倍
国星宇航自2018年成立以来,累计完成多轮融资,披露融资金额合计约18.64亿元人民币,公司估值从天使轮的9500万元一路攀升至2025年E轮的67.625亿元,增长近70倍。
上市后,创始人、董事长陆川通过北京星融宇航、北京新时代空间、海口星算三家持股平台,合计控制公司21.68%的投票权。
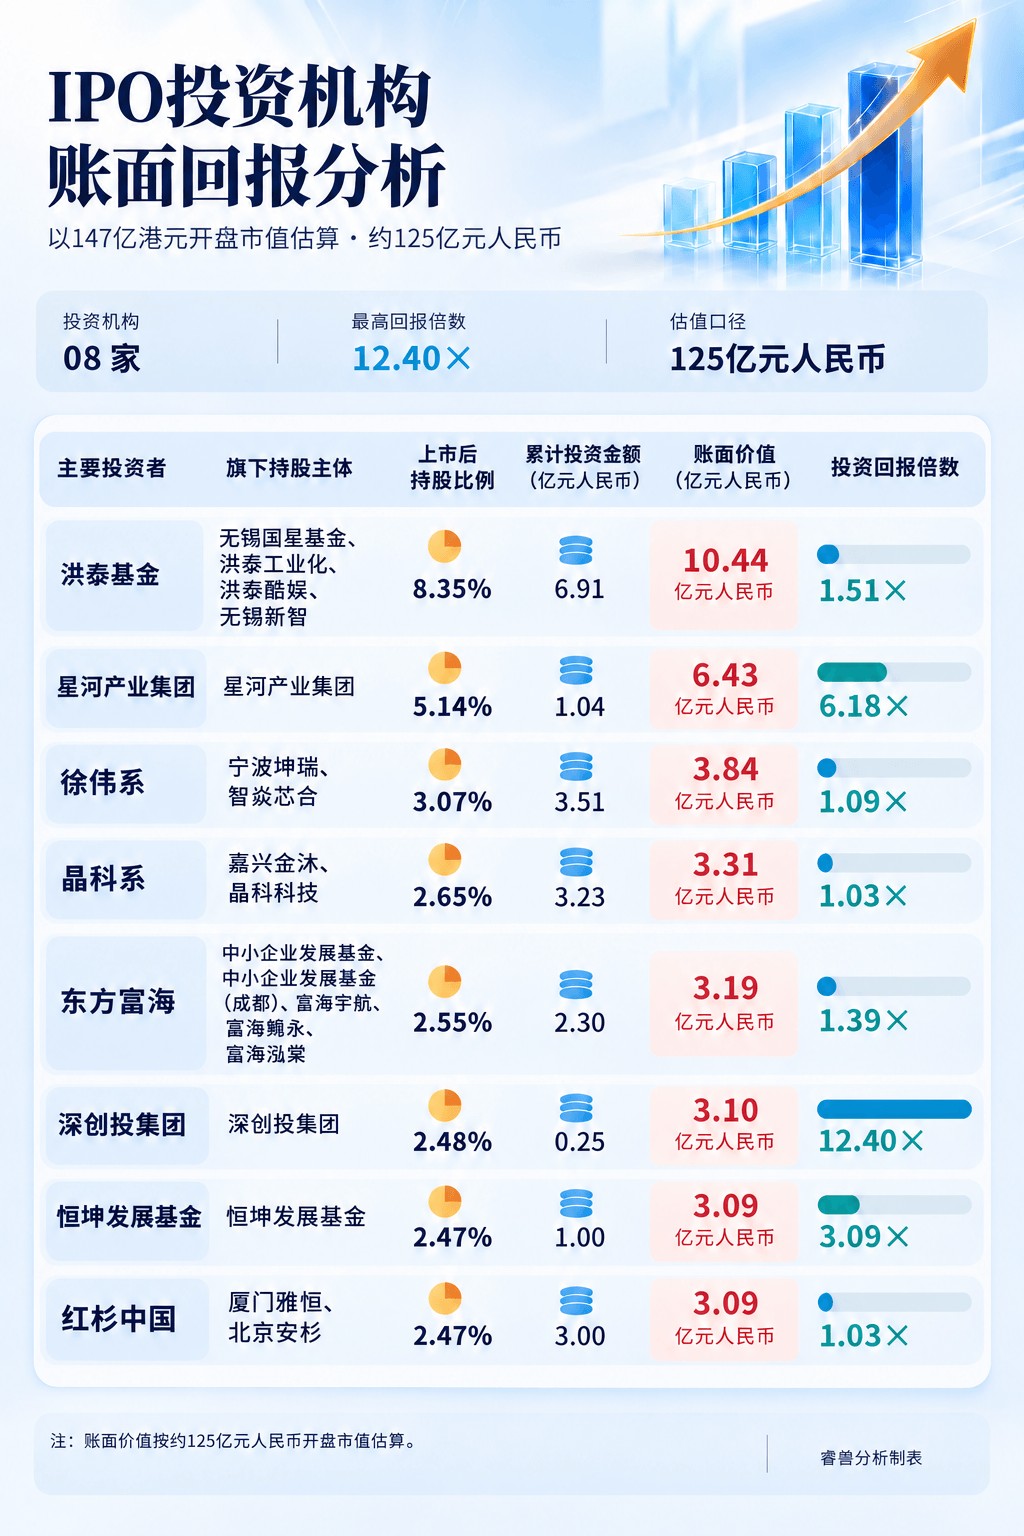
外部股东方面,洪泰基金合计持股8.35%,星河产业集团持股5.14%,徐伟系持股3.07%,晶科系持股2.65%,东方富海持股2.55%,深创投集团持股2.48%,恒坤发展基金持股2.47%,红杉中国持股2.47%。
按开盘市值147亿港元(折合约125亿元人民币)计算,最大外部股东洪泰基金持股价值10.44亿元,回报倍数1.51倍。早期投资机构广东万全投资投入1000万元,持股1.51%,账面价值1.89亿元,账面回报达18.9倍。
在创始团队方面,国星宇航创始人、董事长陆川通过北京星融宇航、北京新时代空间及海口星算控制合计21.68%的投票权,若穿透三家合伙平台的经济权益,陆川个人间接持股约7.54%,对应账面身家约9亿元人民币。
02 80后高校老师下海,押注太空算力
国星宇航创始人陆川是一位80后博士,在创立国星宇航前,陆川已在电子科技大学任教近15年,长期从事AI、航天与通信工程研究。
2018年,他带着“AI+卫星”的论文成果下海,在成都创立国星宇航。同年12月,国星宇航发射了中国第一颗AI应用卫星。
与陆川一起的,还有国星宇航的高级副总裁赵宏杰,其本硕博均读于北京理工大学通信工程,毕业后进入中国航天科技集团从事卫星研发;此外,多位联合创始人也同样来自体制内航天系统。这个带有“国家队”色彩的创业班底,瞄准了商业航天破冰的窗口。
长期以来,中国的卫星产业一直由国有卫星公司主导。然而遥感卫星产业存在一个长期被忽视的低效现实,卫星只相当于“带了双眼睛上天”,遇到云层遮挡,拍回来的可能就是无效影像,必须等下一周卫星重飞一次;绝大多数对地观测数据传回地面后,实际利用率连5%都不到。
在陆川看来,与其把海量原始数据传回地面再算,为什么不让卫星在天上就具备“识云辨雾”和初步处理的能力,把算力直接搬上太空呢?这意味着,上天的卫星不仅要带上可观测的“眼睛”,还要配备可以直接在太空处理数据的“大脑”,在星上完成智能筛选,把响应周期从周级压缩到小时级乃至更短。
这个判断在当时并不被看好,业内普遍的看法是“在太空部署AI芯片纯属浪费”,质疑声从2018年公司成立起就没有停过。
然而,仅仅做一个卫星数据或影像服务商,并不是陆川创业的目的,他押注的是太空算力赛道。于是国星宇航用发射记录默默回应质疑:2018年12月首颗AI应用卫星,2024年2月首颗AI智算卫星,2024年9月全球首颗AI大模型科学卫星,再到2025年5月12颗AI智算卫星组网,把数据处理周期从天级拉向秒级。
早在2020年,陆川在接受媒体采访时便提出判断,认为“互联网行业的下一个风口将是卫星互联网,相信在迈向星辰大海的征途上,将会诞生中国版的马斯克。” 在陆川看来,中国具有非常好的航天技术基础,国星宇航要站在巨人的肩膀上,为用户提供商业化和市场化的服务。
这也透露出国星宇航的野心:把卫星从专业工具变成大众产品。陆川说得很直白:“过去,卫星是个专业化工具,提供的产品和服务是给专业人士用的,用户数量最多不超过100万人。现在,国星宇航要做的就是让大众更便捷、更低成本地获取卫星产品和服务。”
“星算计划”则是国星宇航更长远的发展蓝图,国星宇航计划发射2800颗计算卫星,构建一个天基智能计算基础设施——太空计算星座,最终实现‘算力上天,在轨组网,天地协同’。
2025年6月,“星算”计划全球总部落地成都时,陆川用了一个带有总结意味的说法:“国星宇航从事太空计算,是七年磨一剑。”
从2020年说“中国版马斯克”时的锋芒,到2025年说“七年磨一剑”时的收敛,陆川的公开表达本身也折射出这家公司从概念验证走向工程化、规模化阶段的轨迹。
03组网卖算力:订单厚、利润薄、投入重
当下的国星宇航,正处在一个收入结构翻转的战略换挡期。整体业务从此前偏重下游的“用卫星”向上游的“造卫星”迁移,公司定位也随之从数据服务商转变为具备硬件交付能力的硬科技平台。
从具体收入来看,2023年,国星宇航的星基解决方案贡献了公司90.7%的收入,卫星及相关服务几乎可以忽略不计;但到2025年,卫星及相关服务收入占比已升至36.5%,2026年上半年进一步达到57.7%,取代星基解决方案成为第一大收入来源。
驱动这一翻转的核心品类是其AI智算卫星,其销售收入从2024年的0.78亿元增至2025年的2.25亿元,占当年总收入的32.0%。AI智算卫星将计算任务前置于太空,使卫星能够直接处理原始数据、提取有价值的信息及仅将高价值的结果传输到地面。

国星宇航分业务营收情况 图源:招股书
早在2023年起,国星宇航便宣布已进入以AI卫星开发及商业化为标志的新阶段,并从AI应用卫星成功迭代为AI智算卫星。国星宇航将差异化集中押注在“AI智算卫星+太空算力网络”这一条主线上。主要重点业务转为通过卫星及相关服务负责AI卫星的研制、销售与在轨测运控进行创收,另一业务“星基解决方案”则基于天基计算能力为数字城市、空间智能等场景提供定制化产品。
国星宇航主要通过型谱化卫星平台研制及销售卫星,专注于低轨卫星(尤其是AI卫星)的设计及研制。通常而言,根据客户的特定要求,国星宇航在成功研制卫星后,首先进行出厂验收。卫星通过出厂验收程序后,再由国星宇航委聘第三方发射服务提供商进行发射。从卫星成功发射、在轨部署、在轨验证和验收程序被客户验收后,国星宇航便能完成交付。
截至目前,国星宇航已成功完成15次太空任务,累计发射35颗卫星,其中包括4颗AI应用卫星和26颗AI智算卫星。特别是2025年5月发射的全球首个12颗AI智算卫星星座(01组),以及2026年10月发射的8颗AI智算卫星(02组),标志着公司已初步跑通了“在轨计算、星间激光通信”等核心技术闭环。
这种密集的发射动作让国星宇航从“造卫星”向“组网卖算力”快速转型,也成为支撑其未来建立2800颗卫星天基算力网的基础。
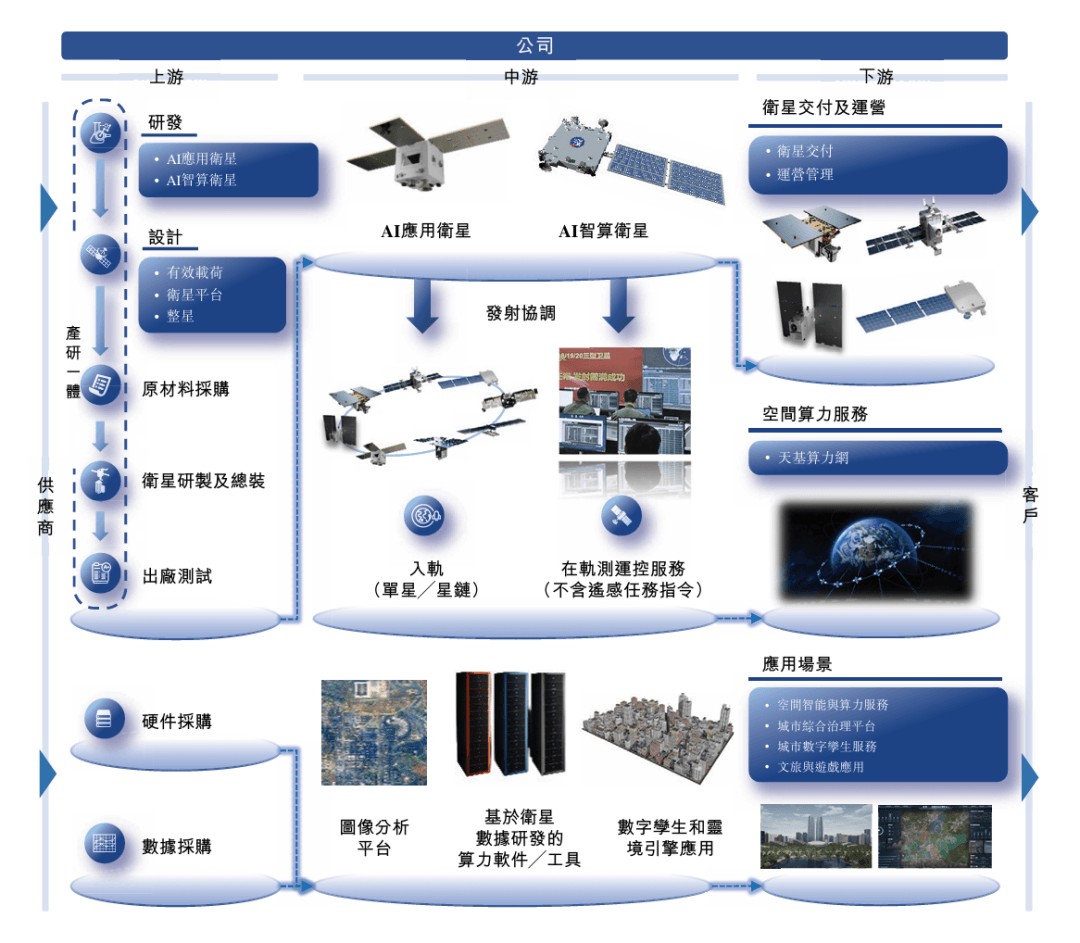
国星宇航在卫星产业价值链的业务模式 图源:招股书
国星宇航的经营业绩也呈现出典型的商业航天企业成长阶段的特征,订单厚,同时利润薄和投入重。
2023年至2025年,国星宇航业收入从5.08亿元增至7.03亿元,但同期净亏损从1.39亿元扩大至2.56亿元,三年累计亏损超过5.7亿元。其在招股书中称亏损扩大的直接原因在于产品结构变化:低毛利的AI智算卫星销售占比快速上升,2025年该品类毛利率仅为7.6%,拖累公司整体毛利率从2024年的38.0%骤降至20.4%。
与此同时,研发投入维持高位,2025年研发开支达1.52亿元,管理费用1.72亿元,两者合计已超过当年毛利的两倍。公司在招股书中明确提示,由于仍处于技术开发早期阶段,未来可预见期内将继续产生大量成本。
短期收入的可见度主要由在手订单支撑。截至2026年10月20日,国星宇航持有114颗待交付AI卫星订单,合约总值34.75亿元,按照商业航天项目制的收入确认节奏,这批订单将在未来数个财年逐步转化为营收。
但订单的另一面是客户结构的集中性:2025年前五大客户收入占比78.0%,2026年上半年进一步攀升至91.1%,且大量客户为国有企业或国企项目相关方。
04商业化道路仍漫漫
目前全球商业卫星行业仍处于商业化早期阶段,能够实现收支平衡的公司相对少见。前期的高资本投入,以及发射排期、技术可靠性、监管审批等多重约束,使得企业仍需要面对漫长的投资回收周期。
根据弗若斯特沙利文数据, 2025年中国卫星行业总收入约936亿元,预计2030年达到5874亿元。其中,卫星制造、卫星发射、卫星运营及应用构成三大主要环节。民营企业的参与程度也在不断提高。2025年,中国从事卫星相关业务的民营商业航天企业收入约340亿元,预计2030年达到2641亿元,占卫星行业收入的比例将从36.3%提升至45%。
市场扩张也吸引了大量企业进入。招股书显示,截至2025年底,中国约有400家从事卫星相关业务的民营商业航天企业,以及约50家民营火箭公司,但其中能够覆盖卫星研制、发射协调、运营及应用等完整产业链的企业仅约20家。
按2025年卫星相关业务收入计算,行业前十大民营企业合计市场份额约35.9%,国星宇航以约7.03亿元收入位列第七,市场份额为2.1%。这某种程度上反映出当前中国商业卫星产业尚未形成高度集中的竞争格局,产业链各环节仍有专业化公司的发展空间。
但从长期来看,随着卫星批量化生产成为趋势,拥有技术研发、供应链整合、资金储备和稳定订单能力的企业,可能逐渐获得更大的规模优势。

本文为创业邦原创,未经授权不得转载,否则创业邦将保留向其追究法律责任的权利。如需转载或有任何疑问,请联系editor@cyzone.cn。