编者按:本文来自微信公众号 汽车商业评论(ID:autobizreview),作者:吴静,编辑:黄大路,创业邦经授权转载。
丰田正在把氢能源商业化的更多希望,寄托在商用车上。它的机会,是借车队集中运营降低供氢网络的建设难度;它的挑战,则是在纯电重卡不断降本、补能加快的过程中,找到值得客户持续投入的市场。
2026年9月,在德国汉诺威国际交通运输博览会(IAA Transportation 2026)上,丰田展示了欧洲氢能业务的最新布局:向斯堪尼亚提供第三代燃料电池系统,与依维柯合作开发下一代燃料电池重卡,并推进加入燃料电池企业cellcentric的交易。此外,丰田计划于2028年推出氢燃料电池版Hilux皮卡。
从销售整车到供应核心系统,再到股权合作,丰田正在扩大燃料电池技术进入市场的渠道。
2014年推出Mirai时,丰田曾希望通过乘用车打开氢能市场。十余年过去,车辆实现了量产,加氢便利性、购车及燃料成本却始终限制着市场规模。如今,欧洲商用车能否为这项技术提供更合适的商业环境,成为丰田的新考题。
01从私人购车到车队采购
氢燃料乘用车长期面临一个相互制约的问题:车辆少,加氢站难以维持经营;站点少,又很难吸引消费者买车。
车队采购提供了不同条件。明确的车辆数量、运行线路和用氢量,可以帮助能源企业预估需求。站点也可以围绕物流基地和运输线路建设,不必一开始就追求广泛覆盖。
欧洲已有这样的运营案例。
2026年2月,DHL Freight在荷兰投入使用一辆现代XCIENT燃料电池卡车,在上艾瑟尔省和海尔德兰省提供提货与配送服务。据DHL介绍,该车每天行驶约300公里,最大续航约450公里,由德国商用车租赁企业hylane提供,按行驶里程计收租金。
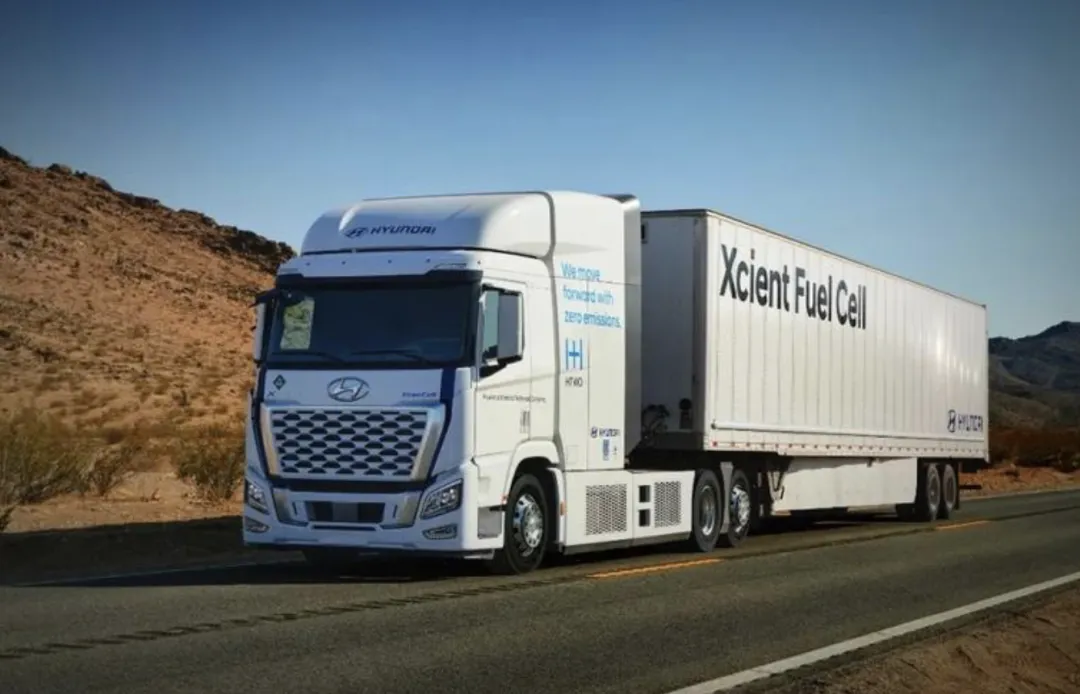
服务区域、每日里程和车辆获取方式,都有明确安排。按里程付费还减少了车队一次性购车的投入。不过,租赁调整的是费用支付和风险分配方式,并不会消除车辆及能源成本。
更长时间的运营记录来自瑞士。现代汽车2024年6月公布,当时在瑞士运营的48辆XCIENT燃料电池卡车,累计行驶里程已超过1000万公里。这说明燃料电池重卡已经能够持续承担运输任务,但其经济性仍需单独评估。
丰田也在拓展自己的商用产品。计划于2028年推出的Hilux燃料电池版,目标续航超过400公里,拖曳能力最高达到2.5吨,试图满足工程维护、设备运输等用户的需求。
但Hilux仍属于丰田自身的整车业务。此次欧洲布局更值得关注的部分,是通过其他卡车企业扩大燃料电池系统的应用。
02从卖车到供系统
丰田向外部企业提供燃料电池技术,已有多年积累。
2019年,葡萄牙企业CaetanoBus的氢燃料客车就已采用丰田燃料电池技术。2021年,丰田又宣布开发模块化燃料电池系统,面向不同产品和应用场景提供核心动力技术。
此次与欧洲重卡企业合作,是对这条路线的进一步拓展。
丰田第三代燃料电池系统将被集成到40辆斯堪尼亚重型车辆中,接受实际运营测试。双方需要验证的,包括系统效率、耐久性、维护需求,以及车辆能否适应客户的运输任务。
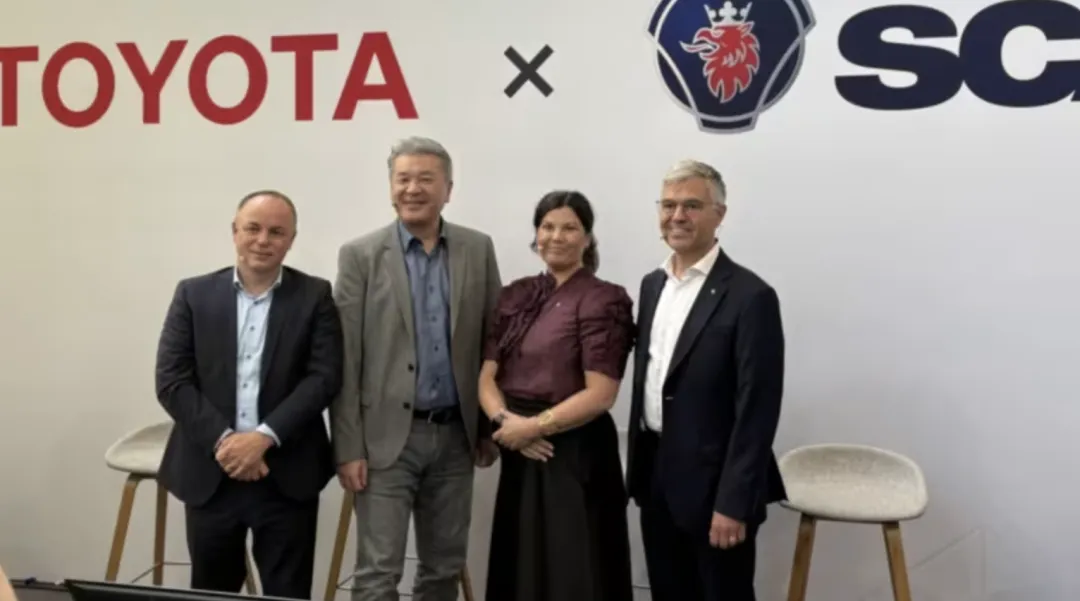
图注:田汽车公司的中岛弘树(左二)与斯堪尼亚公司的高管合影
与依维柯的合作则依托欧盟资助的EMPOWER项目,推进下一代燃料电池重卡的开发与客户运营验证。丰田提供燃料电池系统,依维柯负责将其集成到车辆中。
股权合作涉及更长期的研发和制造布局。2026年7月,丰田、沃尔沃集团、戴姆勒卡车及cellcentric签署具有约束力的协议,拟由丰田加入cellcentric,三家车企各持有三分之一股权。按照当时公告,交易完成仍需取得监管批准。
通过这些合作,丰田可以借助欧洲卡车企业的整车开发能力、客户渠道和售后网络,扩大燃料电池业务,而不必独自建立一套重卡整车体系。
其潜在回报也不再局限于丰田品牌的销量。如果核心系统被更多车型采用,研发和制造投入就有机会在更大的供货规模上分摊。
但做系统供应商也有自己的门槛。不同车型需要适配,客户对可靠性和维修时效的要求各不相同。丰田能否获得持续订单,既取决于系统表现,也取决于合作车企最终能卖出多少车。
03 TCO才是硬仗
对运输企业而言,采购车辆的核心经济尺度是TCO,即全生命周期总拥有成本。
购置与融资、能源、维修保养、保险税费及残值,都要纳入计算。比较不同动力路线时,还需采用一致的补能设施成本口径,并评估停驶和有效载荷变化对运输收益的影响。
氢燃料电池重卡首先要过的是氢价这一关。
高里程运营能够提高加氢站利用率,摊薄设施成本;但如果每公里燃料支出偏高,也会放大累计成本差异。制氢、储运、站点运营及供氢合同,共同影响车队最终支付的价格。
现有研究尚未显示氢燃料电池重卡具备普遍的成本优势。
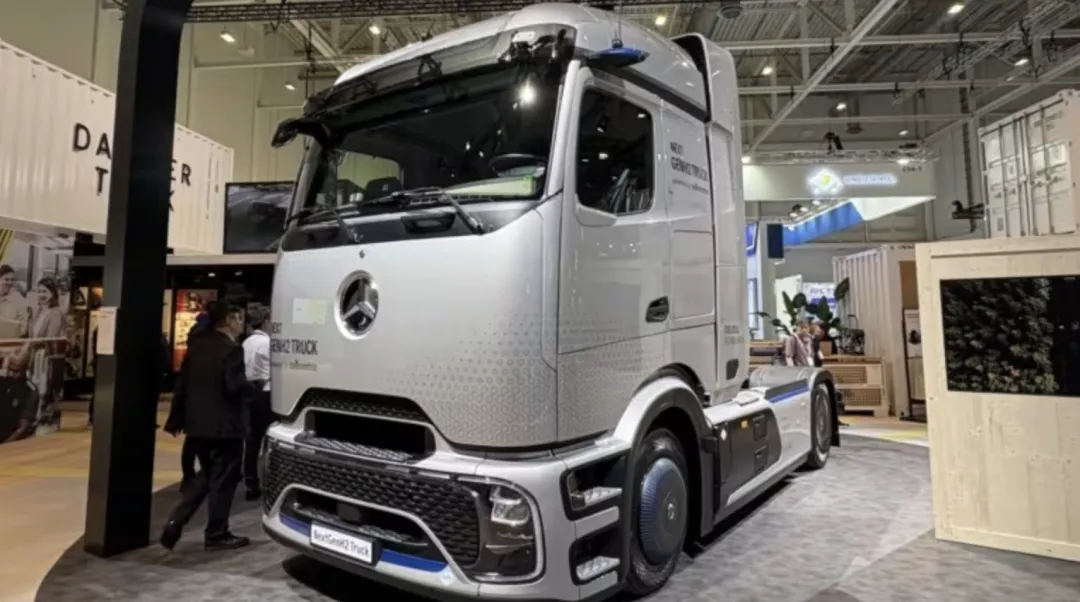
图注:德国戴姆勒卡车公司展示了一款新型液氢动力卡车。(摄影:Ryo Asayama)
国际清洁交通委员会(ICCT)2023年发布的欧洲卡车TCO研究预测,在其车辆成本、能源价格和基础设施等假设下,长期来看,燃料电池卡车的TCO仍将比纯电卡车高约10%至20%。该研究还判断,考虑预期绿氢价格,长途燃料电池卡车在2035年前难以实现与柴油车的TCO平价。
国际能源署《全球电动汽车展望2025》则以日均行驶500公里等假设,比较了中国、欧盟和美国的重卡TCO。在该报告的测算条件下,到2030年,燃料电池重卡的成本仍高于纯电重卡。
这些属于机构模型测算,不能当作车队已经实现的运营结果,但提出了清楚的商业化要求:燃料电池重卡需要在车辆、供氢和设施利用率上同时改善,才能缩小成本差距。
补能效率曾是氢能的重要卖点,现在也面临新的竞争。
斯堪尼亚公布的技术说明称,在相应车辆和充电条件下,兆瓦级充电系统(MCS)可使电池电量从20%充至80%的时间缩短至30分钟以内。虽然这样的服务尚不能覆盖所有线路,但纯电重卡的补能速度正在变化。
车队更关心的是,补能额外占用了多少运营时间。如果充电能够与司机休息、装卸或驻场安排重合,实际损失的运输时间可能小于充电时长。反过来,绕行、排队和站点限功率,也会削弱快充的价值。
兆瓦快充同样有成本。电网接入、站点建设和容量配置都需要投入,利用率不足也会推高单位充电费用。因此,两种路线都必须放到具体线路上比较。
固定路线能够集中加氢需求,也方便规划充电设施,不能单独证明氢能占优。更有可能适合燃料电池的,是补能窗口紧张、对载荷和出勤率要求较高,同时能获得稳定、价格可接受的氢气供应的运输任务。
这个市场究竟有多大,需要运营数据回答。
04欧洲,从合作协议到车队复购
在IAA Transportation 2026期间,丰田与多家车企及能源企业展示了推进欧洲氢能交通产业链发展的计划,希望协调车辆投放、氢气供应和加注设施建设。
合作能否落地,取决于一系列具体安排:车辆和站点何时投入使用,供氢价格如何确定,供应中断如何处理,初期投入和经营风险由谁承担。
车辆交付延迟,会影响站点收入;站点不能按期启用,也会打乱车队运营。把各方列入合作名单只是开始,更重要的是形成能够执行的采购、供氢与服务合同。
对丰田而言,接下来值得关注的指标也应从合作数量转向运营表现:车辆出勤率、实际能源成本、设施可用率,以及试运营结束后的追加采购。
从现有成本研究和充电技术进展看,欧洲零排放重卡市场更可能形成不均衡的分工:纯电争取更广泛的运输任务,氢燃料电池则在具备供氢条件、补能时间要求苛刻的线路中寻找市场。随着兆瓦快充普及,两者的适用边界还会继续变化。
因此,氢能商业化更现实的起点,可能是若干拥有稳定客户、长期供氢合同和可接受TCO的运输走廊。只有这些项目能够持续经营,网络扩张才有可靠的需求基础。
丰田强化系统供应商角色,为自己保留了参与这一市场的机会。即使燃料电池最终只服务于部分运输场景,向多家整车企业供应核心系统,仍可能形成有规模的业务。
但纯电重卡不会等待氢能完成降本。丰田需要尽快证明,欧洲这些合作能够产生一批无需反复依靠示范项目推动、愿意持续采购的客户。届时,氢能商用车才算真正走出了第二条商业化路径。
本文为专栏作者授权创业邦发表,版权归原作者所有。文章系作者个人观点,不代表创业邦立场,转载请联系原作者。如有任何疑问,请联系editor@cyzone.cn。