编者按:本文来自微信公众号汽车商业评论(ID:autobizreview),作者:吴静,编辑:黄大路,创业邦经授权转载。
几年前,全球汽车行业曾经相信,产业最大的变化不只是从燃油车转向电动车,还会从“卖车”转向“卖出行服务”。
在当时的设想中,汽车企业将成为城市移动服务商。车辆可以自行驾驶,用户通过手机召唤汽车,不再需要购买和长期持有一辆车。
大众、通用、福特、戴姆勒等汽车集团都曾在这一领域投入巨资。传统车企一度担心,未来最大的竞争对手可能不是另一家车企,而是Uber、滴滴等出行平台,以及掌握自动驾驶技术的科技公司。
几年过去,Robotaxi仍在发展,但车企对这项业务的看法已经发生变化。
大众正在为旗下自动驾驶出行业务MOIA寻找外部资金,甚至考虑出售等方案。现代汽车则一边继续投资自己的自动驾驶公司Motional,一边为Waymo生产Robotaxi。
大众为MOIA引资受挫
一年多以来,大众汽车一直在考虑为MOIA及相关自动驾驶业务引入外部投资者。
Robotaxi距离大规模商业运营仍需要长期投入,所需资金可能达到数十亿欧元。与此同时,大众正在削减成本、压缩车型和调整德国工厂产能。集团已经决定在2031年至2034年间,逐步停止四座德国工厂的整车生产。
在这样的背景下,MOIA很难继续只依赖大众输血。
据德国《经理杂志》援引内部人士报道,大众集团CEO奥博穆在第一轮投资者寻找过程中没有取得预期结果。近期仍对MOIA感兴趣的只剩Uber和Lyft,但两家公司也已经退出谈判。
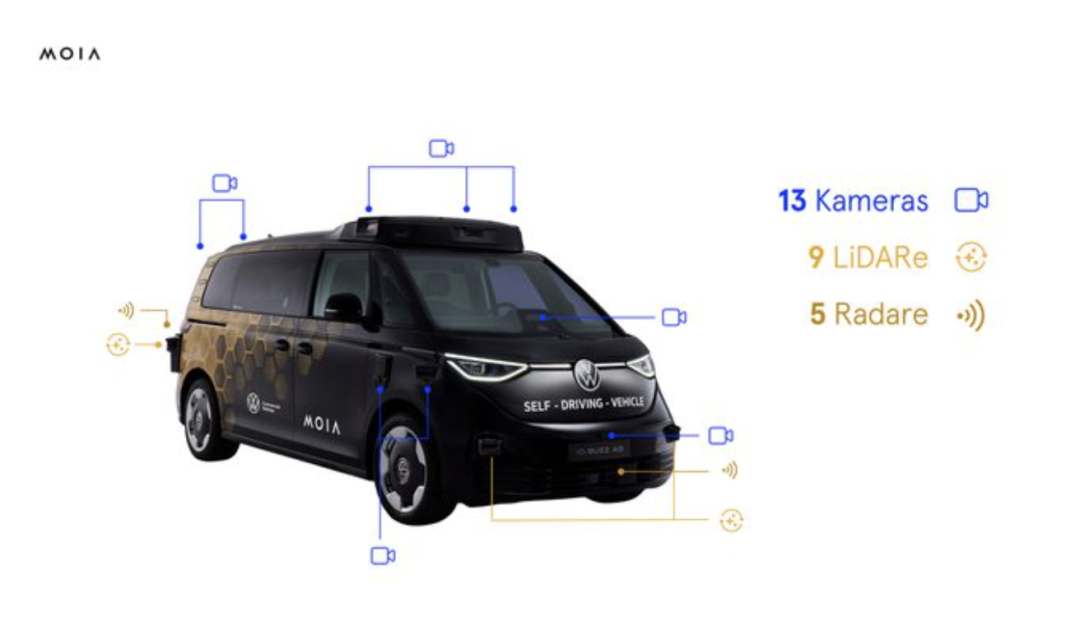
Uber原本是MOIA的重要合作伙伴。双方计划从2026年底开始,在洛杉矶通过Uber平台部署自动驾驶ID. Buzz,并在未来将车队扩大到数千辆。
双方没有谈拢,主要与资金和商业条款有关。
据报道,大众希望新投资者在项目达到约定目标前先投入数亿欧元,后续再根据项目进展支付更多资金。与此同时,大众还计划按照车辆数量或行驶里程,收取自动驾驶车辆及技术的使用费用。
双方需要讨论的问题包括:收费应该按照里程还是车辆数量计算,首批运营车辆选择哪款车型,ID. Buzz AD是否必须作为主力车型,以及合同期限应该多长。
更棘手的是MOIA此前的投入由谁承担。
大众已经在MOIA投入约20亿欧元。按照《经理杂志》的说法,大众希望新合作方逐步投入与这部分资金相当的金额,此后大众才愿意继续追加投资。
MOIA要在2030年代形成较为稳定的商业前景,可能还需要至少10亿欧元。大众目前不愿继续独自承担这笔支出。
MOIA的技术和测试工作仍在推进。
2026年7月,部分预先注册的汉堡用户开始通过MOIA应用预约自动驾驶ID. Buzz,参加ALIKE项目的载客测试。现阶段的服务仍面向限定用户,与大规模商业运营还有不小距离。
MOIA现在不缺少测试项目,缺少的是把测试推向规模运营所需的长期资金。
MOIA接下来怎么办
大众内部正在研究几种可能的方案。
其中一种,是将MOIA与集团软件子公司Cariad的自动驾驶业务进一步整合。Cariad终止与博世的自动驾驶合作后,也在寻找新的合作伙伴。德国媒体提到的候选对象包括英国自动驾驶公司Wayve和英伟达。
这类技术公司与大众的合作范围可能比Uber、Lyft更广。除了参与Robotaxi项目,它们还可以为大众面向普通消费者的车型提供辅助驾驶和自动驾驶技术,因此也可能愿意更深入地参与MOIA。
如果无法找到新的产业投资者,大众还可能评估出售MOIA。据报道,Uber是潜在接手方之一。不过,这些方案目前都没有得到大众正式确认。
2016年成立的MOIA,曾是大众集团布局未来移动出行的重要项目。
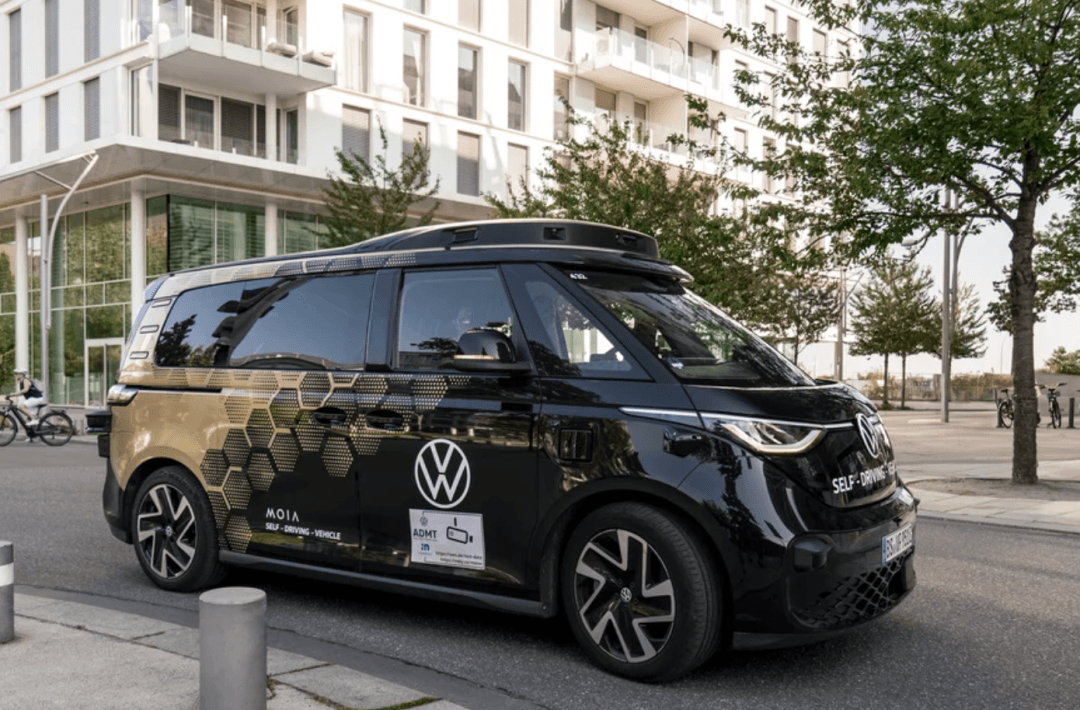
大众当时希望打造的并非一个简单的网约车平台,而是一套包含电动车、共享出行、自动驾驶和车队运营的城市交通系统。
它背后的判断是,未来消费者可能不再购买第二辆车,甚至不再购买第一辆车。如果车企继续只负责制造汽车,就可能失去出行平台、用户数据和运营服务带来的收入。
此后,MOIA在汉堡等城市开展共享出行服务,并将自动驾驶逐步加入运营体系。无人驾驶技术一旦成熟,司机成本下降,车辆运营时间延长,Robotaxi的商业模型才有机会成立。
实际推进比预期复杂得多。
汽车企业熟悉产品研发、供应链和制造成本,出租车运营则需要用户获取、实时调度、城市管理和车队运维。不同城市还有不同的道路环境、监管要求和公共交通体系。
如果车企同时自研自动驾驶系统,还要承担算法开发、数据训练和安全验证的费用。
MOIA的问题不只是运营成本高。大众试图同时进入自动驾驶技术、车辆制造、出行平台和车队运营等多个环节,资金投入和管理难度都随之上升。
在行业快速扩张时期,这种布局可以被理解为争夺未来市场。到了大众大幅削减成本的阶段,MOIA需要重新回答一个问题:大众是否还要独自维持这套体系。
现代增加了一条供车路线
美国电动车市场的增长没有达到汽车制造商前几年的预期。消费者需求弱于预测,加上电动车税收优惠和燃油经济性政策调整,福特、本田等企业先后下调电动车目标,并对相关资产进行减值。
现代汽车也调整了位于美国佐治亚州萨凡纳的工厂规划,增加混合动力汽车产量,减少近期纯电动车产量。
但现代没有选择让已经建成的电动车产能闲置。
“竞争对手选择对资产进行减记,而我们决定最大化利用现有资产。”现代汽车CEO何塞·穆尼奥斯2026年9月在美国圣何塞对记者表示。
他所说的新机会之一,就是Robotaxi。
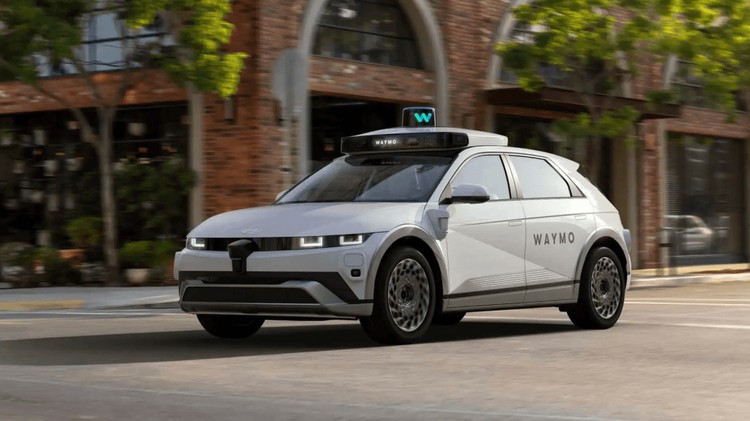
2024年,现代与Waymo签署合作协议,为后者制造基于IONIQ 5的Robotaxi。穆尼奥斯称,这项车辆制造业务已经实现盈利,并开始成为一项相对独立的业务。
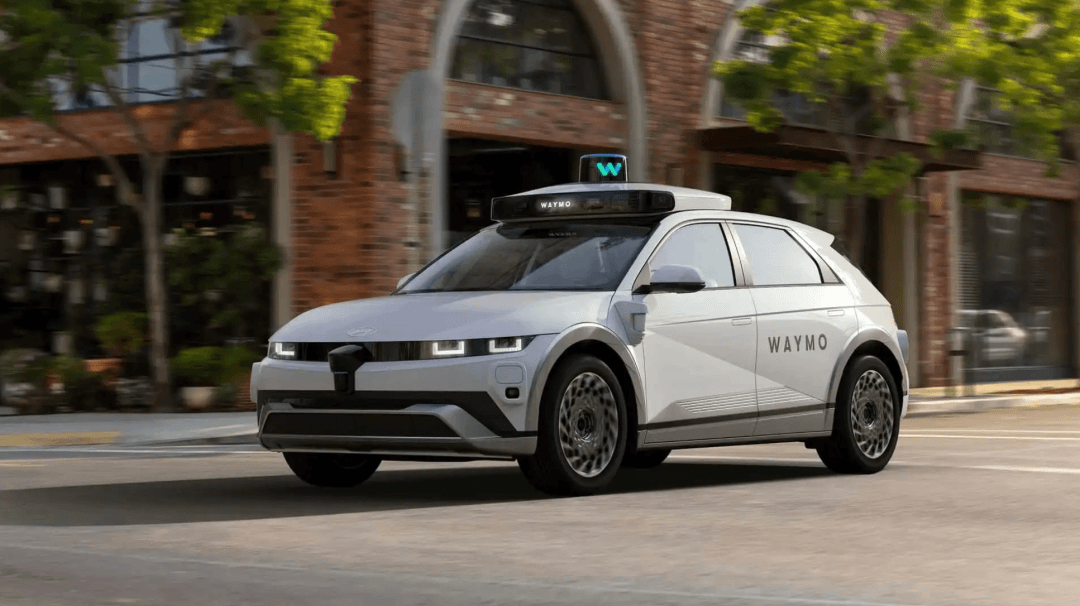
现代计划在2026年第四季度向Waymo交付首批用于商业部署的IONIQ 5 Robotaxi。按照穆尼奥斯给出的说法,现代未来将在佐治亚州工厂为Waymo生产“数万辆”相关车辆。
Robotaxi版本的IONIQ 5需要在生产阶段加入冗余转向、冗余制动、电动侧门等硬件,以满足无人驾驶车队的运营要求。
车辆下线后,Waymo将在亚利桑那州工厂安装第六代Waymo Driver自动驾驶系统。现代负责车辆开发、工程集成和制造,Waymo负责自动驾驶系统及后续运营。
相比自己承担整套Robotaxi业务,为Waymo生产车辆的收入来源更清楚,也更接近现代原本擅长的业务。
不过,现代并没有放弃自己开发Robotaxi。
其控制的自动驾驶公司Motional同样经历过商业化延期、业务收缩和裁员。原合作方Aptiv停止继续注资后,现代追加约10亿美元,并取得Motional的控制权。
经过组织调整和技术路线重构,Motional计划在2026年底于拉斯维加斯推出无人驾驶商业服务,使用的也是IONIQ 5 Robotaxi。
现代现在同时保留了两条路线。
一条是继续通过Motional开发自动驾驶技术、参与商业运营;另一条是为Waymo等外部客户提供车辆,把整车制造和工程集成能力直接转化为订单。
这与大众目前主要依靠MOIA构建完整体系的做法有所不同。
Robotaxi进入分工阶段
现代并不是唯一从Robotaxi项目中寻找整车订单的企业。
Rivian已经与Uber达成合作,第一阶段计划部署1万辆R2 Robotaxi,并保留后续增加4万辆的空间。Uber还将根据项目进展,向Rivian投资最高12.5亿美元。
Lucid与Uber、Nuro扩大合作后,相关项目的车辆采购承诺已经增加至至少3.5万辆,包括Gravity SUV和未来的中型车。Lucid还与欧洲共享出行平台Bolt建立合作,计划为其自动驾驶业务提供至少2.5万辆中型车。
Stellantis也开始与Wayve、英伟达和Uber等公司合作,开发适用于L4自动驾驶的车辆平台。
这些合作有一个共同特点:很少再由一家公司负责Robotaxi的全部环节。
自动驾驶公司提供驾驶系统,出行平台负责用户和调度,车企负责车辆平台、冗余系统、工程集成和大规模生产。车队则可能由平台、专业运营商或当地合作伙伴持有。
这种分工首先解决的是资金问题。
自动驾驶系统和出行运营仍需要大量投入,盈利时间也很难准确预测。整车采购合同虽然同样存在交付和技术风险,但收入模式比直接经营Robotaxi车队更容易计算。
对电动车企业而言,Robotaxi订单还可以提高工厂利用率。尤其是在零售市场需求低于预期时,数万辆车队订单能够帮助企业消化产能、分摊平台和工厂成本。
这也是现代、Rivian和Lucid近期相继强调Robotaxi订单的原因。
当然,现在还不能确认这些订单最终都能按计划交付。Robotaxi的部署速度仍取决于自动驾驶技术、监管审批、运营成本和公众接受程度。“数万辆”更多代表长期合作规模,而不是已经完成的销量。
但车企参与Robotaxi的方式确实在改变。
几年前,车企普遍希望建立自己的出行平台,直接掌握用户和运营收入。现在,越来越多企业开始接受产业分工,把车辆平台和制造能力作为参与Robotaxi市场的主要入口。
大众仍在为MOIA寻找资金,现代则先从Waymo获得车辆订单。两种选择尚不足以决定最终胜负,却显示出车企对Robotaxi的预期已经比几年前务实得多。
《汽车商业评论》认为,形势比人强,它们仍然希望参与未来出行,只是不再坚持每个环节都由自己完成。
本文为专栏作者授权创业邦发表,版权归原作者所有。文章系作者个人观点,不代表创业邦立场,转载请联系原作者。如有任何疑问,请联系editor@cyzone.cn。